
L’essentiel à retenir : le démembrement de propriété permet de transmettre un bien tout en conservant son usage. Ce mécanisme réduit la base taxable selon l’âge de l’usufruitier via le barème de l’article 669 du CGI. Au décès, le nu-propriétaire récupère la pleine propriété automatiquement et sans frais, optimisant ainsi la transmission familiale tout en protégeant le cadre de vie du survivant.
Le barème de l’article 669 du Code général des impôts fixe la valeur de l’usufruit à 40 % de la pleine propriété lorsque le titulaire est âgé de 61 à 70 ans.
Pourtant, cette répartition technique entre les murs et l’usage quotidien devient souvent une source de tensions familiales lors du règlement d’une succession. Cet article explique le fonctionnement du binôme usufruit nu-propriété succession pour vous aider à protéger vos proches et à optimiser la transmission de votre patrimoine immobilier.
- Comprendre l’usufruit et la nue-propriété dans une succession
- Quels sont les droits et devoirs de l’usufruitier ?
- Le rôle du nu-propriétaire dans la gestion du bien
- Comment se calcule la valeur des droits de succession ?
- Répartition des charges et travaux entre les parties
- La donation avec réserve d’usufruit pour anticiper
- Cas particuliers et extinction du démembrement
Comprendre l’usufruit et la nue-propriété dans une succession
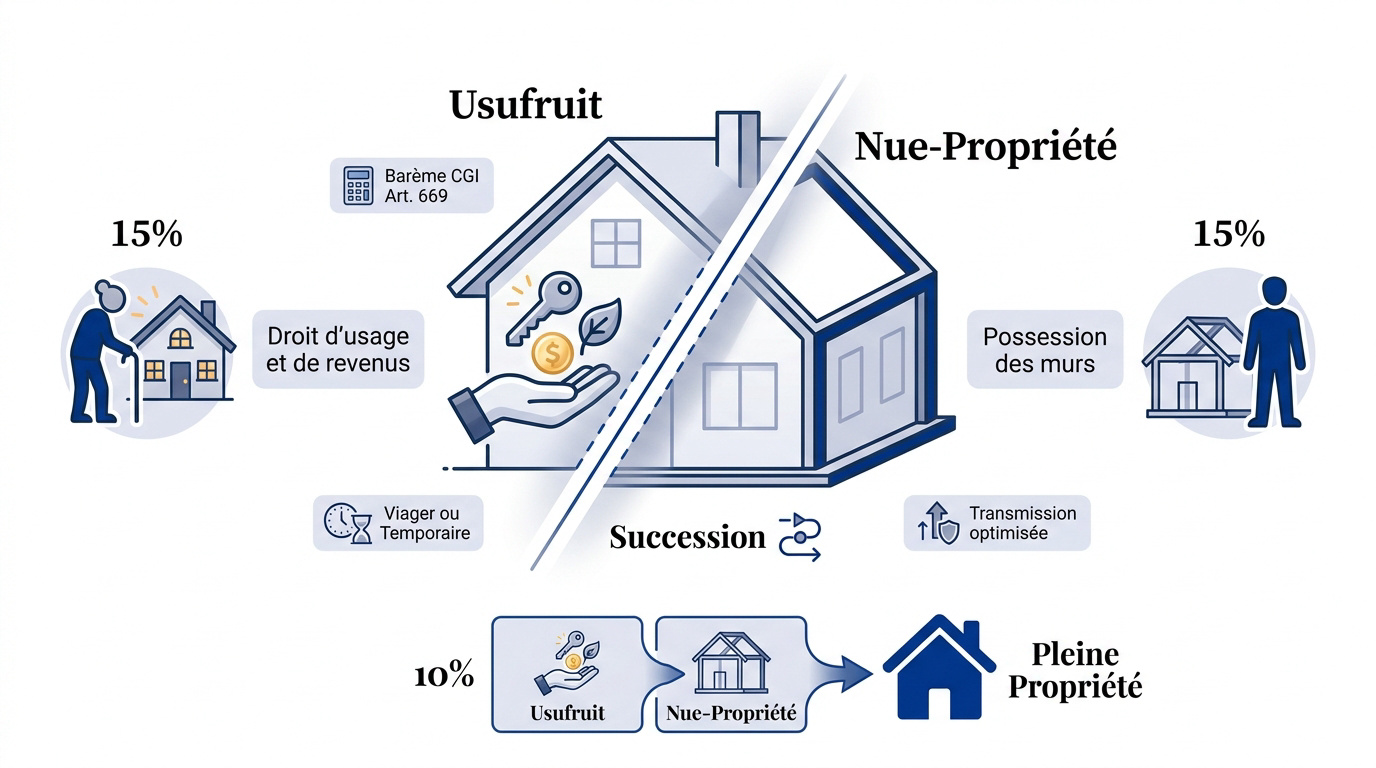
Le démembrement de propriété sépare l’usage (usufruit) de la possession des murs (nue-propriété). En succession, le barème de l’article 669 du CGI fixe la valeur fiscale selon l’âge de l’usufruitier, optimisant ainsi la transmission.
La compréhension de ces mécanismes repose sur la distinction précise entre les trois piliers du droit de propriété.
La distinction fondamentale entre usufruit et nue-propriété
Le droit de propriété se divise en trois prérogatives. L’usus permet d’utiliser le bien. Le fructus autorise la perception des revenus. Enfin, l’abusus donne le droit de disposer du bien.
Ces droits se séparent lors d’un démembrement. L’usufruitier conserve l’usage et les loyers potentiels. Le nu-propriétaire possède uniquement la structure du bien. C’est une répartition juridique stricte mais complémentaire.
La réunion de ces statuts forme la pleine propriété. Au décès de l’usufruitier, le nu-propriétaire récupère l’intégralité des droits. Le mécanisme est automatique et sans frais supplémentaires.
Le cadre légal du démembrement de propriété
Les articles 578 et suivants du Code civil définissent ce cadre. Ces textes encadrent les relations entre les parties concernées. Ils protègent les droits de chacun durant toute la durée du démembrement.
Il faut distinguer le démembrement subi lors des règles de partage légal du démembrement choisi par donation. Le contexte change souvent la perception des obligations. Pourtant, la loi reste la même pour tous.
La loi offre une protection concrète à chacun. Le nu-propriétaire ne peut pas être dépossédé de son titre de propriété. L’usufruitier jouit d’une sécurité d’habitation totale. C’est un équilibre fragile mais juridiquement très solide.
Les différences entre usufruit viager et usufruit temporaire
L’usufruit viager s’éteint naturellement au décès du titulaire. C’est la forme la plus courante dans le cadre familial. Sa valeur dépend uniquement de l’espérance de vie statistique de l’usufruitier.
L’usufruit temporaire possède une durée fixe déterminée à l’avance. On l’utilise souvent pour aider un enfant étudiant durant ses années de formation. Le terme est connu dès le départ.
La durée impacte directement la valeur de la nue-propriété. Plus l’usufruit est long, moins la nue-propriété vaut cher fiscalement. C’est un levier fiscal puissant pour transmettre un patrimoine important.
Le choix entre ces deux formes dépend de vos objectifs. Il faut adapter la forme aux besoins patrimoniaux. Chaque situation mérite une analyse notariale précise.
Quels sont les droits et devoirs de l’usufruitier ?
En fait, si l’usufruitier a de larges pouvoirs sur le quotidien du bien, il n’en demeure pas moins tenu à une rigueur stricte pour préserver l’actif.
L’usage du bien et le droit d’habitation
L’usufruitier peut habiter le logement librement. Il y installe sa famille ou ses meubles. C’est son droit d’usage personnel et exclusif.
Il doit cependant respecter la destination du bien. On ne transforme pas une maison en usine. La dégradation volontaire est lourdement sanctionnée par les tribunaux.
Le Droit d’Usage et d’Habitation (DUH) est souvent confondu avec l’usufruit. Pourtant, ce droit est plus restrictif que l’usufruit classique. Il ne permet pas la mise en location. C’est une nuance souvent oubliée par les héritiers.
La perception des revenus et la mise en location
L’usufruitier peut louer le bien seul. Il signe le bail et perçoit les loyers. Aucun accord du nu-propriétaire n’est requis pour un bail d’habitation classique.
Les revenus lui appartiennent en totalité. Il doit simplement les déclarer aux impôts. C’est un complément de retraite idéal pour beaucoup de seniors.
Attention aux baux ruraux ou commerciaux. Ici, l’accord du nu-propriétaire devient obligatoire. Sans cela, le bail peut être annulé. La loi protège ainsi la valeur future du capital structurel face à des engagements longs.
L’obligation d’entretien et de conservation du patrimoine
L’entretien courant incombe à l’usufruitier. Cela inclut les peintures, la chaudière ou le jardin. Il doit maintenir le bien en bon état de propreté.
En cas de négligence, sa responsabilité est engagée. Le nu-propriétaire peut exiger des travaux sous astreinte. Il faut veiller à la substance même de la propriété.
Pour préserver la valeur du bien, l’usufruitier doit assumer :
- Remplacement des vitres cassées
- Entretien des gouttières
- Révision annuelle de la plomberie
- Taxe d’enlèvement des ordures ménagères
Un inventaire initial est recommandé. Cela évite les litiges lors de la restitution.
Le rôle du nu-propriétaire dans la gestion du bien
Le nu-propriétaire semble souvent passif dans l’ombre de l’usufruitier. Pourtant, il agit comme le véritable gardien de la valeur structurelle du patrimoine familial sur le long terme.
Le droit de disposer des murs et du capital
Le nu-propriétaire peut vendre ses droits librement. Il n’a pas besoin de l’accord de l’usufruitier. L’acheteur devra toutefois respecter l’usufruit en place jusqu’à son extinction naturelle.
La vente de la pleine propriété est différente. Elle requreiert l’unanimité des parties concernées. L’article 815-5 du Code civil interdit de forcer cette vente contre l’usufruitier. C’est une protection capitale.
Il possède aussi un droit de regard. Les transformations majeures nécessitent son aval préalable. On ne casse pas un mur porteur sans obtenir son autorisation écrite au préalable.
La protection du patrimoine immobilier à long terme
Être nu-propriétaire est un investissement patient. La valeur mécanique du droit augmente avec le temps. C’est une capitalisation sans gestion locative pour l’héritier concerné.
Au décès de l’usufruitier, la pleine propriété se reconstitue. Cela se fait sans aucun droit de succession supplémentaire. C’est l’atout majeur de ce montage juridique spécifique.
Le nu-propriétaire peut agir en justice. Si le bien périclite, il demande la déchéance de l’usufruit. C’est une mesure radicale pour sauver le capital immobilier familial menacé.
Les limites de l’intervention sur l’usage quotidien
Il est interdit de troubler l’usufruitier. Le nu-propriétaire n’est pas chez lui. Il ne peut pas entrer dans les lieux sans y être invité expressément.
L’absence de droit d’accès est stricte. Même pour vérifier l’entretien, il faut un accord. Le respect de la vie privée prime sur la propriété en droit français.
Des sanctions existent pour les abus constatés. Un nu-propriétaire trop intrusif risque des dommages et intérêts. La paix de l’usufruitier est sacrée aux yeux de la loi française actuelle.
Comment se calcule la valeur des droits de succession ?
Mais comment chiffrer tout cela ? Tout repose sur une grille fiscale précise qui lie la valeur financière à l’âge biologique du détenteur.
L’application du barème fiscal de l’article 669 du CGI
L’article 669 du CGI impose un barème fixe. Il définit la part de l’usufruit par tranches de dix ans. C’est la référence pour le fisc.
La valeur de l’usufruit diminue avec l’âge. À 21 ans, elle vaut 90 %. À 91 ans, elle tombe à seulement 10 %. C’est mathématique.
Ce barème est obligatoire pour les donations. Il sert aussi au calcul des droits de succession lors d’un héritage. Il simplifie les relations avec l’administration fiscale lors du dépôt de la déclaration.
Exemples chiffrés de calcul de la nue-propriété
| Âge de l’usufruitier | Valeur Usufruit | Valeur Nue-propriété |
|---|---|---|
| 51-60 ans | 50 % | 50 % |
| 61-70 ans | 40 % | 60 % |
| 71-80 ans | 30 % | 70 % |
| 81-90 ans | 20 % | 80 % |
| +91 ans | 10 % | 90 % |
Pour un bien de 200 000 euros à 65 ans. L’usufruit vaut 40 %, soit 80 000 euros. La nue-propriété taxable est de 120 000 euros seulement.
L’économie est réelle par rapport à la pleine propriété. On ne paie des droits que sur une fraction du bien. C’est une stratégie de transmission redoutable.
Abattements légaux et optimisation de la base taxable
Les abattements classiques s’appliquent sur la valeur démembrée. Un enfant bénéficie de 100 000 euros. Cela réduit encore la note fiscale finale.
Le démembrement réduit l’assiette taxable mécaniquement. C’est un effet de levier puissant. On transmet plus avec moins de fiscalité.
Le cumul est possible entre abattements et barème. Il faut bien calculer le timing de la donation. Plus on anticipe, plus le gain pour les héritiers est significatif et sécurisé.
Répartition des charges et travaux entre les parties
La question du financement des dépenses est centrale pour maintenir l’entente familiale. Comprendre comment s’articulent usufruit et nu-propriété : comment ça fonctionne dans une succession ? évite bien des litiges devant le notaire.
La gestion des taxes foncières et impôts locaux
L’usufruitier paie la taxe foncière. C’est la règle fiscale de base en France. Il assume aussi la taxe d’habitation s’il occupe le bien.
Concernant l’IFI, l’usufruitier déclare la pleine propriété. C’est généralement lui qui est redevable de cet impôt. Le nu-propriétaire est exonéré sur ce bien.
La taxe d’ordures ménagères est récupérable sur le locataire. Si l’usufruitier habite le bien, il la paie. C’est une charge liée à l’usage quotidien et non à la structure.
La prise en charge des grosses réparations structurelles
L’article 606 définit les grosses réparations. Elles concernent les gros murs, les voûtes et les toitures. Ces travaux incombent légalement au nu-propriétaire seul.
Attention, l’usufruitier ne peut pas forcer le nu-propriétaire à les faire. La jurisprudence est constante sur ce point. Pourtant, si le bien menace ruine, une action est possible pour mise en péril.
Une exception existe pour les défauts d’entretien. Si l’usufruitier a négligé le toit, il paie. La vétusté totale n’oblige pas non plus à la reconstruction.
L’intérêt de rédiger une convention de démembrement
La loi est supplétive, on peut y déroger. Une convention notariée permet de répartir les charges différemment. C’est une sécurité indispensable pour éviter les conflits familiaux.
On peut prévoir que l’usufruitier paie tout. Cela protège les enfants qui n’ont pas de revenus. Le contrat doit être clair et précis sur chaque poste.
La signature devant notaire donne une force probante. Elle est opposable aux tiers et au fisc. C’est le meilleur moyen de pacifier la gestion d’un bien familial complexe.
La donation avec réserve d’usufruit pour anticiper
Anticiper est le maître-mot pour éviter que l’État ne devienne votre principal héritier lors de la succession finale.
Le mécanisme de transmission anticipée du patrimoine
Donner la nue-propriété permet de garder son toit. On transmet les murs tout en restant chez soi. C’est un confort psychologique et financier majeur.
Au décès, l’usufruit s’éteint sans frais. Les héritiers deviennent pleins propriétaires automatiquement. Aucune taxe n’est due sur cette récupération de jouissance.
Cette stratégie nécessite de la rigueur. Il faut veiller au respect de la réserve héréditaire pour protéger chaque enfant. La loi française encadre strictement ces transmissions pour garantir l’équité familiale.
La présomption de propriété et l’article 751 du CGI
Attention à la règle des trois mois. Si le donateur décède trop vite, le fisc s’interroge. Il peut réintégrer le bien dans la succession totale.
C’est la présomption de propriété de l’article 751. L’administration soupçonne une donation de dernière minute. Il faut prouver la sincérité de l’acte initial.
Des preuves peuvent écarter ce risque. Un acte notarié ancien est la meilleure défense. Il est donc crucial de ne pas attendre le dernier moment pour agir.
L’usufruit successif pour protéger le conjoint survivant
La réversion d’usufruit est une clause précieuse. Au décès du premier époux, l’usufruit passe au second. Les enfants attendent le second décès pour la pleine propriété.
Cela garantit le cadre de vie du conjoint. Il conserve ses revenus locatifs ou son logement. C’est une protection mutuelle indispensable entre époux.
Fiscalement, cette transmission est souvent exonérée entre conjoints. Elle permet de lisser la transmission sur deux générations. C’est un outil de gestion de patrimoine très efficace et sécurisant.
Cas particuliers et extinction du démembrement
Pourtant, le démembrement ne s’arrête pas à l’immobilier classique et peut concerner des actifs plus liquides ou financiers.
Le quasi-usufruit sur les sommes d’argent
Sur de l’argent, on parle de quasi-usufruit. L’usufruitier peut dépenser le capital librement. Il en dispose comme s’il en était le seul propriétaire.
Une créance de restitution naît alors. Les nus-propriétaires la feront valoir au décès. Ils se paieront sur le reste de la succession.
Enregistrer une convention de quasi-usufruit est vital. Cela prouve la dette envers les héritiers. Sans cela, le fisc pourrait taxer deux fois les mêmes sommes d’argent.
La nue-propriété appliquée aux parts de SCPI
Les parts de SCPI se démembrent aussi. L’usufruitier reçoit les dividendes trimestriels. Le nu-propriétaire attend la fin pour récupérer la pleine valeur des parts.
C’est un excellent outil de diversification. On évite les soucis de gestion immobilière directe. La société de gestion s’occupe de tout pour vous.
L’usufruitier d’un portefeuille peut gérer les titres, à condition de maintenir la substance. C’est une règle de prudence rappelée par la Cour de cassation.
Extinction de l’usufruit et gestion des conflits
L’usufruit prend fin au décès. Il peut aussi s’arrêter par l’arrivée du terme prévu. L’abus de jouissance est une autre cause, plus rare.
La reconstitution est simple et automatique. Il n’y a pas besoin d’acte notarié obligatoire pour les meubles. Pour l’immobilier, une attestation immobilière est nécessaire.
En cas de conflit, la médiation est préférable. Un procès en partage est long et coûteux. Il vaut mieux trouver un accord amiable pour découvrir des solutions en cas de blocage et préserver l’entente familiale.
Maîtriser le démembrement via l’usufruit et la nue-propriété en succession permet de protéger le conjoint tout en optimisant la fiscalité selon le barème de l’article 669 du CGI. Anticipez dès maintenant vos démarches avec une convention notariée pour garantir une transmission sereine et pérenniser votre patrimoine familial.
FAQ
Qu’est-ce que le démembrement de propriété lors d’un héritage ?
Le démembrement de propriété est un mécanisme juridique qui sépare le droit de propriété en deux parties distinctes : l’usufruit et la nue-propriété. Dans le cadre d’une succession, cela permet de diviser les prérogatives sur un bien. L’usufruitier reçoit le droit d’utiliser le bien (usus) et d’en percevoir les revenus (fructus), comme des loyers, tandis que le nu-propriétaire possède les murs (abusus) sans pouvoir en jouir immédiatement.
Cette situation peut résulter de la loi, par exemple pour protéger le conjoint survivant, ou d’une volonté exprimée dans un testament. Au décès de l’usufruitier, le nu-propriétaire devient automatiquement plein propriétaire du bien, sans formalités complexes ni droits de succession supplémentaires à payer sur cette récupération.
Quels sont les droits et les obligations de l’usufruitier ?
L’usufruitier dispose d’un droit d’usage total : il peut habiter le logement ou le louer pour percevoir les loyers. En contrepartie, il a l’obligation d’agir avec prudence et de veiller à l’entretien courant du patrimoine. Cela inclut les réparations courantes, les frais de maintenance (peintures, chaudière, menuiseries) et le paiement des taxes périodiques comme la taxe foncière.
Il doit également réaliser un inventaire des biens au début du démembrement pour garantir qu’il rendra le patrimoine en bon état. S’il néglige l’entretien et que cela dégrade la structure du bien, sa responsabilité peut être engagée par le nu-propriétaire.
Quelles charges incombent au nu-propriétaire ?
Le nu-propriétaire est principalement responsable des grosses réparations définies par l’article 606 du Code civil. Il s’agit des travaux touchant à la structure et à la solidité générale de l’immeuble, tels que le gros œuvre, les voûtes, les murs de soutènement ou le remplacement complet d’une toiture. Il n’a cependant pas le droit d’occuper le bien ni d’en percevoir les revenus tant que l’usufruit est actif.
Toutefois, le nu-propriétaire n’est pas tenu de financer ces grosses réparations si elles sont la conséquence directe d’un manque d’entretien manifeste de la part de l’usufruitier. Il dispose d’un droit de visite annuel pour s’assurer que le bien est maintenu dans un état satisfaisant.
Comment évalue-t-on la valeur de l’usufruit et de la nue-propriété ?
La valeur de chaque droit est déterminée par le barème fiscal de l’article 669 du Code Général des Impôts (CGI), qui se base sur l’âge de l’usufruitier. Plus l’usufruitier est jeune, plus la valeur de son usufruit est élevée (90 % avant 21 ans), car il est censé jouir du bien plus longtemps. À l’inverse, pour un usufruitier de plus de 91 ans, l’usufruit ne représente plus que 10 % de la valeur totale.
Ce calcul est crucial lors d’une succession ou d’une donation, car il définit l’assiette taxable. En ne payant des droits que sur la valeur de la nue-propriété, les héritiers réalisent une économie fiscale importante, puisque la pleine propriété se reconstituera plus tard sans taxation additionnelle.
Est-il possible de vendre un bien dont la propriété est démembrée ?
La vente de la pleine propriété d’un bien démembré nécessite impérativement l’accord de l’usufruitier et du nu-propriétaire. En cas de vente, le prix est alors réparti entre eux selon la valeur de leurs droits respectifs au moment de la transaction, souvent en s’appuyant sur le barème fiscal lié à l’âge de l’usufruitier.
Si le nu-propriétaire souhaite vendre uniquement ses droits (la nue-propriété), il peut le faire librement sans l’accord de l’usufruitier. Cependant, l’acquéreur devra respecter l’usufruit en place et ne pourra pas occuper le bien avant le décès de l’usufruitier ou la fin du terme prévu.
Comment s’éteint l’usufruit dans une succession ?
La cause d’extinction la plus fréquente est le décès de l’usufruitier. À cet instant, le démembrement cesse et le nu-propriétaire devient plein propriétaire de plein droit, sans intervention nécessaire du fisc. L’usufruit peut aussi prendre fin par l’arrivée d’un terme convenu (usufruit temporaire), par la renonciation de l’usufruitier, ou par une décision de justice en cas d’abus de jouissance grave.
Une fois l’usufruit éteint, le bien doit être restitué au nu-propriétaire. S’il s’agissait d’une somme d’argent (quasi-usufruit), les héritiers détiennent une créance de restitution qu’ils peuvent faire valoir sur la succession pour récupérer l’équivalent des sommes dépensées par l’usufruitier.