
L’essentiel à retenir : la mise en demeure est une sommation juridique indispensable pour transformer un simple retard en manquement officiel. Elle vous permet de fixer un délai raisonnable, souvent de 8 à 15 jours, tout en déclenchant le calcul des intérêts de retard. Ce courrier, envoyé par recommandé, sécurise vos droits et constitue une preuve de bonne foi obligatoire avant toute saisine judiciaire.
En France, la mise en demeure est un acte formel encadré par les articles 1344 et suivants du Code civil, permettant de constater juridiquement un défaut d’exécution.
Pourtant, une simple erreur de rédaction peut rendre votre démarche irrecevable devant un tribunal. Cet article vous propose une lettre mise en demeure modèle et des conseils pratiques pour sécuriser vos droits et favoriser une résolution amiable.
- Lettre de mise en demeure : modèle, définition et rôle
- Différences entre relance amiable et sommation formelle
- Mentions obligatoires pour garantir la validité du courrier
- Modes d’envoi et conservation des preuves de réception
- Structure du document type et adaptation selon le litige
- Délais de réponse et calcul des intérêts de retard
- Suites judiciaires après une mise en demeure infructueuse
- Précautions à prendre pour éviter les erreurs de forme
Lettre de mise en demeure : modèle, définition et rôle
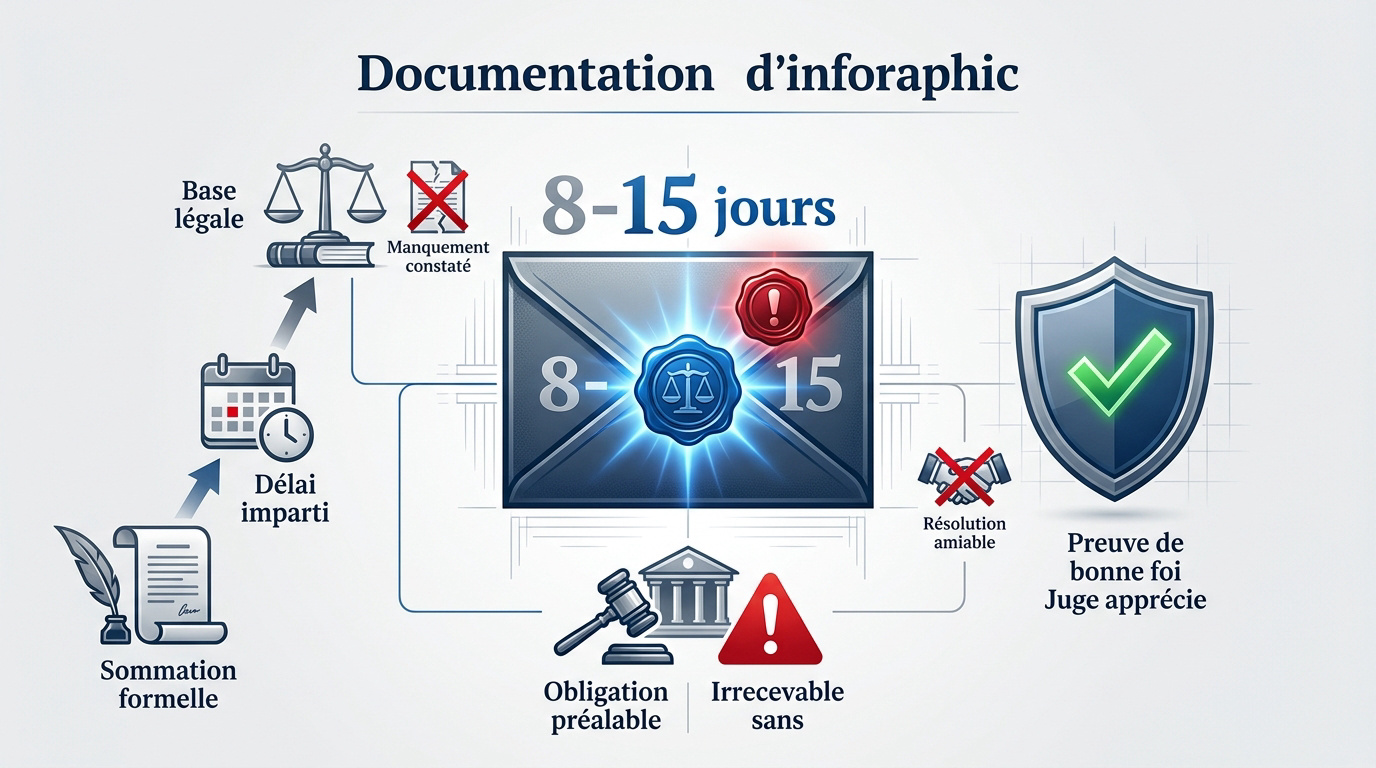
La mise en demeure est une sommation juridique formelle constatant un défaut d’exécution. Envoyée par recommandé, elle fixe un délai (souvent 8 à 15 jours) et déclenche les intérêts de retard, étape préalable obligatoire avant toute saisine judiciaire.
Le passage d’un simple désaccord à une procédure officielle nécessite une transition claire pour marquer la fin des échanges informels.
Utilité juridique de la mise en demeure
Cette lettre constitue une interpellation officielle de votre débiteur. Elle transforme un simple retard en un manquement juridique constaté. C’est le point de départ légal pour réclamer l’exécution d’une obligation contractuelle ou légale précise.
L’envoi par recommandé garantit une traçabilité parfaite de vos échanges. Ce document sert de preuve irréfutable de votre démarche devant un tribunal.
Elle incite aussi à une résolution amiable rapide. Le destinataire comprend que la phase de négociation informelle est terminée. Cela évite souvent des frais de justice.
Preuve de bonne foi devant les tribunaux
Envoyer ce courrier démontre votre volonté de dialogue. Le juge apprécie toujours que vous ayez tenté de résoudre le litige sans agressivité. Cela renforce votre position lors des débats.
Le magistrat dispose d’un pouvoir d’appréciation souverain sur le comportement des parties. Une mise en demeure claire prouve que vous n’êtes pas procédurier par plaisir. Vous avez laissé une dernière chance réelle à votre adversaire de régulariser sa situation.
Pour sécuriser vos démarches, vous pouvez vous appuyer sur l’expertise de Scribeo afin de fiabiliser vos écrits. Ce document devient la pièce maîtresse de votre dossier. Sans lui, votre demande pourrait paraître prématurée ou injustifiée.
Obligation préalable avant saisie du juge
Dans de nombreux litiges, la loi impose cette étape. C’est le cas pour les loyers impayés ou les charges de copropriété. Sans elle, votre action en justice est irrecevable.
Le risque de nullité de la procédure est réel. Un avocat adverse soulèvera immédiatement ce manque de formalisme. Vous perdriez alors des mois de procédure pour une simple erreur d’envoi. Mieux vaut respecter scrupuleusement le calendrier légal.
Seule l’urgence manifeste permet de s’en passer. Un péril imminent ou une mesure conservatoire justifie parfois la saisine directe. Mais ces exceptions restent rares et très encadrées.
Différences entre relance amiable et sommation formelle
Avant de sortir l’artillerie juridique, il est souvent utile de passer par une phase plus souple pour maintenir le dialogue.
La relance simple pour préserver la relation
La relance est un rappel courtois. On part du principe que l’oubli est involontaire. Le ton reste diplomatique pour ne pas braquer votre interlocuteur ou partenaire commercial.
Juridiquement, ce courrier n’a pas de poids réel. Il n’interrompt pas les délais de prescription. Il ne fait pas courir les intérêts moratoires non plus. C’est un outil purement relationnel et informel pour débloquer la situation.
Privilégiez cette approche pour un premier retard. Si la relation est ancienne et de confiance, c’est idéal. Cela permet de régler le problème sans froisser personne inutilement.
Le basculement vers la mise en demeure
Quand les promesses orales ne sont pas tenues, il faut agir. Le silence prolongé du débiteur est un signal d’alerte. La fermeté devient alors votre seule option viable.
Ce courrier marque une rupture nette. On quitte le domaine de la discussion pour celui de la mise en demeure formelle. Les mots sont choisis pour leur portée juridique. L’objectif est de fixer un cadre strict et définitif.
Alors, voici ce que ce basculement implique concrètement :
- Fin de la patience
- Début du délai légal
- Menace d’exécution forcée
- Preuve pour le tribunal
Impact psychologique sur le destinataire
La mention « Mise en demeure » provoque souvent un choc. Le destinataire réalise que vous êtes prêt à aller en justice. Cela change radicalement sa perception de votre demande.
La formalité du recommandé renforce cet effet. On ne peut plus ignorer le problème. L’aspect solennel du document pousse à une réaction immédiate. La plupart des litiges se règlent d’ailleurs à cette étape précise.
En fait, c’est un signal de sérieux. Vous montrez que vous connaissez vos droits. Cela décourage les débiteurs de mauvaise foi qui misent sur votre passivité.
Mentions obligatoires pour garantir la validité du courrier
Pour que ce document produise ses effets, vous devez respecter un formalisme rigoureux sous peine de le voir invalidé.
Identification précise des parties concernées
Indiquez vos coordonnées complètes sans erreur. Votre nom, prénom et adresse doivent être parfaitement lisibles. Pour une entreprise, précisez le SIRET et le siège social. Cette précision évite toute contestation sur l’identité.
Identifiez le débiteur avec la même rigueur. Une erreur sur le destinataire rendrait l’acte inopérant. Vérifiez bien l’orthographe du nom et l’adresse exacte du domicile ou du siège.
La date de rédaction est capitale. Elle sert de point de repère pour le calcul des délais. Sans date, impossible de prouver quand la sommation a été émise.
Exposé de la créance et du délai imparti
Détaillez précisément l’origine de la dette. Précisez le montant exact en euros, incluant les centimes. Mentionnez le numéro de facture ou le contrat concerné. Le débiteur doit savoir exactement ce qu’il vous doit et pourquoi.
Fixez un délai de réponse raisonnable. Généralement, on accorde huit à quinze jours. Ce temps permet au destinataire d’organiser son paiement ou de vous répondre sérieusement.
Utilisez explicitement le terme « Mise en demeure ». C’est une condition de validité fondamentale. Sans cette mention, le courrier pourrait être requalifié en simple lettre de relance.
Signature et mentions protectrices spécifiques
Ajoutez la mention « sous toutes réserves ». Cela protège vos droits futurs en justice. Vous ne renoncez à aucun autre recours ou demande d’indemnisation complémentaire par ce courrier.
La signature doit être manuscrite ou certifiée électroniquement. Elle authentifie votre volonté d’agir. Un document non signé n’a aucune valeur légale. C’est la preuve finale de votre engagement dans cette procédure de recouvrement.
Énoncez clairement les suites en cas d’inaction. Parlez de saisine du tribunal ou d’exécution forcée. Cette menace graduée souligne le caractère impératif de votre demande officielle.
Modes d’envoi et conservation des preuves de réception
Rédiger un bon courrier est une chose, mais prouver qu’il a bien été reçu en est une autre, bien plus cruciale.
Lettre recommandée avec accusé de réception
Le recommandé est le standard incontournable. Il offre une date certaine à votre envoi. C’est le mode le plus économique pour obtenir une preuve juridique solide.
Conservez précieusement le bordereau de dépôt. Il prouve que vous avez effectué la démarche. L’accusé de réception, signé par le destinataire, confirme la remise effective. Ces deux documents sont indispensables.
| Mode d’envoi | Valeur juridique | Coût moyen | Rapidité |
|---|---|---|---|
| LRAR | Preuve légale ⚖️ | Faible 💶 | 2-3 jours 📬 |
| Commissaire de justice | Force probante 🛡️ | Élevé 💶💶 | Immédiat ⚡ |
| Remise en main propre | Date certaine ✍️ | Gratuit 👐 | Instantané 🤝 |
Recours au commissaire de justice pour la remise
Parfois, l’huissier est indispensable pour plus de sécurité. C’est le cas face à un débiteur fuyant. La remise par acte de commissaire est incontestable juridiquement.
Le procès-verbal de remise a une force probante supérieure. L’officier ministériel atteste du contenu et de la date. Même si le destinataire refuse de prendre l’acte, la remise est considérée comme effectuée. C’est une garantie absolue.
Certes, cette méthode coûte plus cher qu’un timbre. Mais son efficacité est redoutable. Elle montre une détermination sans faille qui suffit souvent à débloquer les impayés.
Gestion du refus ou du pli non réclamé
Que faire si le destinataire refuse le pli ? La loi considère souvent que la notification est faite. On ne peut pas se soustraire à ses obligations en ignorant le facteur.
En cas de retour « NPAI », vérifiez l’adresse. Si elle est correcte, gardez l’enveloppe fermée. Elle servira de preuve devant le juge. Vous avez fait votre part du travail en tentant de prévenir l’autre partie.
Le délai commence à courir dès la première présentation. Ne perdez pas de temps si le courrier revient. Enchaînez directement avec l’étape suivante de votre plan d’action juridique.
Structure du document type et adaptation selon le litige
Chaque conflit a ses spécificités, il faut donc savoir moduler le contenu de votre lettre pour qu’elle soit percutante.
Corps de texte et rappel des faits
Vous devez retracer l’histoire chronologiquement. Listez les dates de signature du contrat et d’échéance. Précisez que vos relances sont restées vaines. Un récit factuel aide le juge à comprendre la situation.
Liez ensuite chaque fait à une obligation. Citez la clause contractuelle non respectée. Cela prouve que votre demande est légitime. Votre base juridique doit paraître solide et indiscutable.
Pour un cas spécifique, vous pouvez consulter ce modèle de demande de paiement de salaire. Il illustre parfaitement comment exposer des faits professionnels. Soyez toujours précis dans vos descriptions.
Clauses de médiation et d’échéancier amiable
Proposez parfois un règlement échelonné des sommes. Cela montre votre pragmatisme évident. Un mauvais arrangement vaut souvent mieux qu’un procès. Votre trésorerie vous remerciera pour cette souplesse.
Mentionnez aussi la possibilité d’une médiation. Dans certains cas, comme pour une contestation de charges de copropriété, la conciliation est valorisée. Les tribunaux apprécient cette volonté de dialogue préalable.
Précisez que cette offre est limitée. Sans accord rapide, la procédure reprendra. Ne laissez pas l’autre partie gagner du temps. Fixez une limite claire pour agir.
Adaptation du ton au profil du destinataire
Le ton change selon votre interlocuteur. Restez poli mais ferme en toute circonstance. L’objectif est d’être pris au sérieux immédiatement. Évitez toute agressivité qui desservirait votre dossier.
Face à un professionnel, soyez technique. Utilisez le jargon approprié avec précision. Pour un particulier, expliquez simplement les risques encourus. L’équilibre entre fermeté et pédagogie est la clé.
En fait, la neutralité reste votre arme. Elle renvoie une image de détermination calme. Évitez les points d’exclamation ou les injures. Ces débordements pourraient se retourner contre vous.
Délais de réponse et calcul des intérêts de retard
Le temps est un facteur clé dans le recouvrement ; il faut savoir le compter avec précision pour agir au bon moment.
Définition d’un délai de réponse raisonnable
Huit à quinze jours est la norme acceptée. Ce délai permet au débiteur de débloquer les fonds. C’est aussi une durée jugée raisonnable par les tribunaux français.
Modulez ce temps selon l’urgence de votre situation. Pour un péril imminent, quarante-huit heures peuvent suffire. À l’inverse, un litige complexe demande parfois trois semaines de réflexion. Adaptez-vous toujours à la nature réelle du conflit.
Comptez en jours calendaires pour plus de simplicité. Précisez bien la date limite dans votre courrier. Cela évite toute confusion sur le moment où vous saisirez la justice.
Calcul et réclamation des intérêts moratoires
La mise en demeure fait courir les intérêts légaux. C’est un effet juridique majeur de cet acte. Votre créance commence enfin à produire des petits fruits financiers.
Les taux applicables varient selon la nature de la dette. Il existe un taux pour les particuliers et un autre pour les professionnels. Vérifiez les chiffres officiels mis à jour chaque semestre. C’est une compensation pour votre préjudice financier.
Voici les éléments indispensables pour fixer ces montants :
- Date de réception du courrier
- Taux légal en vigueur
- Montant du principal
- Formule de calcul prorata temporis
Durée de validité et impact de la prescription
Ce courrier interrompt le délai de prescription. C’est une sécurité vitale pour ne pas perdre vos droits. Vous gagnez du temps précieux pour préparer la suite judiciaire.
Attention, une mise en demeure n’est pas éternelle. Sa validité s’émousse si vous n’agissez pas après le délai fixé. Le juge pourrait considérer que vous avez renoncé à vos prétentions. Ne laissez pas votre dossier dormir trop longtemps.
Il est prudent de surveiller les délais légaux pour éviter l’extinction de votre action. Une action trop tardive est souvent fatale pour le recouvrement.
Suites judiciaires après une mise en demeure infructueuse
Si le silence persiste malgré vos efforts, il est temps de passer à l’étape supérieure devant les autorités compétentes.
Procédure d’injonction de payer simplifiée
L’injonction de payer est une procédure rapide et peu coûteuse. Elle ne nécessite pas de débat contradictoire immédiat. Vous déposez une requête au greffe avec vos preuves. C’est l’outil idéal pour les créances simples et incontestables.
Le juge rend une ordonnance après examen de vos pièces. Si le débiteur ne s’oppose pas, elle devient exécutoire. Vous pouvez alors faire saisir ses comptes bancaires.
Pour en savoir plus sur les procédures de recouvrement forcé, n’hésitez pas à consulter les étapes légales spécifiques. Mais avant d’en arriver là, vérifiez bien que votre dossier est solide.
Rôle de l’avocat et du commissaire de justice
Pour les dossiers complexes, l’avocat devient indispensable. Il saura qualifier juridiquement vos griefs avec précision. Son expertise sécurise votre parcours dans les méandres du droit civil.
Le commissaire de justice intervient pour l’exécution forcée. Lui seul peut pratiquer des saisies ou des expulsions légales. Son rôle est de transformer votre titre de propriété en argent réel. C’est le bras armé de la justice.
Vous pouvez solliciter un accompagnement professionnel pour garantir la validité de vos actes. En fait, ces experts évitent bien des erreurs de procédure coûteuses.
Saisie des tribunaux compétents pour le fond
Le tribunal judiciaire traite la plupart des litiges civils. Le choix dépend souvent du montant total réclamé. Vérifiez bien les seuils de compétence avant de lancer votre assignation.
On passe alors à une procédure contradictoire classique. Chaque partie échange ses arguments et ses pièces. C’est un processus plus long mais nécessaire pour les conflits de fond. Votre mise en demeure initiale sera scrutée par le tribunal.
Préparez un dossier complet et bien classé. Joignez tous les échanges, contrats et preuves de réception. La rigueur de votre préparation est la clé de votre succès final.
Précautions à prendre pour éviter les erreurs de forme
Une erreur de plume peut réduire à néant des mois de patience ; voici comment sécuriser votre envoi final.
Interdiction des menaces illégales ou abusives
Ne franchissez jamais la ligne rouge du harcèlement. La pression doit rester strictement juridique et proportionnée. Les menaces physiques ou les insultes sont formellement interdites par la loi.
Le risque de poursuites pénales est bien réel pour vous. Un débiteur malin pourrait porter plainte pour violences morales. Restez donc factuel et professionnel en toutes circonstances. Votre crédibilité devant un futur juge en dépend directement.
Distinguez bien le droit de la menace gratuite. Annoncer une action en justice est un droit légitime. Menacer de ruiner la réputation de quelqu’un est un délit punissable.
Erreurs de forme entraînant la nullité
L’oubli d’une mention obligatoire est l’erreur la plus fréquente. Vérifiez trois fois la présence du terme « Mise en demeure ». Sans lui, votre courrier perd toute sa force de sommation.
Une erreur sur le montant réclamé peut aussi être fatale. Si vous demandez trop, le débiteur contestera la totalité. Soyez d’une précision chirurgicale sur les sommes et les dates. Une petite faute de frappe peut coûter très cher.
Si vous détectez une erreur après l’envoi, rectifiez vite. Renvoyez un nouveau courrier qui annule et remplace le précédent. C’est la seule façon de repartir sur des bases saines.
Vérification finale avant validation et envoi
Utilisez une liste de contrôle avant de fermer l’enveloppe. Vérifiez les adresses, les montants et surtout votre signature. Un dernier coup d’œil évite bien des déconvenues administratives ultérieures.
La cohérence des dates est un point de vigilance majeur. La date du courrier doit correspondre au jour de l’envoi effectif. Assurez-vous que les pièces jointes sont bien les bonnes. Un dossier brouillon donne une mauvaise image de votre sérieux.
Voici les éléments indispensables à valider avant votre envoi :
- Signature présente sur le document original.
- RIB joint si besoin pour faciliter le règlement immédiat.
- Copie du contrat initial pour justifier l’obligation.
- Preuve du montant dû (factures ou décomptes précis).
En utilisant ce modèle de lettre de mise en demeure, vous sécurisez vos droits grâce à un formalisme rigoureux et un délai clair. Envoyez-le par recommandé pour déclencher les intérêts légaux et préparer sereinement une éventuelle étape judiciaire. Agissez dès maintenant pour transformer ce litige en une résolution amiable rapide.
FAQ
Est-il obligatoire d’envoyer une mise en demeure avant de saisir la justice ?
Dans de nombreuses situations, la mise en demeure constitue effectivement une étape préalable indispensable avant toute action judiciaire. Elle permet de prouver que vous avez tenté de résoudre le conflit à l’amiable, ce qui est une condition de recevabilité de votre demande devant certains tribunaux.
L’absence de ce document, lorsqu’il est exigé par la loi (comme pour les loyers impayés ou les charges de copropriété), peut entraîner l’irrecevabilité de votre dossier. En cas de doute, il est prudent d’adresser ce courrier pour sécuriser votre procédure et démontrer votre bonne foi au juge.
Quel est le délai de réponse habituel à accorder au destinataire ?
La loi ne fixe pas de durée rigide, mais elle impose que le délai soit « raisonnable ». En pratique, on accorde généralement entre 8 et 15 jours au destinataire pour s’exécuter. Ce temps doit être suffisant pour lui permettre d’organiser un paiement ou de répondre de manière argumentée à votre demande.
Ce délai peut toutefois être modulé selon l’urgence ou la complexité de l’affaire. Par exemple, une somme très importante peut justifier un délai légèrement plus long, tandis qu’un péril imminent peut réduire ce temps à 48 heures. Il est essentiel de préciser une date limite claire dans votre courrier.
Une mise en demeure permet-elle d’arrêter le délai de prescription ?
En droit français, le principe général est que la mise en demeure n’interrompt pas le délai de prescription. Elle ne fait pas repartir le compteur à zéro, contrairement à une demande en justice ou à une reconnaissance de dette par le débiteur. Il est donc crucial de surveiller vos délais légaux d’action (souvent 5 ans en matière civile).
Il existe néanmoins des exceptions spécifiques, notamment si votre contrat prévoit une clause d’interruption par mise en demeure, ou dans certains domaines comme les assurances ou la sécurité sociale. Hors ces cas, seule une saisine du tribunal garantit l’interruption de la prescription.
Peut-on réclamer des intérêts de retard grâce à ce courrier ?
Oui, l’un des effets juridiques majeurs de la mise en demeure est de faire courir les intérêts moratoires. C’est à partir de la date de réception de ce courrier (constatée par l’accusé de réception) que votre créance commence à produire des intérêts au taux légal en vigueur.
Ces intérêts servent de compensation financière pour le préjudice subi à cause du retard de paiement. Le taux, révisé chaque semestre, diffère selon que le litige concerne des particuliers ou des professionnels. C’est un outil efficace pour inciter le débiteur à régulariser sa situation rapidement.
Que faire si le destinataire refuse le pli recommandé ou ne le réclame pas ?
Si le courrier vous revient avec la mention « pli avisé non réclamé » ou si le destinataire refuse de le signer, la procédure n’est pas pour autant annulée. La justice considère souvent que vous avez rempli votre obligation de notification en tentant de prévenir l’autre partie à son adresse exacte.
Il est impératif de conserver l’enveloppe fermée et les preuves de l’envoi. Ces éléments prouveront au juge votre diligence. Si le débiteur est particulièrement fuyant, il est alors recommandé de passer par un commissaire de justice (huissier) pour une remise en main propre, ce qui rend la notification incontestable.
Est-il nécessaire de faire appel à un avocat pour rédiger cette lettre ?
Il n’est pas obligatoire de solliciter un avocat pour rédiger une mise en demeure ; vous pouvez tout à fait le faire vous-même en utilisant un modèle adapté. L’essentiel est de respecter les mentions obligatoires, comme l’expression « Mise en demeure » et l’exposé précis des faits et de la demande.
Toutefois, pour des litiges complexes ou des montants élevés, l’intervention d’un professionnel peut être rassurante. Un avocat saura qualifier juridiquement vos griefs et son papier à en-tête peut parfois exercer une pression psychologique supplémentaire sur le destinataire pour débloquer la situation.