
L’essentiel à retenir : pour recouvrer une créance entre particuliers, vous devez disposer d’une dette certaine, liquide et exigible avant d’agir. La procédure d’injonction de payer offre une solution rapide pour obtenir un titre exécutoire sans procès long, à condition d’agir dans le délai de prescription de 5 ans. Cette démarche sécurise votre remboursement en permettant des saisies forcées si le débiteur ne s’exécute pas volontairement.
Le délai de prescription pour réclamer une dette entre particuliers est de cinq ans, mais il se réduit à seulement deux ans lorsqu’un professionnel agit contre un consommateur. Pour que votre demande soit recevable devant un tribunal, la dette doit impérativement être certaine, liquide et exigible, c’est-à-dire non contestée, chiffrée et arrivée à échéance.
Il est fréquent de se sentir démuni face à un proche qui ne respecte pas ses engagements de remboursement. Cet article détaille les étapes du recouvrement de créance particulier, de la mise en demeure amiable à la procédure d’injonction de payer, pour vous aider à récupérer votre dû sereinement.
- Le recouvrement de créance particulier et ses fondements légaux
- La phase amiable pour résoudre le litige sans juge
- Combien coûte réellement une procédure judiciaire ?
- La procédure simplifiée de l’injonction de payer
- La gestion des contestations et de l’opposition du débiteur
- 4 étapes pour activer le recouvrement forcé
- Les obstacles majeurs et les recours transfrontaliers
Le recouvrement de créance particulier et ses fondements légaux
Une créance entre particuliers doit être certaine, liquide et exigible pour être recouvrable. Le délai de prescription est de 5 ans. La procédure d’injonction de payer permet d’obtenir un titre exécutoire sans procès long, à condition de prouver l’existence de la dette par un écrit valide.
Pour entamer ces démarches, il est nécessaire de réunir les preuves matérielles attestant de la réalité de la dette.
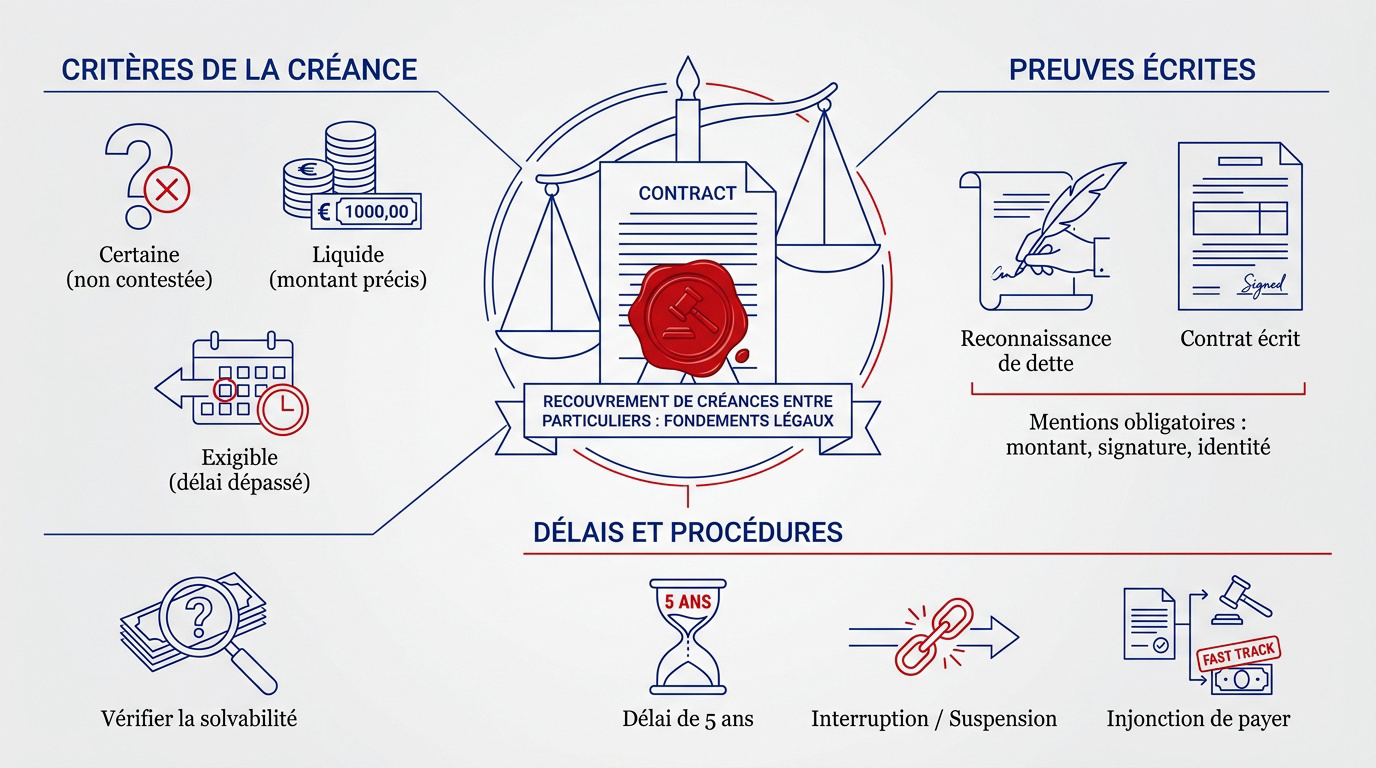
Les trois critères d’une créance recouvrable : certaine, liquide et exigible
Une *créance est certaine* si son existence n’est pas contestable. Elle est liquide quand son montant est précisément chiffré. Enfin, elle devient exigible lorsque la date de paiement prévue est dépassée.
Sans la réunion de ces trois piliers, aucune action judiciaire n’est recevable devant un tribunal. Ces éléments sont les conditions de l’injonction de payer indispensables pour agir. Vous devez prouver que la dette est réelle et actuelle.
Il est donc impératif de posséder un document probant. Ce support doit démontrer l’engagement initial pris par votre débiteur.
La distinction entre reconnaissance de dette et contrat écrit
La reconnaissance de dette manuscrite […] diffère du contrat de prêt. Le premier est un acte unilatéral. Le second formalise un accord entre deux parties distinctes.
L’écrit doit comporter des mentions obligatoires précises. Le montant doit figurer en chiffres et en lettres. Les identités des parties et la signature du débiteur sont également strictement requises pour sa validité.
Dans un litige familial ou amical, ces écrits possèdent une force probante majeure. Ils évitent que le prêt ne soit requalifié en don manuel. Cela sécurise juridiquement votre démarche de remboursement.
Les délais de prescription pour agir avant l’extinction du droit
Le droit français fixe généralement un délai de 5 ans pour agir. Ce temps commence dès l’échéance de la dette. Vous pouvez consulter les détails sur la prescription entre particuliers pour ne pas laisser vos droits s’éteindre prématurément.
Certains événements interrompent ce délai, comme une reconnaissance de dette ou une action en justice. À l’inverse, la médiation suspend le décompte. Le temps s’arrête alors sans effacer les mois déjà écoulés.
Attention, car une fois ce délai expiré, la dette devient une obligation naturelle. Vous ne pourrez plus contraindre légalement le débiteur. Le remboursement dépendra alors uniquement de sa seule volonté.
Vérifier la solvabilité du débiteur avant d’engager des frais
Engager des poursuites contre un insolvable professionnel s’avère souvent contre-productif. Si la personne ne possède aucun actif, le titre exécutoire restera lettre morte. Vous aurez alors perdu du temps et de l’argent.
Observez les signes extérieurs de richesse ou la situation professionnelle actuelle. Une propriété immobilière est un gage de sécurité important. Ces indices permettent d’évaluer les chances réelles de récupérer les sommes prêtées.
Il est parfois plus sage d’arrêter les frais. Si le coût des procédures dépasse l’espoir de récupération, la perte financière s’alourdit. Une gestion pragmatique du litige reste votre meilleure alliée.
La phase amiable pour résoudre le litige sans juge
Avant de solliciter les tribunaux, il est souvent plus efficace et moins coûteux de tenter une approche diplomatique pour débloquer la situation.
La lettre de relance simple pour maintenir le dialogue
Considérez la relance comme un rappel cordial destiné à rafraîchir la mémoire de votre débiteur. Cette étape évite de braquer la personne tout en manifestant votre vigilance sur l’impayé.
Votre courrier doit mentionner clairement le montant dû, la date d’échéance initiale et une proposition de contact. Vous offrez ainsi une opportunité de justifier un éventuel oubli ou retard.
Le secret réside dans le ton : restez ferme sur votre droit mais ouvert à la discussion. Une approche trop agressive dès le départ pourrait fermer définitivement la porte aux négociations.
Rédiger une mise en demeure efficace pour constituer une preuve
La mise en demeure est un acte juridique formel indispensable qui marque une rupture avec les simples rappels. Elle prouve officiellement que vous avez exigé le paiement de la dette.
Il faut impérativement envoyer ce courrier en recommandé avec accusé de réception pour lui donner une date certaine. Ce document joue un rôle de la mise en demeure central en cas de futur procès.
Sachez que ce courrier déclenche automatiquement le calcul des intérêts légaux de retard. C’est un levier financier non négligeable pour inciter votre débiteur à réagir rapidement.
Le protocole d’accord transactionnel pour sécuriser un échéancier
La transaction, encadrée par l’article 2044 du Code civil, permet de figer un accord écrit. Chaque partie accepte des concessions mutuelles pour clore définitivement le différend sans passer devant un juge.
Pour être robuste, ce document doit comporter des éléments précis :
- Montant total reconnu.
- Dates précises de chaque échéance de paiement.
- Conséquences prévues en cas de nouveau non-respect.
- Signature des deux parties avec la mention « lu et approuvé ».
L’avantage majeur est la possibilité de demander l’homologation de cet accord par un juge. Cela permet d’obtenir un titre exécutoire sans subir une procédure judiciaire longue et incertaine.
Le rôle limité du commissaire de justice sans titre exécutoire
À ce stade, le commissaire de justice (anciennement huissier) agit uniquement comme un médiateur professionnel. Il utilise son autorité pour tenter de trouver une solution amiable avec votre débiteur.
Pourtant, sans décision de justice préalable, il n’a absolument aucun pouvoir de saisie sur les biens ou les comptes. Son action repose exclusivement sur la persuasion et la négociation volontaire.
Enfin, notez bien que les frais engagés pour ce recouvrement amiable restent à votre charge exclusive. Vous ne pouvez pas les facturer au débiteur tant qu’un juge ne l’a pas ordonné.
Combien coûte réellement une procédure judiciaire ?
Si la diplomatie échoue, le passage au judiciaire devient inévitable, mais il nécessite une analyse précise du budget à engager.
Évaluation des frais de commissaire de justice et de greffe
Comptez environ 35€ pour la requête d’injonction et 80€ à 150€ pour la signification par commissaire selon les actes. C’est le point de départ financier pour obtenir votre titre exécutoire.
Les tarifs réglementés varient selon le montant de votre créance. Pour une dette supérieure à 1 280€ en métropole, la requête coûte 51,60€ et sa signification 61,90€. Des frais de déplacement de 11,28€ s’ajoutent souvent à chaque acte.
Pourtant, certains greffes civils ne facturent pas de frais de dépôt de requête. Cette gratuité initiale allège la note pour les particuliers qui agissent seuls sans passer par un tribunal de commerce.
L’impact du montant de la dette sur le choix de la procédure
Récupérer une dette de moins de 500 euros demande de la réflexion. Les frais d’actes peuvent vite grignoter une part trop importante du capital que vous espérez revoir un jour.
En fait, les frais fixes de signification restent identiques peu importe la somme. Si vous réclamez 200€, payer 80€ de frais semble risqué si le débiteur s’avère finalement insolvable.
Alors, je vous conseille d’utiliser la procédure simplifiée pour les créances de moins de 5 000 euros. C’est souvent plus direct et adapté pour le recouvrement d’une créance entre particuliers : les étapes légales à suivre deviennent alors moins lourdes.
Les aides financières et la prise en charge des frais par le débiteur
L’aide juridictionnelle existe pour les créanciers aux revenus modestes. Elle permet de couvrir tout ou partie des frais d’huissier ou d’avocat sans piocher dans vos économies personnelles.
Vous pouvez aussi invoquer l’article 700 du Code de procédure civile. Le juge peut alors condamner votre adversaire à vous rembourser vos frais de défense, comme les honoraires de votre conseil.
Précisons que les dépens, qui incluent les frais d’huissier indispensables, sont normalement supportés par le perdant. Si vous gagnez, le débiteur devra donc *payer sa dette plus ces frais légaux*.
Le recours à l’assurance protection juridique
Avant de sortir votre carnet de chèques, vérifiez vos contrats d’assurance habitation ou de carte bancaire. Beaucoup de gens ignorent qu’ils bénéficient d’une garantie protection juridique incluse dans leurs cotisations.
Cette garantie permet la prise en charge totale ou partielle des frais de procédure. L’assureur peut ainsi régler directement le commissaire de justice ou l’avocat selon les plafonds de votre contrat.
Mais attention, regardez bien les délais de carence et les seuils d’intervention. Certains assureurs refusent d’intervenir pour des litiges trop petits ou si le conflit a débuté avant la signature du contrat.
La procédure simplifiée de l’injonction de payer
Pour obtenir un titre exécutoire rapidement et à moindre frais, l’injonction de payer reste l’outil privilégié.
Constituer le dossier de requête et choisir le formulaire Cerfa
Pour initier votre demande de recouvrement d’une créance entre particuliers : les étapes légales à suivre débutent par le choix du formulaire Cerfa n°12946. Ce document officiel est spécifiquement dédié aux litiges civils opposant des personnes physiques.
Votre dossier doit impérativement regrouper les pièces justificatives :
- Une copie de la reconnaissance de dette signée.
- La mise en demeure préalable avec son accusé de réception.
- Un décompte précis des intérêts et vos justificatifs d’identité.
Soyez vigilant lors du chiffrage de votre demande. Vous devez inclure le montant principal de la dette mais aussi les frais annexes engagés. Une erreur dans ce calcul pourrait fragiliser la validité de votre requête.
Déterminer le tribunal compétent selon le domicile du débiteur
La règle de base est simple : vous devez saisir le tribunal judiciaire du lieu où réside votre débiteur. C’est cette proximité géographique qui définit la compétence territoriale de la juridiction saisie.
Toutefois, le juge des contentieux de la protection intervient pour des situations spécifiques. C’est notamment le cas pour les litiges liés aux crédits à la consommation ou aux dépôts de garantie non rendus.
Il existe une exception notable concernant les baux d’habitation. Pour ces dossiers, la compétence est rattachée au lieu de situation de l’immeuble. Peu importe alors l’adresse actuelle de votre ancien locataire.
Obtenir et signifier l’ordonnance par un commissaire de justice
Le magistrat examine votre dossier sans organiser de débat oral entre vous et l’autre partie. S’il estime la requête fondée, il rend une ordonnance portant injonction de payer.
Une fois l’ordonnance obtenue, vous disposez d’un délai de 6 mois pour agir. Vous devez obligatoirement charger un commissaire de justice de signifier cet acte officiellement à votre débiteur.
Cette signification est une étape pivot de la procédure. Elle informe formellement le débiteur de la décision prise et lui précise son droit d’opposition dans un délai d’un mois.
Les conséquences d’un rejet de la requête par le juge
Si le juge refuse votre demande, totalement ou partiellement, sachez qu’aucun appel n’est possible contre cette décision. C’est une particularité de cette procédure simplifiée qui se veut rapide mais sans recours direct.
Mais rien n’est perdu pour autant. Vous pouvez toujours engager une assignation en paiement au fond. Cette voie classique permet un débat contradictoire complet devant le tribunal pour prouver votre bon droit.
Le rejet s’explique souvent par une preuve jugée insuffisante par le magistrat. Une prescription manifeste de la dette peut également conduire à cette issue négative immédiate.
La gestion des contestations et de l’opposition du débiteur
L’obtention d’une ordonnance n’est pas une fin en soi, car le débiteur dispose de moyens légaux pour contester la dette.
Les délais et modalités pour former une opposition
Le débiteur a exactement un mois après la signification de l’acte par le commissaire de justice pour s’opposer. Passé ce délai, l’ordonnance devient définitive. Il ne faut donc pas traîner.
La démarche s’effectue auprès du greffe du tribunal ayant rendu la décision, par courrier ou via le portail numérique. Vous trouverez les détails sur les délais d’opposition sur les sites officiels. C’est une étape formelle mais indispensable.
Sachez que cette opposition bloque tout. Elle suspend immédiatement les procédures de saisie engagées par le créancier.
Le passage à l’audience classique en cas de désaccord
Une fois l’opposition enregistrée, l’affaire change de dimension. Le tribunal convoque les deux parties pour un débat contradictoire public. Chacun doit alors exposer ses arguments devant le juge.
Vous devez préparer un dossier solide. Produire des preuves irréfutables devient vital pour répondre aux contestations de votre adversaire. Sans documents concrets, votre demande de recouvrement d’une créance entre particuliers : les étapes légales à suivre risque de s’effondrer.
Souvent, le magistrat propose une médiation judiciaire. C’est une opportunité pour clore le litige à l’amiable. Cela évite parfois un procès long et coûteux.
L’intervention de l’avocat selon les seuils financiers du litige
La loi fixe des règles strictes sur la représentation. Si votre créance dépasse le seuil de 10 000 euros, l’avocat devient obligatoire. En dessous, vous pouvez théoriquement vous défendre seul.
Pourtant, un conseil juridique reste un atout majeur. Un professionnel sait détecter des vices de procédure invisibles pour un néophyte. Son expertise sécurise votre parcours judiciaire face à un débiteur de mauvaise foi.
Enfin, l’avocat joue un rôle de négociateur. Il peut obtenir un accord transactionnel même si l’instance est déjà lancée. C’est parfois la voie la plus rapide vers le paiement.
Que faire si le débiteur conteste la réalité de la dette ?
Le débiteur peut nier l’existence même de son dû. Il invoquera souvent l’absence de signature sur le contrat. Parfois, il prétendra même avoir déjà remboursé la somme en espèces.
Ne vous laissez pas déstabiliser par ces affirmations. La charge de la preuve repose sur vos épaules en tant que demandeur. C’est à vous de démontrer que l’argent est toujours dû.
Utilisez tous les moyens à votre disposition. Les témoignages via des attestations 202 sont précieux. Des mails ou des SMS explicites constituent aussi des preuves acceptées par les tribunaux.
4 étapes pour activer le recouvrement forcé
Une fois la décision de justice devenue définitive, l’État met à votre disposition des outils de contrainte pour obtenir votre dû.
Transformer l’ordonnance en titre exécutoire définitif
Après avoir attendu le délai légal d’un mois, vous devez solliciter un certificat de non-opposition auprès du greffe. Ce document officiel atteste que votre débiteur n’a pas contesté l’injonction de payer. Sans cette validation, aucune saisie n’est juridiquement possible.
L’ordonnance ainsi revêtue de la formule exécutoire possède une force juridique stable. Elle vous permet d’agir concrètement pour recouvrer vos fonds durant une période de 10 ans. Ce titre devient alors votre arme principale contre l’insolvabilité organisée.
Pour mieux comprendre la puissance de ce document, vous pouvez consulter notre guide sur l’ Expulsion locataire procédure | Guide et étapes 2026. Ce parallèle illustre parfaitement la force contraignante d’un titre exécutoire. C’est le sésame indispensable pour toute intervention physique.
Les différentes saisies possibles sur les comptes ou les biens
La saisie-attribution constitue souvent le levier le plus efficace et rapide. Elle permet de bloquer instantanément les sommes disponibles sur les comptes bancaires de votre débiteur. Le banquier doit alors déclarer les soldes au commissaire de justice.
Une autre option consiste à engager une saisie des rémunérations. Cette procédure se déroule directement entre les mains de l’employeur du débiteur. Une fraction du salaire est prélevée chaque mois selon un barème légal précis.
Enfin, vous pouvez opter pour la saisie-vente des meubles appartenant à la personne redevable. Cette démarche est plus lourde à mettre en œuvre techniquement. Elle s’avère toutefois souvent dissuasive et pousse le débiteur à négocier.
La procédure spécifique pour le recouvrement des chèques sans provision
Si vous détenez un chèque impayé, le point de départ est le certificat de non-paiement. Ce document est délivré par la banque du tireur après une vaine présentation. Il remplace avantageusement une longue procédure judiciaire classique.
Ce certificat devient un titre exécutoire de plein droit après une notification restée infructueuse. Le commissaire de justice signifie l’acte et laisse un délai de 15 jours. Passé ce temps, les poursuites forcées commencent immédiatement.
L’avantage majeur de ce dispositif est sa rapidité d’exécution. En effet, cette voie évite totalement le passage devant le juge civil. Vous gagnez ainsi un temps précieux pour récupérer votre argent.
Le coût des actes d’exécution à la charge du débiteur
Engager un commissaire de justice engendre des frais de saisie spécifiques. Ces coûts réglementés viennent s’ajouter au capital initialement dû par votre débiteur. La loi prévoit que ces accessoires de dette incombent au mauvais payeur.
Toutefois, le professionnel prélève également un émolument de résultat sur les sommes récupérées. Il s’agit d’un pourcentage calculé selon des tranches définies par décret. Ce montant reste généralement déduit des sommes qui vous sont reversées.
Soyez vigilant sur un point : si le débiteur est totalement insolvable, les frais restent dus. Dans ce cas précis, le créancier doit régler les actes effectués par le commissaire. Il est donc utile d’évaluer la solvabilité avant d’agir.
Les obstacles majeurs et les recours transfrontaliers
Certaines situations complexes, comme le surendettement ou l’éloignement géographique, demandent une stratégie juridique adaptée.
L’impact du dossier de surendettement sur la récupération
Dès qu’une commission de la Banque de France déclare un dossier recevable, les procédures de recouvrement sont automatiquement suspendues. Cette mesure protège le débiteur de bonne foi. Elle interdit toute nouvelle saisie.
Le risque majeur pour vous réside dans l’effacement total de la dette via un rétablissement personnel. Parfois, un rééchelonnement sur plusieurs années est imposé. Cela retarde considérablement le remboursement intégral.
Vous devez impérativement déclarer votre créance auprès de la commission après avoir reçu l’attestation de dépôt. C’est l’unique moyen d’exister dans le plan. Sans cela, vous seriez exclu de toute répartition.
Utiliser la procédure européenne de règlement des petits litiges
Pour un recouvrement de créance particulier hors de nos frontières, ce dispositif simplifie les démarches au sein de l’Union européenne. Il concerne les litiges n’excédant pas 5 000 euros. C’est une voie rapide.
La procédure s’appuie sur des formulaires types accessibles en ligne pour faciliter les échanges. Vous remplissez le formulaire A pour lancer la demande. Le défendeur répondra ensuite via le formulaire C.
L’avantage réside dans l’exécution de la décision. Elle est reconnue de plein droit dans tous les pays membres de l’Union. Aucun certificat de non-opposition supplémentaire n’est requis pour agir localement.
Que faire face à un débiteur organisé en insolvabilité ?
Certains débiteurs font disparaître leurs actifs pour ne pas payer. L’article 314-7 du Code pénal définit cela comme une organisation frauduleuse d’insolvabilité. C’est un délit passible de sanctions pénales sévères.
L’action paulienne est alors votre meilleur outil civil. Elle permet de contester un acte d’appauvrissement, comme une donation suspecte. Le bien réintègre virtuellement le patrimoine du débiteur pour être saisi.
Agir sur le terrain pénal peut s’avérer efficace pour débloquer la situation. La menace d’une condamnation incite souvent le débiteur de mauvaise foi à proposer un remboursement. La pression devient alors concrète.
La transaction après jugement pour éviter l’exécution forcée
Même avec un titre exécutoire, un ultime accord amiable est souvent préférable. Cela évite d’engager des frais de commissaire de justice parfois lourds. Vous gagnez du temps et de la sérénité.
| Étape | Action | Coût estimé | Titre exécutoire requis ? |
|---|---|---|---|
| Amiable | Négociation directe | 0 € | Non |
| Injonction | Requête au tribunal | 35 € à 50 € | Non (en attente) |
| Saisie bancaire | Blocage des comptes | 100 € à 150 € | Oui |
| Saisie sur salaire | Prélèvement direct | 80 € à 120 € | Oui |
Une fois l’accord trouvé, ne vous contentez pas d’une promesse orale. Rédigez un protocole transactionnel ou un écrit libératoire précis. Ce document prouve que le litige est définitivement clos pour les deux parties.
Récupérer votre dû nécessite une créance certaine, liquide et exigible, appuyée par une preuve écrite solide. En agissant rapidement via une phase amiable ou une injonction de payer, vous sécurisez votre patrimoine. Prenez les devants dès aujourd’hui pour transformer vos impayés en solutions concrètes et retrouver enfin votre sérénité financière.
FAQ
Quelles sont les conditions indispensables pour pouvoir réclamer le remboursement d’une dette ?
Pour qu’une créance entre particuliers soit recouvrable par voie légale, elle doit impérativement répondre à trois critères cumulatifs : elle doit être certaine (son existence est incontestable), liquide (le montant est précisément chiffré) et exigible (la date limite de paiement est dépassée).
Il est également essentiel de s’assurer que la dette n’est pas prescrite. Entre particuliers, le délai de prescription de droit commun est généralement de 5 ans à compter de la date d’exigibilité de la somme. Si ce délai est franchi, vous perdez votre droit d’agir en justice pour contraindre le débiteur.
Comment s’assurer de la validité d’une reconnaissance de dette ?
Pour être juridiquement solide, une reconnaissance de dette doit comporter la signature du débiteur ainsi que la mention du montant dû, écrit par lui-même en chiffres et en toutes lettres. En cas de différence entre les deux, c’est la somme écrite en lettres qui fait foi.
L’acte doit aussi préciser l’identité des deux parties (nom, prénom, adresse, date de naissance) et la date à laquelle le remboursement doit intervenir. Un écrit est légalement obligatoire pour toute somme supérieure à 1 500 euros, bien qu’il soit vivement conseillé d’en établir un dès le premier euro prêté.
En quoi consiste concrètement la procédure d’injonction de payer ?
L’injonction de payer est une procédure simplifiée et rapide qui permet d’obtenir un titre exécutoire sans passer par un procès long et coûteux. Elle se base sur le dépôt d’une requête écrite (formulaire Cerfa) accompagnée des preuves de la dette, comme une reconnaissance de dette ou une mise en demeure restée sans réponse.
Une fois la requête déposée auprès du tribunal judiciaire du domicile de votre débiteur, le juge examine le dossier seul. S’il estime la demande fondée, il rend une ordonnance d’injonction de payer que vous devrez ensuite faire signifier au débiteur par un commissaire de justice.
Quel est le coût à prévoir pour engager un recouvrement judiciaire ?
Le dépôt d’une requête en injonction de payer est généralement gratuit devant les juridictions civiles. Toutefois, vous devrez prévoir des frais pour la signification de l’ordonnance par un commissaire de justice, dont les tarifs sont réglementés. Ces frais de signification sont initialement à votre charge mais peuvent être mis à la charge du débiteur par le juge.
Si vous choisissez de vous faire accompagner par un avocat ou un mandataire, leurs honoraires s’ajouteront au coût total. Notez que si vos revenus sont modestes, vous pouvez solliciter l’aide juridictionnelle pour couvrir tout ou partie de ces dépenses.
Que peut faire le débiteur s’il conteste la somme réclamée ?
Après avoir reçu la signification de l’ordonnance par le commissaire de justice, le débiteur dispose d’un délai d’un mois pour former une « opposition ». Cette démarche est gratuite et suspend immédiatement l’exécution de l’ordonnance, empêchant toute saisie immédiate.
En cas d’opposition, l’affaire est renvoyée devant le tribunal pour une audience classique. Les deux parties seront alors convoquées pour présenter leurs arguments et leurs preuves de manière contradictoire devant le juge, qui rendra ensuite un jugement définitif.
Comment agir si le débiteur refuse toujours de payer malgré la décision du juge ?
Si le débiteur ne s’oppose pas à l’ordonnance dans le délai d’un mois, celle-ci devient un titre exécutoire définitif. Vous pouvez alors mandater un commissaire de justice pour engager des mesures d’exécution forcée, telles qu’une saisie-attribution sur ses comptes bancaires ou une saisie de ses rémunérations auprès de son employeur.
Ces actes de contrainte permettent de récupérer les sommes dues directement à la source. Il est important de noter que l’ordonnance revêtue de la formule exécutoire vous permet d’agir pour recouvrer votre créance pendant une durée de 10 ans.