
L’essentiel à retenir : un litige d’assurance se résout par étapes, de la négociation amiable à la saisine du médiateur sous 90 jours, avant tout recours judiciaire. Ce processus protège vos droits, notamment face aux clauses d’exclusion qui doivent être claires et apparentes. Vigilance : vous disposez généralement de deux ans pour agir, sauf pour les dommages corporels où le délai s’étend à dix ans.
Le délai de prescription pour un litige d’assurance est généralement de deux ans, mais il s’étend à dix ans en cas de dommages corporels. Pourtant, entre les refus d’indemnisation et les expertises contestées, obtenir gain de cause face à une compagnie peut vite devenir un parcours complexe. Un simple désaccord sur une clause de déchéance ou une exclusion de garantie suffit souvent à bloquer votre dossier.
Cet article détaille les étapes concrètes pour résoudre un litige assurance recours, de la négociation amiable à la saisine du médiateur, afin de rétablir l’équilibre avec votre assureur. On fait le point ensemble sur vos droits et les procédures à suivre.
- Litige avec votre assurance : les recours et bases juridiques
- Constitution d’un dossier de preuve solide et complet
- Phase amiable : de l’interlocuteur local au service réclamation
- Contestation de l’expertise et recours à la contre-expertise
- Saisine du médiateur de l’assurance pour un règlement gratuit
- Procédure judiciaire et choix de la juridiction compétente
- Gestion des sinistres complexes et catastrophes naturelles
- Erreurs classiques et conséquences de la fausse déclaration
Litige avec votre assurance : les recours et bases juridiques
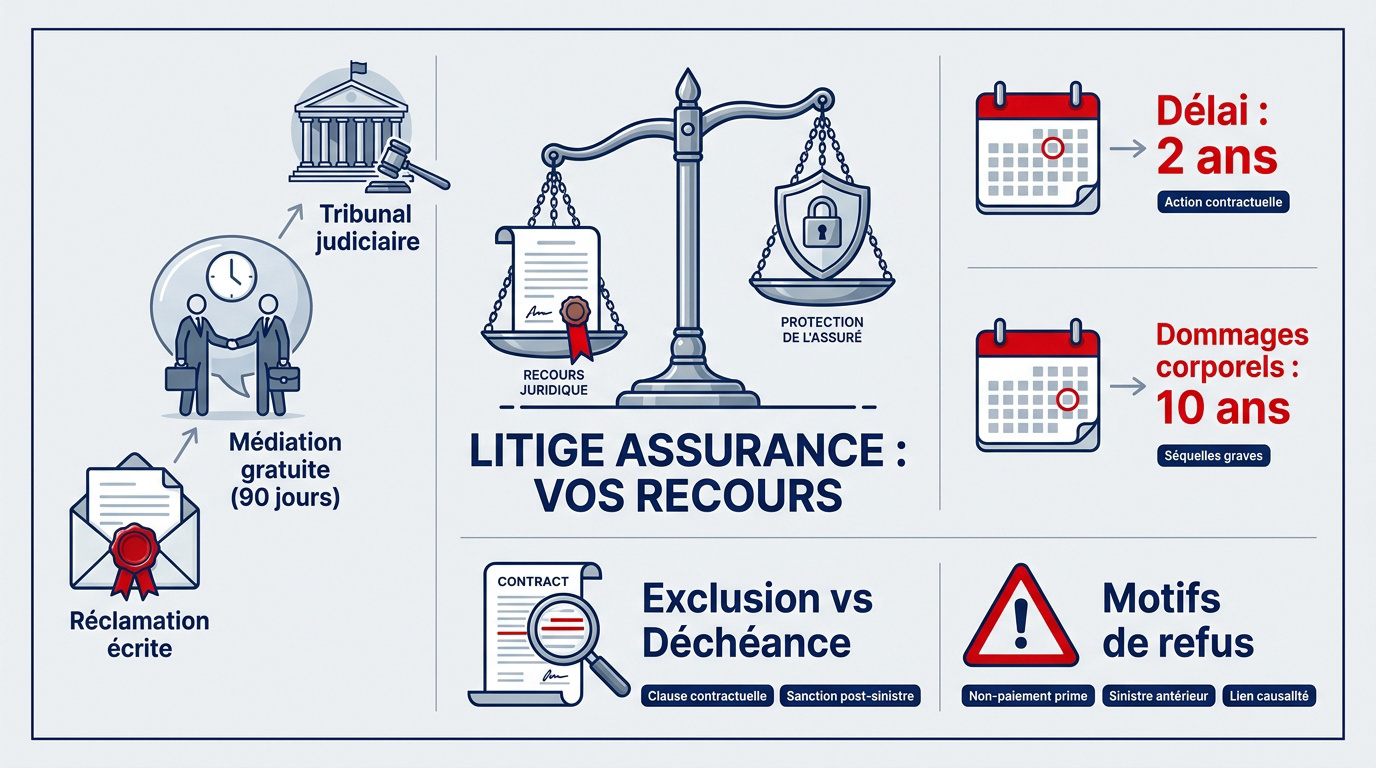
Un litige d’assurance se conteste par étapes : réclamation écrite, médiation gratuite sous 90 jours, puis tribunal judiciaire. Le délai de prescription est de deux ans, sauf pour les dommages corporels fixés à dix ans. Il est alors fondamental de bien saisir les nuances de votre contrat pour agir efficacement.
Pour contester une décision, il faut d’abord comprendre si l’assureur invoque une limite de garantie prévue dès le départ ou une sanction liée à votre comportement.
Distinction entre exclusion et déchéance de garantie
L’exclusion définit ce qui n’est jamais couvert par votre contrat. C’est une limite fixée dès la signature. Elle doit être formelle et limitée pour être opposable.
La déchéance intervient comme une sanction après un sinistre. Vous perdez vos droits suite à une faute commise. Une déclaration très tardive peut ainsi entraîner cette perte d’indemnisation.
Les clauses doivent être écrites en caractères très apparents pour être valides. À défaut, elles sont nulles devant un juge. C’est une protection majeure pour chaque assuré.
Délais de prescription et de déclaration de sinistre
Le délai de droit commun est fixé à deux ans. Il concerne toutes les actions dérivant de votre contrat. Passé ce temps, tout recours devient juridiquement impossible.
Une exception existe pour les dommages corporels. Ici, le délai grimpe à dix ans. C’est vital pour les accidents graves entraînant des séquelles sur le long terme.
Plusieurs causes peuvent interrompre ce délai légal. Une lettre recommandée avec accusé de réception suffit souvent. La désignation d’un expert suspend aussi le temps. Notez bien ces dates charnières.
Motifs fréquents de refus d’indemnisation par l’assureur
Le non-paiement des primes reste un motif classique de refus. L’assureur suspend les garanties après une mise en demeure. Soyez donc vigilant sur vos prélèvements automatiques.
Le sinistre antérieur à la signature est systématiquement exclu. On ne peut pas assurer un bien déjà dégradé. Cela respecte le principe fondamental de l’aléa.
L’assureur peut invoquer un défaut de lien de causalité. Il prétend que le dommage ne provient pas du risque couvert. Il faut alors prouver la corrélation directe. C’est un terrain de lutte fréquent.
Constitution d’un dossier de preuve solide et complet
Pour transformer un refus en acceptation, la qualité de vos preuves fera toute la différence face aux experts de la compagnie.
Importance de la preuve et gestion des écrits
Privilégiez toujours le courrier recommandé. Les paroles s’envolent lors d’un litige. L’accusé de réception est votre seule preuve juridique indiscutable.
Rassemblez systématiquement les éléments suivants pour étayer votre demande :
- Photos des dégâts sous plusieurs angles
- Factures d’achat originales
- Témoignages écrits de voisins ou tiers
Démontrer sa bonne foi est un atout. Ne cachez aucun détail sur les circonstances. Un dossier transparent désarme souvent les arguments de fraude. La sincérité paie devant un médiateur.
Analyse des conditions générales et clauses abusives
Relisez les petites lignes de votre contrat. Les clauses limitatives y sont souvent nichées. Elles réduisent drastiquement les plafonds d’indemnisation prévus.
Vérifiez la typographie des exclusions de garantie. La loi impose des caractères gras ou très lisibles. Si c’est illisible, l’exclusion est inopposable.
Invoquez le déséquilibre significatif si nécessaire. Certaines clauses sont jugées abusives par les tribunaux. Elles favorisent trop l’assureur au détriment du consommateur. C’est un levier de contestation puissant.
Modèle de mise en demeure et communication formelle
La mise en demeure doit être précise. Indiquez clairement l’objet du litige et vos attentes. Mentionnez les articles du code des assurances concernés.
Fixez un délai de réponse raisonnable. Généralement, quinze jours suffisent pour une réaction. Précisez qu’à défaut, vous saisirez les autorités compétentes.
Adoptez un ton factuel et ferme. Évitez l’agressivité ou les menaces inutiles. Restez sur le terrain du droit et des faits. Une communication pro accélère souvent le dossier.
Phase amiable : de l’interlocuteur local au service réclamation
Avant de sortir l’artillerie judiciaire, tentez une approche graduelle en sollicitant les instances internes.
Négociation directe avec l’agent ou le courtier
Prenez rendez-vous avec votre conseiller habituel. Expliquez calmement votre mécontentement face au refus. Parfois, une simple erreur humaine est en cause.
Rappelez votre ancienneté et votre fidélité. C’est un argument commercial de poids. Un agent peut obtenir un geste exceptionnel de la direction.
Relisez ensemble le procès-verbal de sinistre. Des imprécisions peuvent fausser l’interprétation de la garantie. Rectifiez les faits si des éléments manquent. Une mise à jour change parfois tout.
Saisine officielle du service réclamation interne
Il devient nécessaire de contacter son service réclamations par écrit. Trouvez l’adresse sur votre contrat. Cette trace écrite est fondamentale pour votre dossier.
L’assureur a l’obligation d’ accuser réception sous dix jours. L’assureur doit ensuite répondre sous deux mois maximum. Ce délai légal permet de structurer l’attente.
Retracez l’historique complet de vos démarches. Citez les interlocuteurs déjà contactés et leurs réponses. Montrez que vous avez épuisé les voies de dialogue local. C’est une étape obligatoire pour la suite.
Que faire en cas de silence prolongé de l’assureur ?
Attendez deux mois après votre courrier. C’est le délai légal pour une réponse. Au-delà, le silence est considéré comme un rejet. Vous voyez le problème ?
Envoyez un dernier rappel formel. Annoncez votre intention de saisir le médiateur national. Cela débloque souvent des situations administratives enlisées. En fait, cela montre votre détermination.
Vérifiez les clauses sur l’accord tacite. C’est rare en assurance, mais cela existe parfois. Dans la majorité des cas, préparez-vous à la médiation. Ne baissez pas les bras maintenant.
Contestation de l’expertise et recours à la contre-expertise
Si le blocage vient d’une évaluation technique décevante, vous avez le droit de remettre en question les conclusions de l’expert.
Rôle de l’expert d’assurance et limites de son rapport
L’expert est mandaté par la compagnie. Il existe donc un lien de subordination réel. Ses conclusions tendent parfois à minimiser les dommages.
Traquez les erreurs factuelles dans son rapport. Une surface mal calculée ou un matériau oublié. Ces détails techniques sont vos meilleurs leviers de contestation.
Son avis ne vous lie pas. Vous pouvez refuser de signer le procès-verbal. C’est un document de travail, pas un jugement définitif. Gardez votre liberté de critique technique.
Mise en œuvre d’une contre-expertise contradictoire
Engagez votre propre expert d’assuré. Il travaillera uniquement pour vos intérêts personnels. C’est un professionnel indépendant du monde des assurances.
Organisez une réunion d’expertise contradictoire. Les deux experts doivent confronter leurs chiffres. C’est le moment de défendre point par point votre dossier.
Prévoyez un troisième expert en arbitrage. Si le désaccord persiste, cette tierce personne tranchera. Les frais sont alors partagés entre vous et l’assureur. C’est une procédure encadrée.
Frais d’expert d’assuré et protection juridique
Vérifiez vos garanties de protection juridique. Consultez Scribéo: toutes les solutions à vos problèmes juridiques ! pour explorer vos droits. Ce contrat peut couvrir vos frais.
Calculez le rapport coût et bénéfice. Une expertise privée coûte quelques centaines d’euros. Si l’enjeu est de plusieurs milliers, l’investissement est rentable.
Distinguez l’amiable du judiciaire. Les frais d’expertise ordonnée par un juge sont différents. Ils peuvent être remboursés si vous gagnez le procès. Anticipez ces dépenses dans votre budget.
Saisine du médiateur de l’assurance pour un règlement gratuit
Quand le dialogue interne échoue, le médiateur devient votre meilleur allié pour obtenir un avis neutre et gratuit.
Conditions de recevabilité de la médiation
La saisine est possible après une réponse définitive ou deux mois d’attente. Vous devez prouver vos tentatives amiables préalables par écrit. C’est le premier pas indispensable.
Respectez le délai d’un an maximum pour agir. Ce temps court après votre première réclamation écrite officielle. Ne tardez pas trop à lancer cette procédure gratuite.
Aucune action judiciaire ne doit être en cours. Le médiateur ne peut intervenir si un juge est déjà saisi. C’est une alternative au tribunal, pas un complément simultané. Vérifiez bien ce point.
Déroulement et durée de l’instruction du dossier
Utilisez le portail en ligne pour déposer votre dossier complet. C’est rapide et permet un suivi en temps réel. Déposez-y toutes vos pièces justificatives numérisées, comme votre contrat.
Le principe du contradictoire est respecté. L’assureur donnera aussi ses arguments au médiateur de son côté. Vous pourrez consulter ses réponses durant toute l’instruction du litige.
Un avis est rendu sous 90 jours après la recevabilité. C’est un délai moyen constaté pour la plupart des dossiers. La patience est de mise pendant cette analyse.
Portée juridique de l’avis du médiateur
L’avis ne s’impose pas légalement aux parties. Cependant, les assureurs le suivent dans la grande majorité des cas. C’est une recommandation forte et respectée par la profession.
Vous restez libre de refuser la proposition finale. Si elle vous semble injuste, le tribunal reste possible. La médiation n’éteint pas vos droits d’action devant la justice.
La saisine suspend les délais de prescription de deux ans. C’est un avantage juridique majeur pour vous. Vous ne risquez pas de perdre votre droit d’agir en justice. C’est une sécurité.
Procédure judiciaire et choix de la juridiction compétente
Si la médiation ne suffit pas, l’ultime recours reste le tribunal pour faire valoir vos droits par la loi.
Tribunaux compétents selon les montants en jeu
Pour moins de 4000 euros, visez le juge de proximité. La procédure y est simplifiée et souvent plus rapide. C’est idéal pour les petits litiges.
Le tribunal judiciaire gère les sommes supérieures. Il traite les dossiers complexes avec une rigueur procédurale accrue. Son expertise est nécessaire pour les gros enjeux.
La compétence territoriale est celle de votre domicile. C’est une règle protectrice pour l’assuré consommateur. Vous n’avez pas à vous déplacer au siège de la compagnie. C’est un confort.
Nécessité de l’avocat et aide juridictionnelle
L’avocat est obligatoire au-delà de 10000 euros. En dessous, vous pouvez vous défendre seul. Mais un conseil juridique reste vivement recommandé.
Sollicitez l’aide juridictionnelle si vos revenus sont modestes. L’État prendra alors en charge tout ou partie des frais. Remplissez le dossier en mairie.
| Montant du litige | Tribunal compétent | Avocat obligatoire |
|---|---|---|
| Moins de 4000€ | Tribunal de proximité | Non |
| De 4000€ à 10000€ | Tribunal judiciaire | Non |
| Plus de 10000€ | Tribunal judiciaire | Oui |
| Accident (dommages corporels) | Tribunal judiciaire | Oui (si > 10000€) |
Recours spécifiques pour les dommages corporels
L’évaluation des préjudices physiologiques est complexe. Elle nécessite des médecins experts spécialisés. Ne signez jamais d’offre d’indemnisation sans un avis médical indépendant.
Saisissez le juge des référés pour une provision. Cela permet d’obtenir une somme d’argent rapidement. C’est litige avec votre assurance : les recours pour obtenir gain de cause pour payer les soins urgents.
L’expertise médicale judiciaire est la règle d’or. Le juge nomme un expert totalement neutre. Son rapport servira de base solide pour le calcul final. C’est une étape protectrice essentielle.
Gestion des sinistres complexes et catastrophes naturelles
Certains événements climatiques ou sinistres lourds imposent des règles de gestion spécifiques et une vigilance accrue.
Indemnisation de gré à gré vs évaluation réelle
Méfiez-vous des offres de gré à gré immédiates. L’assureur propose un forfait pour éviter une expertise longue. C’est souvent moins avantageux pour vous.
Comparez toujours avec des devis d’artisans locaux. Le coût réel des travaux dépasse souvent l’estimation initiale. Ne vous précipitez pas pour accepter l’argent.
Un dossier peut être réouvert en cas d’aggravation. Si des fissures apparaissent plus tard, signalez-le vite. L’indemnisation initiale ne doit pas bloquer vos droits futurs. Restez attentif à l’évolution.
Mesures de protection contre les pratiques abusives
Ne cédez pas à la pression des quittances. Signer trop vite peut valoir renonciation à tout recours. Prenez le temps de la réflexion.
Consultez des ressources sur le Vice caché maison recours | Guide et étapes clés 2026 pour des problématiques similaires. Cela aide à comprendre vos droits face à des dommages structurels.
Signalez les abus manifestes à l’ACPR. Cet organisme surveille les pratiques déloyales des compagnies. Votre signalement peut aider à réguler le marché. C’est un acte citoyen et utile.
Spécificités des dossiers de catastrophes naturelles
Guettez l’arrêté interministériel au Journal Officiel. Sans ce document, la garantie catastrophe naturelle ne s’active pas. C’est le déclencheur légal indispensable.
Vous avez 30 jours pour déclarer le sinistre. Ce délai court dès la publication de l’arrêté. Soyez extrêmement réactif pour ne pas perdre vos droits.
Les franchises légales sont imposées par l’État. Elles sont fixes et non négociables avec votre assureur. Le montant dépend de la nature du bien endommagé. C’est une règle commune à tous.
Erreurs classiques et conséquences de la fausse déclaration
Pour finir, évitez les pièges qui pourraient se retourner contre vous et compromettre définitivement votre indemnisation.
Sanctions liées à la fausse déclaration intentionnelle
La fausse déclaration entraîne la nullité du contrat. C’est une sanction radicale prévue par la loi. Vous perdez toute couverture pour le sinistre actuel.
Les primes déjà payées restent acquises à l’assureur. C’est une double peine financière très lourde. La fraude ne paie jamais en matière d’assurance.
Distinguez l’erreur de bonne foi de la fraude. Une omission involontaire réduit simplement l’indemnité proportionnellement. Le juge apprécie toujours l’intention réelle de l’assuré. Soyez toujours le plus précis possible.
Risques de la déclaration tardive de sinistre
Respectez les délais de déclaration du contrat. Souvent, vous avez cinq jours ouvrés maximum. Pour le vol, ce délai tombe à deux jours.
L’assureur doit prouver son préjudice. Un retard seul ne suffit pas pour refuser l’indemnisation. Il doit démontrer que ce délai lui a coûté cher.
Justifiez tout retard par un cas de force majeure. Une hospitalisation ou une absence prolongée sont des motifs valables. Fournissez les preuves pour lever la déchéance. La flexibilité existe sous conditions.
Changer d’assurance pendant un litige en cours
La loi Hamon permet de résilier facilement. Vous pouvez changer d’assureur même si un litige est ouvert. Cela n’annule pas vos droits sur le sinistre passé.
Surveillez votre relevé d’informations. Un litige non résolu peut y figurer comme un sinistre en cours. Cela peut augmenter le prix de votre futur contrat.
Anticipez les refus de souscription. Certains assureurs boudent les profils ayant des dossiers complexes. Comparez les offres avant de quitter votre compagnie actuelle. La prudence est mère de sûreté.
Pour résoudre votre litige assurance et obtenir gain de cause, privilégiez la négociation écrite, sollicitez le médiateur ou saisissez le tribunal selon l’enjeu. En agissant avec méthode et réactivité, vous transformerez ce blocage en une indemnisation juste. Votre persévérance est la clé pour rétablir l’équilibre face à votre assureur.
FAQ
Quelle est la différence entre une exclusion et une déchéance de garantie ?
Il est essentiel de distinguer ces deux notions qui n’ont pas les mêmes conséquences juridiques. L’exclusion de garantie définit ce qui n’est jamais couvert par votre contrat dès le départ ; c’est une limite contractuelle qui doit être rédigée de façon formelle et limitée pour être valable. Si une situation correspond à une exclusion, l’assureur n’a pas à intervenir.
À l’inverse, la déchéance est une sanction qui intervient après un sinistre. Dans ce cas, vous aviez droit à la garantie, mais vous perdez ce droit suite à un manquement à vos obligations, comme une déclaration très tardive ayant causé un préjudice à l’assureur. Pour être opposable, une clause de déchéance doit, tout comme l’exclusion, figurer en caractères très apparents dans votre contrat.
Quels sont les délais pour agir contre mon assureur en cas de litige ?
En matière d’assurance, le délai de prescription de droit commun est généralement de deux ans. Ce délai, appelé prescription biennale, court à partir de l’événement qui donne naissance à votre réclamation. Une fois ce délai dépassé, vous ne pouvez plus engager de poursuites judiciaires. Il est donc prudent d’agir rapidement dès l’apparition d’un désaccord.
Toutefois, une exception majeure existe pour les dommages corporels, où le délai est porté à dix ans à compter de la date de consolidation de votre état de santé. Pour interrompre ces délais et protéger vos droits, vous pouvez envoyer une lettre recommandée avec accusé de réception ou solliciter la désignation d’un expert.
Comment contester un refus d’indemnisation qui me semble injuste ?
Si vous faites face à un refus, la première étape consiste à tenter une résolution amiable en contactant votre conseiller habituel ou votre courtier. Si cet échange ne suffit pas, vous devez saisir officiellement le service réclamation de votre compagnie par écrit. L’assureur dispose alors d’un délai de deux mois pour vous apporter une réponse définitive.
En cas d’échec de cette démarche interne, vous avez la possibilité de solliciter gratuitement le Médiateur de l’Assurance. Ce tiers indépendant étudiera votre dossier et rendra un avis, généralement sous 90 jours. Cette étape est souvent efficace pour débloquer des situations complexes sans passer par les tribunaux.
Puis-je demander une contre-expertise si le rapport de l’expert ne me convient pas ?
Absolument, vous n’êtes pas tenu d’accepter les conclusions de l’expert mandaté par votre assurance. Si vous estimez que les dommages ont été sous-évalués ou que des éléments techniques ont été oubliés, vous pouvez engager un expert d’assuré à vos frais. Ce professionnel indépendant réalisera une expertise contradictoire avec l’expert de la compagnie.
Si un désaccord persiste entre les deux experts, un troisième expert peut être nommé pour arbitrer le litige. Les frais de ce tiers sont alors partagés entre vous et votre assureur. Sachez également que vos garanties de protection juridique peuvent parfois prendre en charge tout ou partie de ces frais d’expertise.
Quelles sont les conditions pour qu’une clause d’exclusion soit considérée comme nulle ?
Pour qu’une clause d’exclusion soit valable et vous soit opposable, elle doit respecter des critères de forme très stricts. Selon le Code des assurances, elle doit être « formelle et limitée », ce qui signifie qu’elle doit être claire, précise et ne pas vider le contrat de sa substance. Une clause trop vague, qui nécessiterait une interprétation subjective, peut être jugée nulle par un tribunal.
De plus, ces clauses doivent impérativement figurer en caractères très apparents (par exemple en gras ou dans une police plus grande) afin d’attirer votre attention lors de la signature. Si une exclusion est noyée dans les conditions générales sans mise en évidence particulière, elle ne peut pas vous être appliquée pour refuser une indemnisation.
Quel tribunal dois-je saisir pour un conflit avec mon assurance ?
Le choix de la juridiction dépend principalement des sommes en jeu dans votre litige. Pour les demandes inférieures ou égales à 10 000 €, vous pouvez vous adresser au tribunal de proximité ou au tribunal judiciaire. Si le montant du litige dépasse 10 000 €, le tribunal judiciaire est seul compétent et le recours à un avocat devient obligatoire.
Il est important de noter que pour tous les litiges liés à des accidents avec dommages corporels, c’est systématiquement le tribunal judiciaire qui traite l’affaire. En tant que consommateur, vous avez l’avantage de pouvoir saisir le tribunal de votre lieu de domicile, ce qui facilite vos démarches.