
Ce qu’il faut retenir : pour contrer une arnaque en ligne, l’opposition bancaire immédiate et le signalement sur THESEE ou PHAROS. Ces démarches sécurisent vos finances et permettent aux autorités d’enquêter. Le saviez-vous ? Vous disposez d’un délai légal de 13 mois pour contester un débit frauduleux effectué par carte bancaire au sein de l’Espace Économique Européen.
Chaque année, des milliers de Français sont victimes de fraudes numériques, allant du simple hameçonnage aux faux sites marchands. Face à la perte de fonds, il est fréquent de se sentir démuni ou responsable, alors que les escrocs utilisent des techniques de manipulation de plus en plus sophistiquées pour tromper votre vigilance.
Cet article vous accompagne pour effectuer un arnaque en ligne signalement efficace et vous explique les démarches concrètes pour solliciter un remboursement auprès de votre banque. On fait le point ensemble sur vos droits et les recours disponibles.
- Signalement arnaque en ligne : définition et premiers réflexes
- Identifier la fraude pour mieux agir
- 3 mesures d’urgence pour sécuriser vos finances
- Comment utiliser la plateforme THESEE avec succès ?
- Cadre légal et sanctions pénales applicables
- Récupérer son argent : les recours bancaires
- Aide aux victimes et accompagnement humain
- 4 réflexes pour sécuriser vos données durablement
Signalement arnaque en ligne : définition et premiers réflexes
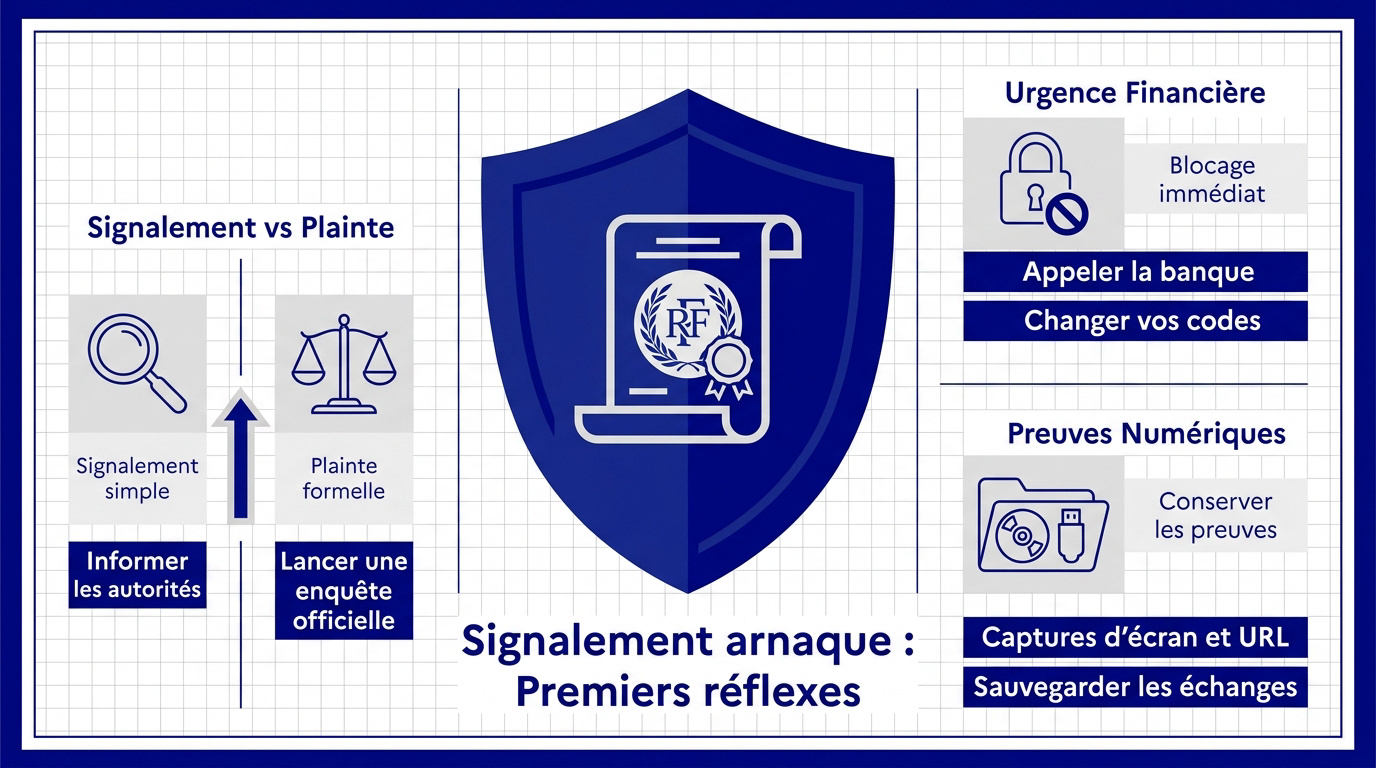
Un signalement administratif via PHAROS ou Signal Spam diffère d’une plainte pénale sur THESEE. En cas de fraude, l’opposition bancaire immédiate et la conservation des preuves numériques (URL, captures) sont les leviers prioritaires pour espérer un remboursement.
La distinction entre ces démarches administratives et judiciaires constitue la première étape pour obtenir réparation.
Différence entre signalement simple et plainte formelle
Le signalement informe les autorités d’une pratique illicite sans lancer d’action pour votre préjudice. À l’inverse, la plainte est un acte juridique fort. Elle vise la sanction de l’auteur et déclenche une enquête officielle par la police ou la gendarmerie.
Les plateformes collectent ces données pour cartographier les réseaux criminels. Il est utile de signaler pour agir efficacement. Cela aide les services d’enquête à bloquer les serveurs malveillants de manière très réactive.
La plainte devient souvent obligatoire pour solliciter un remboursement. Elle prouve votre bonne foi face à votre banque. Sans ce document, l’institution financière peut contester la réalité de l’escroquerie subie.
Critères d’urgence absolue pour limiter les dégâts financiers
Coupez tout contact dès l’apparition d’un doute sérieux. Ne répondez plus aux appels ou messages insistants des fraudeurs. Chaque seconde compte pour protéger vos accès restants et vos données personnelles sensibles.
Appelez votre banque pour bloquer les flux sortants suspects. Changez vos codes d’accès sur une machine saine uniquement. Consultez Scribéo: toutes les solutions à vos problèmes juridiques ! pour d’autres conseils. La réactivité limite l’hémorragie financière immédiate.
Une action tardive peut être interprétée comme une négligence grave. Agissez dans l’heure suivant la découverte du préjudice. Cela renforce votre crédibilité lors des futures démarches de remboursement.
Importance de conserver les preuves numériques intactes
Capturez l’écran de chaque échange avec l’escroc présumé. Notez précisément les adresses URL des sites visités durant la fraude. Ces traces numériques sont vos meilleures alliées devant la justice pour identifier les coupables.
Ne supprimez aucun mail ni SMS de confirmation reçu. Stockez ces fichiers sur un support externe sécurisé comme une clé USB. Ils constituent le socle technique indispensable de votre futur dossier de plainte.
Modifier ou altérer une preuve rend souvent le dossier irrecevable. Laissez les fichiers dans leur format d’origine sans aucune retouche. Les enquêteurs doivent pouvoir authentifier chaque élément technique fourni avec certitude.
Identifier la fraude pour mieux agir
Une fois les premiers réflexes de sécurité appliqués, il est utile de comprendre comment ces pièges fonctionnent pour mieux les dénoncer.
Mécanismes du hameçonnage et des faux sites marchands
Les escrocs jouent sur l’urgence ou la peur. Ils imitent parfaitement les logos de grandes administrations. Voici d’ailleurs la définition du phishing par la CNIL. Restez vigilant face aux offres trop alléchantes.
Vérifiez l’orthographe de l’URL dans votre navigateur. Un site marchand sans mentions légales est suspect. Les prix dérisoires cachent souvent une captation de coordonnées bancaires.
Voici les signaux qui doivent vous alerter immédiatement :
- Absence de cadenas HTTPS
- Fautes de syntaxe grossières
- Prix 70% sous le marché
- Absence de CGV
Signes d’une usurpation d’identité en cours
Vous recevez des SMS de validation non sollicités ? C’est le signe d’une tentative de connexion frauduleuse. Quelqu’un essaie probablement de forcer l’accès à votre banque. Ne communiquez jamais ces codes.
Surveillez vos mails d’alerte de nouvelle connexion. Si l’appareil est inconnu, déconnectez-le immédiatement. Informez-vous aussi sur la diffamation sur internet pour comprendre les risques liés à l’image.
Un vol de documents d’identité permet d’ouvrir des crédits. Les conséquences financières peuvent durer des années. Agissez dès le premier doute sur vos papiers.
Arnaques aux sentiments et chantages à la webcam
L’ingénierie sociale utilise vos émotions pour vous dépouiller. Le fraudeur crée un lien affectif fort en quelques jours. Il finit toujours par demander de l’argent pour une urgence. C’est un scénario classique et redoutable.
Le chantage à la webcam suit souvent une séquence intime. L’escroc enregistre la vidéo sans votre accord. Il menace ensuite de la diffuser à vos proches.
Ne payez jamais la rançon par ces maîtres-chanteurs. Cela ne garantit pas la suppression des images. Signalez immédiatement les faits sur les plateformes officielles.
3 mesures d’urgence pour sécuriser vos finances
Identifier le piège est une chose, mais protéger votre compte bancaire est la priorité absolue pour éviter la ruine.
Procédure de mise en opposition des moyens de paiement
Contactez le serveur interbancaire d’opposition sans attendre. Ce service fonctionne tous les jours à toute heure au 0 892 705 705. Il bloque instantanément l’usage de votre carte égarée ou piratée. Notez bien le numéro d’enregistrement fourni.
Confirmez cette démarche par un courrier recommandé avec accusé de réception. Cela constitue une preuve juridique indispensable. Votre banque doit alors assumer les risques futurs après cette notification officielle.
| Moyen de paiement | Action immédiate | Délai de réaction | Contact |
|---|---|---|---|
| Carte bancaire | Opposition | 13 mois | 0 892 705 705 |
| Chéquier | Opposition | Appel banque | Numéro d’urgence |
| Virement SEPA | Appel banque | 13 mois | Numéro d’urgence |
| Prélèvement | Opposition | 13 mois | Numéro d’urgence |
Réinitialisation sécurisée des accès et mots de passe
Commencez par sécuriser votre boîte mail principale. Elle sert de clé pour tous vos autres comptes. Si elle est compromise, l’escroc peut réinitialiser tous vos accès. Utilisez un mot de passe totalement inédit.
Déconnectez toutes les sessions actives dans vos paramètres de sécurité. Cela expulse le pirate de vos réseaux sociaux. Vérifiez aussi les options de récupération enregistrées pour éviter une nouvelle intrusion.
Un mot de passe robuste mélange chiffres et symboles. Évitez les dates de naissance ou les prénoms de vos enfants. La complexité est votre meilleur rempart numérique face aux tentatives de piratage.
Vérification de l’intégrité de vos appareils informatiques
Lancez un scan complet avec un antivirus à jour. Certains logiciels espions restent tapis dans vos fichiers système. Ils enregistrent vos frappes au clavier en toute discrétion. Une simple suppression manuelle ne suffit jamais.
Si le doute persiste, formatez votre appareil après sauvegarde. C’est la seule méthode pour garantir une propreté totale. Les virus modernes sont particulièrement tenaces et dissimulés dans les recoins du système.
Faites appel à un expert si vous n’êtes pas à l’aise. Un professionnel saura débusquer les portes dérobées installées. Ne négligez pas la sécurité de votre smartphone, cible fréquente de l’arnaque en ligne : comment signaler et tenter de récupérer votre argent ?
Comment utiliser la plateforme THESEE avec succès ?
Après avoir sécurisé vos fonds, il est temps de passer à l’action judiciaire via les outils numériques officiels.
Conditions d’éligibilité au dépôt de plainte en ligne
Le portail THESEE traite les escroqueries courantes comme les faux sites marchands. Vous pouvez accéder à la démarche THESEE officielle pour commencer. Vous devez être majeur pour utiliser ce service. L’usage de FranceConnect facilite grandement l’authentification.
Attention, les investissements frauduleux ne sont pas éligibles ici. Pour ces cas, déplacez-vous en gendarmerie. Le site précise clairement les catégories d’infractions couvertes.
Ce dispositif permet de gagner un temps précieux. Vous n’avez plus besoin d’attendre au commissariat. La signature électronique valide officiellement.
Liste des documents et informations à préparer
Munissez-vous de l’IBAN du compte destinataire des fonds. C’est une information capitale pour les enquêteurs financiers. Relevez aussi les adresses IP si elles figurent dans vos mails. Ces données techniques permettent de localiser l’escroc.
Préparez un récit chronologique et précis. Évitez les commentaires inutiles ou les jugements de valeur. La clarté de votre témoignage accélère le traitement.
Joignez toutes les captures d’écran réalisées précédemment. Chaque preuve visuelle renforce la solidité de votre plainte. Vérifiez que les fichiers sont bien lisibles.
Suivi du dossier et interaction avec les enquêteurs
Votre espace personnel permet de consulter l’état de la procédure. Un récépissé de dépôt est téléchargeable immédiatement après validation. Les délais de réponse varient selon la complexité de l’affaire. Soyez patient car les investigations prennent du temps.
Les enquêteurs peuvent vous contacter pour des précisions. Répondez rapidement pour ne pas bloquer l’avancement. Informez-vous aussi sur vos droits face à la police.
Ajoutez tout nouvel élément de preuve via le portail. Ne créez pas une nouvelle plainte pour le même dossier. La centralisation des informations est cruciale.
Cadre légal et sanctions pénales applicables
Déposer plainte est utile car la loi française prévoit des sanctions sévères contre la cybercriminalité.
Qualifications pénales des délits commis sur internet
L’escroquerie consiste à tromper une personne pour obtenir un bien. Sur internet, l’usage de faux noms aggrave souvent les faits. Le Code pénal définit précisément ces éléments constitutifs. La justice sanctionne l’intention frauduleuse et le préjudice.
L’accès frauduleux à un système est un délit distinct. Il punit l’intrusion dans vos comptes privés. Voici des précisions sur le Droit pénal – Scribéo.
L’utilisation de réseaux numériques constitue une circonstance aggravante. Elle permet d’augmenter les peines encourues par les auteurs. La loi s’adapte aux nouvelles méthodes des pirates.
Peines encourues par les auteurs de fraudes numériques
Un escroc risque jusqu’à cinq ans de prison ferme. Les amendes peuvent atteindre des sommes très importantes, dépassant 375 000 euros. Ces sanctions visent à décourager les réseaux organisés. La sévérité dépend souvent de l’ampleur du préjudice.
Les sociétés complices peuvent aussi être condamnées lourdement. La loi prévoit la dissolution ou l’interdiction d’exercer. La responsabilité pénale des personnes morales est réelle.
La justice peut confisquer les biens achetés avec l’argent volé. Cela permet parfois d’indemniser les victimes lésées. C’est un levier efficace contre l’enrichissement illicite.
Rôle du procureur de la République dans le processus
Le procureur décide de la suite à donner à votre plainte. Il analyse les preuves et la probabilité d’identifier l’auteur. S’il estime les charges suffisantes, il engage les poursuites. Son rôle est central dans la réponse pénale.
Des alternatives au procès existent pour les petits litiges. La médiation pénale permet parfois d’obtenir un remboursement rapide. Le rappel à la loi reste une option.
Vous recevez un avis officiel en cas de classement sans suite. Vous pouvez alors contester cette décision devant le procureur général. Ne baissez pas les bras prématurément.
Récupérer son argent : les recours bancaires
Au-delà des sanctions pénales, votre priorité reste de récupérer les sommes dérobées auprès de votre banque.
Responsabilité de la banque en cas d’opération non autorisée
Le Code monétaire impose le remboursement immédiat des fraudes. La banque doit recréditer votre compte dès le signalement. Aucune franchise ne peut vous être appliquée pour un piratage. C’est une protection légale forte pour le consommateur.
L’établissement peut refuser s’il prouve une négligence grave. Laisser son code secret écrit sur la carte est une faute. Vous pouvez consulter cette page sur la contestation de charges pour comparer les procédures.
L’authentification forte rend le remboursement plus complexe à obtenir. Si vous avez validé l’opération via votre application, la banque résiste. Il faut alors prouver une manipulation sophistiquée.
Recours possibles en cas de refus de prise en charge
Adressez une réclamation écrite au service client de votre banque. Détaillez les faits et rappelez les articles de loi applicables. Une mise en demeure peut débloquer la situation. Restez ferme mais poli dans vos échanges.
Saisissez le médiateur bancaire si le désaccord persiste. C’est une procédure gratuite et indépendante pour résoudre le conflit. Son avis est souvent suivi par les banques.
Le tribunal civil est l’ultime recours pour les gros montants. Un avocat spécialisé peut vous aider à monter le dossier. Les juges sont souvent favorables aux clients de bonne foi.
Délais légaux pour contester un débit frauduleux
Vous avez 13 mois pour contester un paiement en Europe. Ce délai court à partir de la date du débit litigieux. Ne tardez pas à vérifier vos relevés bancaires mensuels. Une réaction rapide facilite grandement les recherches techniques.
Le délai tombe à 70 jours pour les pays hors zone SEPA. Certaines banques étendent cette période contractuellement à 120 jours. Vérifiez vos conditions générales de compte.
Un dépassement de ces délais rend toute demande irrecevable. La loi protège aussi la sécurité juridique des transactions passées. Soyez vigilant sur votre calendrier de suivi.
Aide aux victimes et accompagnement humain
Se faire escroquer est une épreuve difficile qui nécessite parfois un soutien extérieur, bien au-delà des chiffres.
Organismes nationaux d’assistance et d’orientation
France Victimes propose un accompagnement gratuit et confidentiel. Leurs juristes vous aident à comprendre vos droits et démarches. Vous pouvez les contacter par téléphone au 116 006. C’est un réseau solide présent sur tout le territoire.
Cybermalveillance.gouv.fr offre des outils de diagnostic technique précieux. Le site vous oriente vers des prestataires de confiance locaux. Voici des conseils sur le Droit de la famille – Scribéo.
Les maisons de justice offrent des consultations juridiques gratuites. Des avocats bénévoles répondent à vos questions les plus urgentes. Profitez de ces dispositifs publics pour vous rassurer.
Impact émotionnel de la fraude et besoin d’écoute
La honte empêche souvent les victimes de parler de l’arnaque. Pourtant, les escrocs sont des professionnels de la manipulation mentale. Vous n’êtes pas responsable de leur malveillance ou de leur vice. Libérer la parole est le premier pas vers la guérison.
Ne restez pas isolé face à ce choc psychologique. Parlez-en à vos proches ou à des associations spécialisées. Le soutien de l’entourage est un moteur essentiel.
Un suivi psychologique peut aider à surmonter ce traumatisme. L’arnaque est une violation de votre intimité et de votre confiance. Prenez soin de votre santé mentale après l’épreuve.
Protection des mineurs face aux contenus illicites
Signalez tout contenu choquant sur la plateforme PHAROS immédiatement. Les mineurs sont des cibles privilégiées pour les prédateurs en ligne. La vigilance des parents reste la première ligne de défense.
Discutez ouvertement des dangers d’internet avec vos enfants. Apprenez-leur à ne jamais partager de photos intimes ou d’adresses. La prévention passe par une éducation numérique régulière.
Utilisez les dispositifs d’alerte en cas de tentative d’extorsion. Des services dédiés interviennent très rapidement pour protéger les plus jeunes. Ne laissez jamais un mineur gérer seul une menace.
4 réflexes pour sécuriser vos données durablement
Pour ne plus jamais revivre cette situation, adoptez dès aujourd’hui des habitudes de sécurité numérique infaillibles.
Généralisation de la double authentification (2FA)
Un mot de passe seul est aujourd’hui trop vulnérable. La double authentification ajoute une barrière physique indispensable à vos comptes. Même si le pirate vole votre code, il reste bloqué. C’est une sécurité devenue standard sur les services sérieux.
Utilisez des applications comme Google Authenticator plutôt que les SMS. Elles sont plus résistantes aux techniques de piratage de ligne. Activez cette option sur votre mail principal.
- Applications d’authentification
- Clés de sécurité USB
- Codes de secours imprimés
- Validation biométrique
Usage des gestionnaires de mots de passe robustes
Un gestionnaire de mots de passe stocke vos accès de façon cryptée. Vous n’avez plus qu’un seul code maître à mémoriser. Cela permet d’utiliser des combinaisons complexes pour chaque site. La sécurité de vos données s’en trouve décuplée.
Ces outils génèrent des clés aléatoires impossibles à deviner. Ils remplissent automatiquement les formulaires pour éviter les enregistreurs de frappe. Choisissez un logiciel certifié par l’ANSSI.
Consultez notre guide sur l’ arrêt maladie droits pour découvrir d’autres guides pratiques. Changez régulièrement votre mot de passe principal.
Réflexes de sécurité sur les réseaux sociaux
Limitez la visibilité de vos publications aux seuls amis proches. Les escrocs utilisent vos informations personnelles pour crédibiliser leurs futures arnaques. Moins vous en dites, plus vous êtes protégé. Vérifiez vos paramètres de confidentialité chaque mois.
Refusez systématiquement les demandes d’amis d’inconnus. Ils cherchent souvent à collecter des données ou à vous piéger. Soyez méfiant face aux profils trop parfaits.
Ne partagez jamais votre localisation précise. Cela indique votre absence aux cambrioleurs ou aux harceleurs potentiels. La discrétion est votre meilleure armure sur le web.
Face à une fraude, l’opposition immédiate, la collecte de preuves et le dépôt de plainte via THESEE sont vos meilleurs leviers de protection. En agissant rapidement, vous maximisez vos chances de remboursement bancaire et sécurisez durablement votre avenir numérique. Ne restez pas seul : chaque arnaque en ligne signalement renforce la sécurité de tous.
FAQ
Comment puis-je signaler une escroquerie subie sur internet ?
Pour signaler une arnaque, vous pouvez utiliser la plateforme officielle THESEE, particulièrement adaptée aux faux sites de vente ou aux petites annonces frauduleuses. Il est également possible de réaliser un signalement auprès de la DGCCRF pour les pratiques commerciales trompeuses ou directement auprès de l’hébergeur du site illicite.
Ces démarches sont essentielles car elles permettent aux services d’enquête de cartographier les réseaux criminels et de solliciter le retrait des contenus malveillants. Pour les contenus choquants ou les prédateurs ciblant des mineurs, la plateforme PHAROS reste l’outil de référence pour une intervention rapide des autorités.
Est-il possible de porter plainte en ligne après une fraude ?
Oui, si vous êtes majeur, vous pouvez déposer une plainte officielle via le portail THESEE, accessible par FranceConnect. Ce dispositif vous évite de vous déplacer en commissariat pour les arnaques courantes. Cependant, pour des cas spécifiques comme les investissements frauduleux, un déplacement en gendarmerie ou au commissariat demeure nécessaire.
Votre plainte peut également être adressée par courrier au procureur de la République. Dans tous les cas, veillez à joindre un récit chronologique précis et toutes vos preuves numériques, comme les captures d’écran, les échanges de mails ou l’IBAN du compte destinataire des fonds.
Quels sont les recours pour obtenir le remboursement de l’argent volé ?
Votre premier réflexe doit être d’alerter votre banque sans délai. Selon le Code monétaire et financier, la banque a l’obligation de vous rembourser immédiatement les opérations non autorisées et de rétablir votre compte dans son état initial. Ce remboursement inclut les frais de découvert ou les incidents de paiement provoqués par la fraude.
La banque ne peut refuser ce remboursement que si elle parvient à prouver que vous avez commis une négligence grave ou une manœuvre frauduleuse. Si l’auteur des faits est identifié et poursuivi, vous pourrez également vous constituer partie civile lors du procès pour demander des dommages et intérêts.
Quel est le délai légal pour contester une opération bancaire frauduleuse ?
En France, vous disposez d’un délai de 13 mois pour contester un débit frauduleux effectué au sein de l’Espace Économique Européen (EEE). Ce délai court à partir de la date du débit sur votre compte. Il est toutefois vivement conseillé d’agir dès la découverte de l’anomalie pour faciliter les investigations techniques.
Pour les opérations réalisées hors de la zone européenne, le délai est plus restreint : il est de 70 jours, bien que certains contrats bancaires puissent l’étendre jusqu’à 120 jours. Une fois ce délai de forclusion dépassé, votre demande risque d’être jugée irrecevable, d’où l’importance de vérifier régulièrement vos relevés.
Que faire si ma banque refuse de me rembourser après une arnaque ?
En cas de refus, adressez d’abord une réclamation écrite par lettre recommandée avec accusé de réception au service client de votre établissement. Si vous n’obtenez pas satisfaction sous deux mois (ou 15 jours pour un litige lié aux paiements), vous pouvez saisir gratuitement le médiateur bancaire. Ce dernier dispose de 90 jours pour proposer une solution amiable.
Si la médiation échoue, l’ultime recours est de saisir le tribunal judiciaire. Pour les litiges supérieurs à 10 000 euros, l’assistance d’un avocat est obligatoire. Les juges analysent rigoureusement les preuves de sécurité fournies par la banque et le comportement de l’utilisateur pour trancher le litige.
Quelles sanctions risquent les auteurs d’arnaques en ligne ?
Le droit pénal français sanctionne sévèrement la cybercriminalité. Un auteur d’escroquerie encourt jusqu’à cinq ans d’emprisonnement et 375 000 euros d’amende. Ces peines peuvent être aggravées si l’escroc utilise des réseaux numériques ou l’usurpation d’identité pour commettre son délit.
La justice peut également ordonner la confiscation des biens acquis grâce à la fraude pour indemniser les victimes. Le procureur de la République joue un rôle clé en décidant d’engager les poursuites ou de proposer des alternatives comme la médiation pénale pour les préjudices les plus simples.