
L’essentiel à retenir : la renonciation totale permet de protéger votre patrimoine personnel en vous considérant comme n’ayant jamais été héritier. Cette option est cruciale si les dettes du défunt dépassent ses actifs, car elle éteint toute obligation financière, hors frais d’obsèques. Attention : passé un délai de deux mois après une sommation, votre silence vaut acceptation définitive des dettes.
Face à un héritage lourdement grevé de dettes, la loi française permet de se protéger grâce à la renonciation. En choisissant de refuser une succession dettes, vous êtes juridiquement considéré comme n’ayant jamais été héritier, ce qui met votre patrimoine personnel à l’abri des créanciers du défunt.
Il est fréquent de craindre que les obligations financières d’un proche ne deviennent un fardeau personnel insurmontable. Cet article explique comment accomplir les démarches de refus et détaille les conséquences de ce choix pour vous et votre famille.
- Refuser une succession dettes : comprendre les trois options
- 3 délais légaux à respecter pour éviter les dettes
- Démarche administrative pour enregistrer une renonciation officielle
- Quels sont les effets juridiques d’un refus d’héritage ?
- Mécanisme de représentation et protection des descendants
- 3 situations spécifiques impliquant mineurs et donations
- Pièges de l’acceptation tacite et droit de rétractation
- Qui paie les obsèques en cas de renonciation totale ?
Refuser une succession dettes : comprendre les trois options
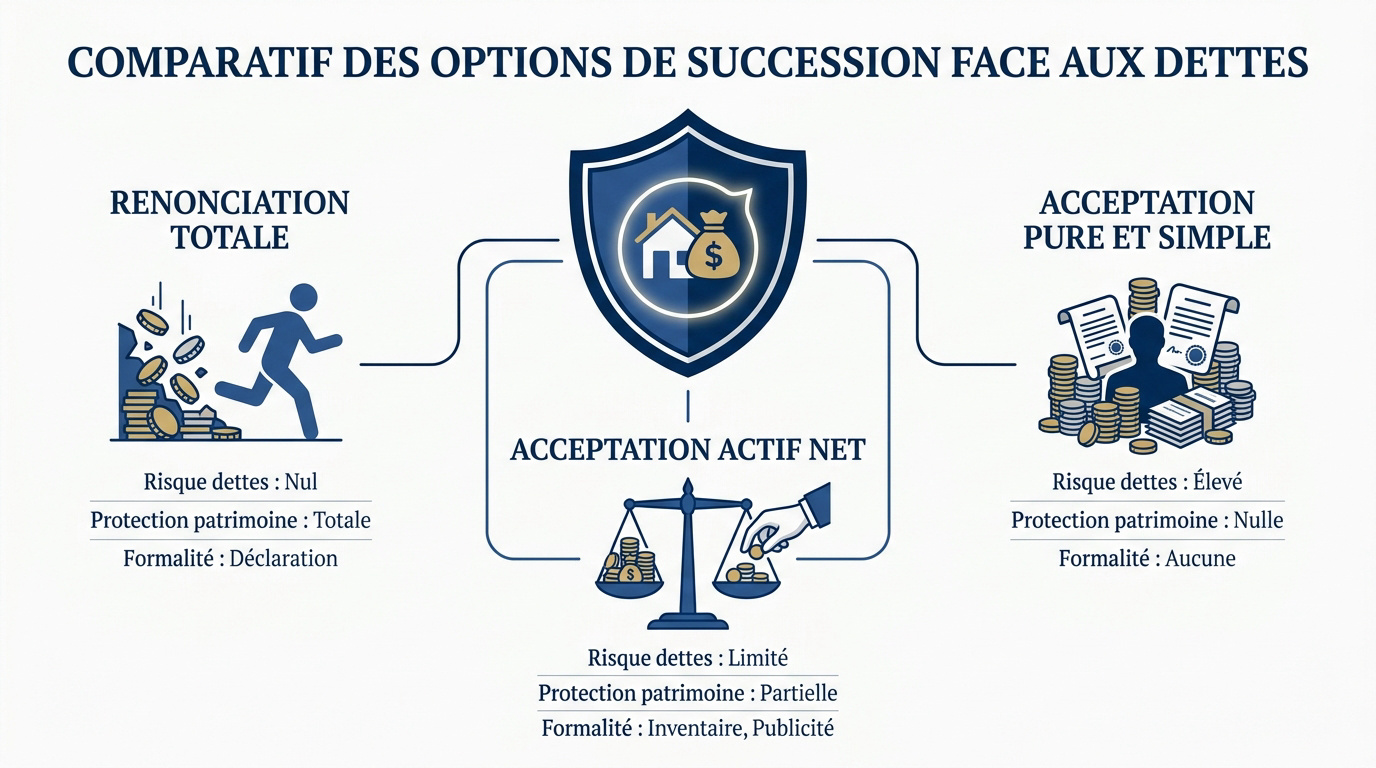
Face aux dettes, trois options légales existent : l’acceptation pure, l’acceptation à concurrence de l’actif net ou la renonciation totale. Ce dernier choix, irrévocable sous conditions, protège intégralement votre patrimoine personnel.
Après avoir identifié ces trois voies, il est utile de s’attarder sur la plus risquée d’entre elles pour comprendre pourquoi la prudence reste de mise.
L’acceptation pure et simple et ses risques financiers
L’acceptation pure et simple entraîne une confusion des patrimoines. Vous devenez alors responsable des dettes sur vos propres économies. C’est l’option la plus risquée sans inventaire préalable.
Le danger est réel si le passif dépasse l’actif. Les créanciers peuvent saisir vos biens personnels. Cette décision est souvent irréversible. Il faut donc être certain de la solvabilité du défunt.
Vous pouvez consulter les options de succession selon le Ministère de l’Économie. Ces informations précisent vos droits actuels.
L’acceptation à concurrence de l’actif net comme protection
Cette option permet un plafonnement des dettes. Vous ne payez pas plus que ce que vous recevez. Votre patrimoine personnel reste à l’abri des poursuites.
Un commissaire de justice intervient pour établir un inventaire. Ce document liste précisément tous les biens et les dettes. C’est une étape obligatoire pour valider cette option.
Des formalités de publicité sont indispensables. Une insertion au BODACC informe officiellement les créanciers. Ils ont alors un délai pour se manifester.
Cette solution intermédiaire offre une sécurité réelle. Elle évite les mauvaises surprises financières.
La renonciation totale pour se libérer de tout passif
Renoncer signifie refuser intégralement la part successorale. Vous ne recevez rien, mais vous ne devez rien. Le lien juridique avec le patrimoine est rompu.
| Option | Risque dettes | Protection patrimoine | Formalité |
|---|---|---|---|
| Acceptation pure | Élevé | Nulle (biens personnels saisis) | Acte exprès ou tacite |
| Actif net | Limité | Protégé (limité à l’actif) | Déclaration et inventaire |
| Renonciation | Nul | Totale (considéré étranger) | Acte notarié ou greffe |
C’est la voie la plus sûre face à un passif inconnu. Peut-on refuser une succession pour ne pas hériter des dettes ? Absolument, et cela éteint toute poursuite.
3 délais légaux à respecter pour éviter les dettes
Mais avant de trancher, il faut connaître le calendrier imposé par la loi pour ne pas se retrouver piégé.
Le délai de réflexion initial de quatre mois
Durant quatre mois, personne ne peut vous contraindre. C’est une période de tranquillité légale absolue. Elle vous offre un temps précieux pour analyser les comptes du défunt sereinement.
L’immunité face aux créanciers est totale pendant cette phase. Aucune saisie ne peut être engagée contre vous. Vous avez le droit d’étudier le passif sans subir de pression extérieure immédiate.
Profitez de ce temps pour évaluer activement les dettes. Contactez les banques pour faire le point. Vérifiez scrupuleusement les éventuels crédits à la consommation ou les cautions en cours de validité.
La sommation d’opter par les créanciers ou cohéritiers
Passé le délai de quatre mois, un créancier peut exiger votre décision par acte d’huissier. Vous recevez alors une notification officielle appelée sommation d’opter. C’est une pression juridique directe pour débloquer la situation.
Vous devez alors choisir votre option successorale rapidement. Le délai de réponse est fixé à deux mois seulement. Un silence prolongé après cette échéance est lourd de conséquences pour votre patrimoine personnel.
Une erreur peut coûter cher, comme le montre cette condamnation pour dépassement de délai de sommation. Sans réponse, vous devenez automatiquement héritier de toutes les dettes.
Le délai de prescription de dix ans et ses limites
La loi fixe une durée maximale de dix ans pour se prononcer. C’est le temps ultime pour accepter ou refuser l’héritage. Sans action de votre part, vous êtes réputé renonçant d’office.
Pourtant, il faut nuancer selon la date du décès. Les règles de prescription ont changé pour les successions les plus anciennes. Vérifiez bien le régime applicable selon que le décès date d’avant 2007.
N’oubliez pas non plus la déclaration fiscale obligatoire. Le fisc attend ce document sous six mois, même sans option définitive. Ne confondez pas ce délai fiscal avec le délai civil de dix ans.
Démarche administrative pour enregistrer une renonciation officielle
Une fois la décision prise, il faut passer à l’action administrative pour que le refus soit opposable. En effet, peut-on refuser une succession pour ne pas hériter des dettes ? La réponse est oui, mais la forme compte autant que le fond.
Le formulaire Cerfa et le dépôt au greffe du tribunal
La procédure au greffe est totalement gratuite pour l’héritier. Vous devez remplir avec soin le formulaire Cerfa n°15828. C’est l’étape de base pour officialiser le refus.
Le tribunal compétent est celui du dernier domicile du défunt. Cette compétence territoriale est stricte. Vous pouvez envoyer le dossier complet par courrier recommandé.
Le document doit mentionner votre identité et votre lien de parenté. Ces informations sont obligatoires pour le greffier. Une erreur peut invalider votre démarche administrative.
L’acte de renonciation devant un notaire
Passer par un acte notarié est une alternative souvent plus fluide. C’est plus simple si un notaire gère déjà le dossier. Il s’occupe de toutes les transmissions officielles.
Le professionnel transmet ensuite une copie authentique au greffe compétent. Cette étape valide juridiquement votre décision. Cela garantit la validité juridique de l’acte.
Cette prestation n’est pas gratuite, contrairement au dépôt direct au greffe. Les émoluments s’élèvent environ à une centaine d’euros. C’est le prix d’une formalité sécurisée et accompagnée.
Les documents indispensables pour constituer le dossier
Pour que votre demande soit traitée, vous devez réunir des pièces précises :
- Acte de décès original
- Copie de votre pièce d’identité
- Extrait d’acte de naissance de moins de 3 mois
- Justificatif de domicile
Le greffe vous renvoie ensuite un récépissé de déclaration officiel. Ce document est la preuve de votre liberté vis-à-vis des créanciers. Conservez-le précieusement dans vos archives personnelles. Il prouve votre renonciation face aux créanciers.
Sans ces pièces, le dossier est rejeté par l’administration. Soyez rigoureux lors de la constitution de l’envoi.
Quels sont les effets juridiques d’un refus d’héritage ?
Renoncer à une succession est une décision qui modifie radicalement votre lien avec le défunt. Ce n’est pas une simple mise à l’écart, mais un acte juridique qui redéfinit votre statut.
Le statut de jamais héritier et l’effacement des dettes
La loi utilise une fiction juridique appelée l’effet rétroactif. On considère alors que vous n’avez jamais été héritier. Vos droits s’effacent totalement dès le jour du décès.
Cette décision entraîne la disparition immédiate de l’obligation aux dettes. Les créanciers ne peuvent plus vous poursuivre personnellement. Votre patrimoine personnel est désormais totalement protégé par la loi.
C’est une sécurité si le défunt laisse des impayés complexes. Cela évite d’assumer une expulsion locataire procédure ou de devoir solder les loyers en retard du parent disparu.
La transmission de la part aux autres héritiers
Votre choix provoque mécaniquement l’augmentation de la part des cohéritiers. Votre refus profite directement aux autres membres de la famille. Ils récupèrent ainsi vos droits mais aussi vos obligations.
Le code civil suit un ordre de dévolution légale précis. Si personne n’accepte l’héritage, on cherche au rang suivant. La dette voyage ainsi de branche en branche dans la famille.
Mais qu’arrive-t-il si tout le monde refuse ? En l’absence totale d’héritier, la succession devient officiellement vacante. Le Domaine gère alors la liquidation des actifs restants pour solder le passif.
L’impact sur les contrats d’assurance-vie hors succession
Il faut bien comprendre l’indépendance de l’assurance-vie. Ce contrat n’appartient pas à la masse successorale classique. Vous pouvez donc le toucher même en renonçant officiellement à l’héritage.
Vous conservez le droit de percevoir le capital épargné. Le bénéficiaire désigné reçoit les fonds de l’assureur directement. Les créanciers du défunt ne peuvent pas saisir ces sommes spécifiques. C’est une protection financière majeure.
Enfin, ce dispositif bénéficie d’un régime fiscal spécifique. Ces sommes profitent d’abattements qui leur sont propres. Elles ne sont pas soumises aux droits de succession classiques.
Mécanisme de représentation et protection des descendants
Le refus d’un héritage n’est pas un acte isolé qui s’arrête à votre seule personne. En réalité, votre décision déclenche un processus légal qui déplace la succession vers la génération suivante. Mais alors, peut-on refuser une succession pour ne pas hériter des dettes ? Oui, mais il faut comprendre que ce choix impacte directement vos enfants.
Fonctionnement de la représentation pour les enfants
Vos enfants vous remplacent dans la succession. Ils deviennent héritiers à votre place automatiquement. C’est le mécanisme légal de la représentation successorale.
La dette se déplace également. Vos descendants héritent du passif que vous refusez. Il faut donc être vigilant pour leur patrimoine.
Les petits-enfants sont aussi concernés. Si vos enfants renoncent aussi, les suivants sont appelés. La chaîne se poursuit tant qu’il y a des héritiers.
La nécessité pour les enfants de renoncer à leur tour
Chaque enfant majeur doit agir. Il doit déposer sa propre renonciation officielle. Votre démarche personnelle ne les protège pas automatiquement.
Une cascade de renonciations est nécessaire. Il faut couper le lien pour toute la lignée. Cela évite que les dettes ne ressurgissent plus tard. C’est une sécurité pour l’avenir familial.
Les nouveaux héritiers ont des délais. Ils disposent de quatre mois minimum pour réfléchir. Le point de départ est leur entrée en succession.
Anticiper la cascade de renonciations familiales
Une coordination entre les membres est conseillée. Discutez-en ouvertement pour éviter les oublis dangereux. Une stratégie commune est souvent plus efficace.
Une démarche groupée présente un intérêt réel. Un seul rendez-vous chez le notaire peut suffire. Cela simplifie la gestion administrative.
La transparence prévient les conflits futurs. Elle évite les reproches entre frères et sœurs. Chacun doit comprendre les risques financiers encourus.
3 situations spécifiques impliquant mineurs et donations
Aborder la question de savoir si peut-on refuser une succession pour ne pas hériter des dettes devient plus délicat lorsqu’il s’agit de protéger les intérêts de personnes vulnérables ou de gérer des biens déjà transmis.
L’autorisation du juge des tutelles pour les héritiers mineurs
Le juge des tutelles occupe un rôle protecteur central pour l’enfant. Il vérifie systématiquement que la renonciation sert l’intérêt exclusif du mineur. Les parents ne peuvent donc pas décider seuls.
Une procédure de requête auprès du tribunal est obligatoire. Il faut apporter la preuve que la succession est réellement déficitaire. Le juge rend ensuite une ordonnance officielle.
Le magistrat fonde sa décision sur des critères stricts. Il refuse la renonciation si un bénéfice financier reste possible. Sa mission consiste avant tout à empêcher l’endettement des héritiers mineurs.
Le sort des donations reçues du vivant du défunt
Il est important de clarifier la conservation des donations antérieures. Vous avez le droit de garder un cadeau reçu de votre vivant. La renonciation ne vous oblige pas à le rendre.
Pourtant, il existe des limites liées au rapport des libéralités. Si la donation dépasse votre part, soyez attentif aux frais potentiels. Les autres héritiers peuvent exiger une compensation financière via la réduction.
Des risques apparaissent aussi si la réserve héréditaire est entamée. La loi garantit en effet des parts minimales aux enfants. Un *calcul précis devient alors souvent indispensable* pour éviter les litiges.
La protection spécifique des majeurs sous tutelle
L’intervention du tuteur ou du curateur est ici nécessaire. Ce protecteur doit assister le majeur dans ses choix successoraux. Aucune décision définitive n’est prise sans son accord formel.
Le régime par défaut est d’ailleurs très sécurisé. Il s’agit de l’acceptation à concurrence de l’actif net. Cela protège d’office le patrimoine personnel du majeur protégé contre les créanciers.
Pour une renonciation pure et simple, les formalités sont strictes. L’accord du conseil de famille ou du juge est requis. La procédure suit alors un schéma similaire à celui des mineurs.
Pièges de l’acceptation tacite et droit de rétractation
Le passage d’un statut de simple successible à celui d’héritier acceptant se joue parfois sur un détail. Avant de décider si peut-on refuser une succession pour ne pas hériter des dettes ?, il faut comprendre que certains gestes anodins verrouillent votre choix de manière irréversible.
Identifier les actes de gestion courante vs acceptation
Régler les factures d’énergie ou les impôts dus par le défunt est autorisé. Ces paiements constituent des actes de conservation nécessaires. Ils ne déclenchent pas l’acceptation automatique de l’héritage.
Réparer une fuite d’eau urgente reste un acte de surveillance sans risque. Pourtant, entamer des travaux de décoration transforme votre implication. Vous agissez alors comme le propriétaire légitime des lieux.
Évitez de signer des contrats engageant l’avenir des biens immobiliers ou mobiliers. Limitez-vous strictement aux interventions dictées par l’urgence. La prudence préserve votre droit de renoncer ultérieurement.
Les dangers de vendre un bien ou de vider le logement
Vendre un meuble, même de faible valeur, peut entraîner de lourdes conséquences financières. La justice interprète souvent ce geste comme une volonté d’appropriation. Vous devenez alors responsable de l’intégralité des dettes du défunt sur vos biens propres.
Utiliser la carte bancaire du défunt pour des dépenses personnelles vaut acceptation tacite. Cet usage des fonds successoraux est un piège classique. Les créanciers auront alors le droit de saisir directement votre patrimoine personnel pour se rembourser.
Ne manipulez aucun objet et ne videz pas les lieux sans conseil. Un professionnel du droit saura vous guider. Un faux pas coûte très cher.
Conditions strictes pour revenir sur une renonciation
Vous disposez en théorie d’un délai de dix ans pour revenir sur un refus. Cette rétractation reste une option juridique encadrée. Elle permet de corriger une décision prise trop hâtivement.
La condition majeure est qu’aucun autre héritier n’ait accepté la part entre-temps. Si l’État a déjà pris possession des biens, le dossier est clos. Votre liberté de choix disparaît alors définitivement.
La procédure exige une notification officielle auprès du greffe du tribunal judiciaire. Elle doit respecter le même formalisme que la renonciation initiale. Un acte notarié peut également enregistrer ce changement de position.
Qui paie les obsèques en cas de renonciation totale ?
Même si vous décidez que refuser une succession pour ne pas hériter des dettes est la meilleure option, la loi française impose une limite à ce désengagement. En fait, le lien de famille survit à la paperasse administrative.
L’obligation alimentaire persistante pour les frais funéraires
Le lien de parenté ne s’efface pas avec une signature chez le notaire. La renonciation est un acte civil mais elle n’est pas familiale. Vous restez donc tenu d’honorer dignement la mémoire du défunt.
La contribution financière se fait selon vos moyens personnels. Les enfants doivent participer au règlement des frais d’obsèques. Cette règle constitue une extension directe de l’obligation alimentaire prévue par le Code civil.
L’aide demandée conserve un caractère strictement proportionnel. Un juge peut moduler la somme que vous devrez verser. Tout dépendra finalement de vos revenus actuels et de vos charges fixes.
Le rôle du Domaine dans les successions sans héritiers
L’État endosse le rôle de curateur via le service du Domaine. Ce service intervient quand tous les héritiers ont renoncé. Il gère alors les biens restants avec une grande rigueur administrative.
Le curateur procède à la vente des actifs mobiliers disponibles. L’argent récolté sert prioritairement à payer les créanciers connus. L’État ne cherche pas à s’enrichir sur ces dossiers souvent complexes.
La procédure prend fin quand l’actif est totalement épuisé. Si les dettes sont trop lourdes, le dossier est simplement fermé. Les créanciers ne seront alors jamais remboursés.
Remboursement des frais avancés sur les comptes bloqués
Il existe un dispositif de prélèvement bancaire autorisé très utile. On peut récupérer jusqu’à 5000 euros sur les comptes du défunt. La banque débloque ces fonds directement sur présentation d’une facture.
La procédure avec l’entreprise funéraire est assez directe. Présentez simplement l’acte de décès et la facture détaillée. C’est un droit considéré comme prioritaire sur toutes les autres dettes de la succession.
Vous pouvez solliciter Scribéo solutions juridiques pour accompagner les familles dans ces moments complexes. Ces démarches permettent de ne pas supporter seul le poids financier des funérailles.
Pour protéger votre patrimoine, trois options s’offrent à vous : l’acceptation pure, l’actif net ou la renonciation. Si vous décidez de refuser une succession dettes, cette démarche irrévocable vous libère de tout passif financier. Agissez sous quatre mois pour sécuriser votre avenir et préserver sereinement vos propres économies.
FAQ
Est-il possible de refuser une succession pour ne pas payer les dettes du défunt ?
Oui, il est tout à fait possible de refuser une succession si vous craignez que les dettes ne soient supérieures aux biens laissés par le défunt. Cette démarche juridique s’appelle la renonciation à succession. En optant pour ce choix, vous êtes légalement considéré comme n’ayant jamais été héritier, ce qui vous libère de toute obligation de régler le passif successoral.
Cependant, soyez vigilant : cette décision est globale. Vous ne pouvez pas choisir de conserver certains biens tout en refusant les dettes. En renonçant, vous abandonnez tout droit sur l’actif (comptes bancaires, immobilier, meubles) pour être intégralement protégé des créanciers.
Quels sont les délais légaux pour exprimer son refus d’hériter ?
La loi vous accorde une période de réflexion initiale de quatre mois après le décès, durant laquelle personne ne peut vous contraindre à choisir. C’est un temps précieux pour évaluer l’état des comptes. Passé ce délai, si un créancier ou un cohéritier vous adresse une sommation d’opter par acte de commissaire de justice, vous disposez alors de deux mois pour rendre votre décision.
Si personne ne vous sollicite, vous disposez d’un délai maximal de dix ans pour vous prononcer. Attention toutefois : si vous restez silencieux après avoir reçu une sommation officielle, vous serez automatiquement considéré comme ayant accepté la succession purement et simplement, vous engageant ainsi à payer les dettes sur vos biens personnels.
Comment remplir et déposer le formulaire de renonciation ?
Pour que votre refus soit officiel, vous devez remplir le formulaire Cerfa n°15828. Ce document doit être déposé ou envoyé en recommandé au greffe du tribunal judiciaire du dernier domicile du défunt. Cette procédure est gratuite et constitue la preuve juridique de votre renonciation face aux éventuels créanciers qui vous solliciteraient ultérieurement.
Il est également possible de réaliser cette démarche devant un notaire, par acte notarié, notamment si celui-ci est déjà en charge du règlement de la succession. Le notaire s’occupera alors de transmettre les informations nécessaires au tribunal pour enregistrer votre décision de manière sécurisée.
Si je refuse la succession, mes enfants héritent-ils des dettes à ma place ?
Effectivement, en raison du mécanisme de la représentation successorale, votre part revient automatiquement à vos descendants (enfants ou, s’ils sont décédés, petits-enfants). Cela signifie que vos enfants deviennent héritiers à votre place et se retrouvent exposés aux mêmes dettes que vous souhaitiez éviter.
Pour protéger l’ensemble de la famille, vos enfants majeurs doivent eux aussi effectuer leur propre démarche de renonciation auprès du tribunal ou d’un notaire. Si vos enfants sont mineurs, vous devrez obtenir l’autorisation préalable du juge des tutelles pour renoncer en leur nom, afin de prouver que cette décision est bien conforme à leur intérêt financier.
Dois-je payer les frais d’obsèques même si je renonce à l’héritage ?
Oui, la renonciation à la succession ne vous dispense pas de participer aux frais funéraires. Cette obligation découle du lien de parenté et de l’obligation alimentaire, et non de votre qualité d’héritier. Vous devez donc contribuer au paiement des obsèques en fonction de vos moyens financiers, même si vous avez officiellement refusé de recueillir les biens du défunt.
Toutefois, si le défunt possédait un compte bancaire, il est possible d’obtenir le remboursement des frais avancés (dans la limite de 5 000 euros) directement auprès de la banque, sur présentation de la facture, même si le compte est bloqué pour la succession.
Quels actes peuvent m’empêcher de renoncer à une succession ?
Pour pouvoir renoncer, vous ne devez avoir accompli aucun acte emportant acceptation tacite de la succession. Par exemple, vendre un meuble, vider le logement du défunt ou utiliser l’argent de ses comptes bancaires pour vos dépenses personnelles sont des gestes qui signifient à la loi que vous avez accepté l’héritage.
En revanche, les actes de conservation urgente, comme le paiement du loyer en cours, des impôts dus ou les réparations nécessaires pour éviter une dégradation du bien, ne vous empêchent pas de renoncer. Il est conseillé de rester strictement dans le cadre de la gestion des urgences et de ne signer aucun document vous présentant comme « héritier » avant d’avoir déposé votre renonciation.