
L’essentiel à retenir : pour recouvrer une pension impayée, vous devez posséder un titre exécutoire afin de mandater l’ARIPA ou un commissaire de justice. Ce document officiel permet de saisir revenus et comptes bancaires, tout en couvrant jusqu’à cinq ans d’arriérés. Au-delà de deux mois de retard, le débiteur risque deux ans de prison et 15 000 euros d’amende pour abandon de famille.
En France, les arriérés de pension alimentaire peuvent être réclamés sur une période allant jusqu’à cinq ans. Pourtant, de nombreux parents se retrouvent démunis lorsque les versements cessent, impactant directement l’équilibre financier du foyer et le bien-être des enfants. Face à une pension alimentaire non versée, des recours existent pour régulariser la situation sans nécessairement s’engager dans un conflit permanent.
Cet article détaille les démarches concrètes, de la phase amiable aux procédures de recouvrement forcé par l’ARIPA ou un commissaire de justice, pour vous aider à sécuriser vos droits efficacement.
- Pension alimentaire non versée : recours et cadre légal
- La phase amiable pour obtenir le règlement des arriérés
- L’intervention de l’ARIPA et de la CAF dans le recouvrement
- Fonctionnement de l’intermédiation financière obligatoire
- Le rôle du commissaire de justice pour un paiement direct
- Les saisies judiciaires sur comptes et salaires
- Les sanctions pénales liées au délit d’abandon de famille
- Que faire face à un parent débiteur insolvable ?
- Preuves et délais de prescription pour agir efficacement
- Comment modifier le montant de la pension alimentaire ?
Pension alimentaire non versée : recours et cadre légal
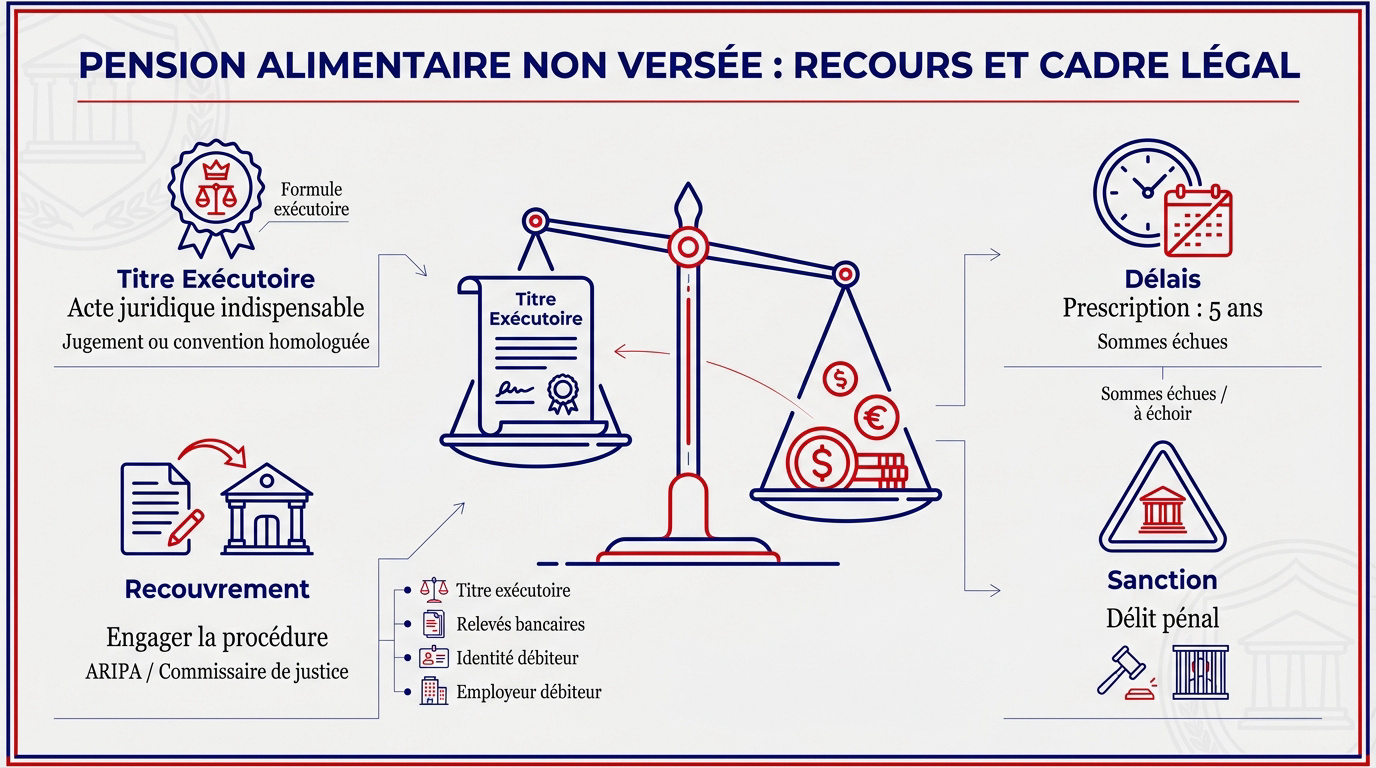
Le recouvrement d’une pension impayée exige un titre exécutoire pour engager l’ARIPA ou un commissaire de justice. La prescription est de cinq ans, et le défaut de paiement constitue un délit pénal.
Cette base juridique repose avant tout sur la possession d’un document officiel validé par un juge ou un notaire.
Nécessité d’un titre exécutoire valide
Le titre exécutoire est l’acte juridique indispensable pour agir. Il peut s’agir d’un jugement de divorce ou d’une convention homologuée. Il formalise l’ obligation légale de contribuer à l’entretien des enfants.
Vous obtenez une copie exécutoire auprès du greffe du tribunal judiciaire. Sans ce document original, aucune saisie forcée n’est possible. C’est la preuve légale de votre créance envers l’autre parent.
L’acte doit porter la mention spécifique « formule exécutoire ». Ce sésame administratif permet de mandater un commissaire de justice. Il transforme un simple accord en une obligation contraignante.
Distinction entre sommes échues et à échoir
Il faut différencier les dettes passées, dites échues, des mensualités futures à échoir. Cette distinction oriente le choix de votre procédure de recouvrement. Chaque situation demande une approche technique différente.
Les procédures de paiement direct couvrent souvent ces deux types de sommes. Cela garantit la stabilité financière du parent créancier sur le long terme. C’est un levier efficace pour sécuriser le quotidien.
Les sommes échues se perdent après cinq ans sans action concrète. La rigueur des délais est totale, comme pour les règles de partage et droits 2026 en matière successorale. Ne tardez donc pas à réagir.
Documents indispensables pour agir
Réunissez d’abord vos pièces d’identité et le livret de famille complet. Ces documents prouvent officiellement le lien de parenté entre vous. Ils sont la base de tout dossier administratif sérieux.
Le jugement original ou la convention de divorce est la pièce maîtresse. Ajoutez-y les décomptes précis des mois restés impayés. Ces éléments factuels permettent de chiffrer précisément la dette accumulée.
Voici les éléments que vous devez impérativement fournir pour lancer les démarches :
- Copie du titre exécutoire
- Relevés bancaires prouvant l’absence de virement
- Identité complète du débiteur
- Adresse de l’employeur du débiteur
La phase amiable pour obtenir le règlement des arriérés
Avant de sortir l’artillerie lourde, une tentative de résolution amiable reste souvent la voie la plus rapide pour débloquer la situation.
Rédaction de la lettre recommandée
Envoyer une mise en demeure par courrier recommandé avec accusé de réception est primordial. C’est une preuve juridique indispensable pour la suite. Elle formalise officiellement votre demande de paiement.
Précisez le montant exact de la dette et les mois concernés. Fixez un délai de huit à quinze jours pour le règlement.
Indiquez clairement qu’à défaut de paiement, des procédures forcées seront engagées. Restez ferme mais factuel dans vos écrits. Évitez toute menace inutile pour maintenir un ton constructif.
Le recours à la médiation familiale
Le médiateur aide à rétablir le dialogue entre les parents. Son rôle est neutre et impartial pour trouver un accord. Il ne prend pas parti mais facilite l’échange.
Les séances permettent d’évoquer les difficultés financières réelles du débiteur. Un calendrier de paiement peut être validé ensemble. Pour plus d’informations, consultez les Archives des Droit de la famille – Scribéo.
Le coût est souvent indexé sur les revenus des participants. C’est une alternative moins coûteuse qu’un procès. Les tarifs en association conventionnée sont très accessibles.
Délais de réponse et suites possibles
Sans réponse après le délai fixé, la phase amiable prend fin. Il ne faut pas laisser la dette s’accumuler davantage. Agir vite protège vos droits et ceux de l’enfant.
Analysez toute proposition d’échelonnement avec prudence. Un premier versement partiel montre parfois une réelle volonté de régulariser. Pourtant, restez vigilant sur la continuité des paiements futurs.
Si le silence persiste, passez immédiatement au recouvrement forcé. L’intervention d’organismes tiers devient alors inévitable pour protéger l’intérêt de l’enfant. Vous avez alors plusieurs recours pour forcer le paiement.
L’intervention de l’ARIPA et de la CAF dans le recouvrement
Si l’amiable échoue, la Caisse d’Allocations Familiales propose des outils puissants pour sécuriser le budget de votre foyer.
Demander l’allocation de soutien familial
L’ASF agit comme une avance sur la pension impayée. Elle est versée par la CAF sous certaines conditions. Vous devez notamment vivre seul et résider en France.
Le montant est forfaitaire par enfant et par mois. Cela permet de compenser immédiatement la perte de revenus. La demande se fait en ligne sur le site de la CAF. Munissez-vous de votre titre exécutoire. Ce document officiel est indispensable pour prouver vos droits.
Aide au recouvrement de la CAF
L’ARIPA peut récupérer jusqu’à deux ans d’arriérés. Elle dispose de pouvoirs de saisie administrative très efficaces. Elle peut agir directement auprès de l’employeur ou de Pôle Emploi.
Ce service est totalement gratuit pour le parent créancier. La CAF se substitue à vous pour agir contre le débiteur. Cela réduit les tensions directes entre les ex-conjoints.
| Critère | Aide CAF (ARIPA) | Commissaire de Justice |
|---|---|---|
| Coût du service | Gratuit | Payant |
| Délai d’arriérés couverts | 2 ans | 5 ans |
| Type de saisie | Administrative | Judiciaire |
| Public visé | Parents isolés | Tout créancier |
Limites d’âge pour le versement de l’aide
L’aide au recouvrement cesse généralement à la majorité de l’enfant. Pourtant, des prolongations existent s’il poursuit ses études. Il faut alors prouver que l’enfant n’est pas autonome.
L’enfant doit rester à la charge effective et permanente du parent. Des justificatifs de scolarité seront demandés chaque année. Sans ces preuves, l’aide s’arrête net.
L’arrêt des versements est automatique dès que les conditions ne sont plus remplies. Anticipez ces changements pour éviter les indus. Une déclaration rapide évite bien des soucis financiers.
Fonctionnement de l’intermédiation financière obligatoire
Pour stabiliser les relations après une séparation, un dispositif automatise désormais les échanges d’argent. Ce système vise à prévenir l’installation de tensions durables au sein de la famille.
Mise en place du versement automatisé
L’ARIPA agit comme un tiers payeur neutre entre les parents. Elle prélève directement la somme chez le débiteur pour la transmettre au parent créancier.
Ce mécanisme est devenu le standard pour les procédures de divorce récentes. Il s’agit d’une intermédiation financière automatique depuis 2022 pour sécuriser les foyers.
Le calendrier des virements reste identique chaque mois. Cette régularité permet au parent gardien de gérer son budget avec une réelle sérénité.
Avantages de l’intermédiation
Ce dispositif met fin aux contacts directs, qui sont souvent source de stress. Vous n’avez plus besoin de solliciter le paiement chaque mois.
La CAF renforce la sécurité de vos revenus grâce à une garantie financière. Si un impayé survient, l’Allocation de Soutien Familial (ASF) prend immédiatement le relais.
Les frictions parentales s’atténuent car l’aspect financier sort enfin des discussions privées. L’intérêt de votre enfant est ainsi préservé au quotidien sans conflit d’argent.
Procédure en cas de rejet
Un rejet bancaire peut arriver si le compte du parent débiteur est insuffisamment approvisionné. L’ARIPA reçoit alors une alerte automatique de la part de l’établissement bancaire.
L’organisme lance une procédure de recouvrement forcé sans que vous ayez à intervenir. Le parent créancier est ainsi déchargé de toute démarche administrative lourde.
Vous pouvez consulter Scribéo: toutes les solutions à vos problèmes juridiques ! pour obtenir des conseils si un blocage persiste malgré l’intervention de l’agence. Le système est conçu pour protéger vos droits sans délai.
Le rôle du commissaire de justice pour un paiement direct
Face à une pension alimentaire non versée : quels recours pour forcer le paiement ? Le commissaire de justice intervient comme un levier efficace. Contrairement aux idées reçues, cette procédure de paiement direct s’active dès le premier jour de retard constaté.
Procédure de paiement direct sur six mois
Cette démarche cible prioritairement les sommes dues récemment. Elle permet de récupérer les arriérés accumulés durant les six derniers mois. Le commissaire contacte alors l’employeur ou l’établissement bancaire du débiteur.
Pour en savoir plus, consultez les détails sur l’intervention d’un huissier pour recouvrer les six derniers mois. L’acte reste pleinement valide jusqu’à l’extinction totale de la dette. Il sécurise également le versement automatique des mensualités futures.
La loi accorde un statut protecteur à la créance alimentaire. Elle prime systématiquement sur toutes les autres saisies en cours. Cette priorité légale garantit aux familles un accès rapide aux fonds nécessaires.
Frais de commissaire de justice
Le coût des interventions n’est pas laissé au hasard. Les tarifs des actes sont strictement encadrés par la réglementation législative. Le montant final dépendra précisément de la nature de la mission confiée.
Le principe légal veut que le débiteur supporte ces frais. Pourtant, une avance pour l’ouverture du dossier peut vous être demandée. Cette somme initiale couvre les premières démarches administratives indispensables.
La transparence est essentielle pour votre budget. Exigez systématiquement une convention d’honoraires écrite avant de débuter. Cela prévient toute mauvaise surprise au moment du règlement final.
Avantages du paiement direct
Opter pour cette voie offre une réactivité sans équivalent. L’impact sur l’employeur du parent débiteur est souvent radical. Le versement est généralement régularisé de manière très fluide et pérenne.
La simplicité administrative constitue un autre point fort. Vous n’avez pas besoin d’une nouvelle autorisation d’un juge. Le titre exécutoire initial suffit pour lancer les hostilités juridiques.
Comprendre l’environnement financier du débiteur est aussi utile. Voyez comment un Arrêt maladie : quels sont vos droits face à votre employeur ? – Scribéo peut influencer les revenus de remplacement saisissables. Cela aide à anticiper les capacités réelles de recouvrement.
Les saisies judiciaires sur comptes et salaires
Quand les procédures simples ne suffisent plus, la justice autorise des mesures plus contraignantes sur le patrimoine du débiteur. Voici comment ces mécanismes fonctionnent concrètement pour rétablir vos droits.
Saisies sur comptes bancaires
La saisie-attribution bloque instantanément les sommes disponibles en banque. Elle concerne l’intégralité de la dette due. Vous pouvez ainsi récupérer jusqu’à cinq ans d’arriérés de pension.
Un solde bancaire insaisissable doit obligatoirement être laissé au débiteur. Ce montant de 651,69€ reste disponible. Cela lui permet de payer ses charges vitales.
Les fonds sont bloqués pendant un délai de quinze jours. Ce temps permet d’éventuelles contestations avant le virement définitif. La banque informe automatiquement le titulaire de la somme restante.
Saisie sur salaire simplifiée
L’employeur reçoit l’ordre de prélever la pension sur le salaire net. C’est une retenue à la source directe. Cette méthode assure une régularité précieuse pour votre budget mensuel.
Des plafonds de saisie existent pour protéger un revenu minimum. La loi fixe ces barèmes chaque année. Les tranches de revenus déterminent la part maximale que l’on peut prélever.
Pour mieux comprendre les garanties liées à votre rémunération, consultez le Droit du travail – Scribéo pour approfondir les règles de protection du salaire. Ces protections s’appliquent aussi au débiteur.
Saisie-vente des biens mobiliers
Le commissaire de justice dresse un inventaire des meubles vendables. Cette mesure est souvent très dissuasive pour le débiteur. Elle nécessite un titre exécutoire, comme une convention homologuée.
Les biens indispensables à la vie quotidienne sont protégés. On ne peut pas saisir le lit ou le frigo. Les objets nécessaires au travail ou aux enfants restent également intouchables.
La vente forcée aux enchères intervient en dernier recours. Le débiteur a un mois pour tenter une vente amiable. Les sommes récoltées servent alors à rembourser les arriérés de pension.
Les sanctions pénales liées au délit d’abandon de famille
Le non-paiement de la pension alimentaire dépasse le simple conflit civil. C’est une infraction sérieuse que le Code pénal sanctionne lourdement pour protéger les proches vulnérables.
Dépôt de plainte pour abandon de famille
Le délit est constitué après deux mois d’impayés consécutifs. Vous pouvez alors porter plainte au commissariat local ou à la gendarmerie pour signaler cette situation.
Le procureur de la République décide ensuite des suites à donner. Il peut engager des poursuites pénales pour abandon de famille selon l’article 227-3 du Code pénal.
Une citation directe devant le tribunal correctionnel est également possible. Cela accélère parfois la tenue du procès en évitant l’enquête préliminaire du parquet.
Peines d’emprisonnement et amendes
Le parent débiteur risque jusqu’à deux ans de prison et 15 000 euros d’amende. Ces sanctions pénales en cas de mauvaise foi visent à contraindre au respect des obligations.
La condamnation figure au casier judiciaire du débiteur. Cela peut nuire gravement à sa carrière professionnelle future, surtout pour des postes exigeant une probité exemplaire.
Les juges prononcent souvent des peines avec sursis probatoire. L’obligation de payer devient alors une condition de liberté pour le parent qui refuse de s’exécuter.
L’organisation frauduleuse d’insolvabilité
Certains débiteurs cachent leurs revenus pour éviter de payer. Ils organisent ainsi leur propre insolvabilité de façon malhonnête en diminuant volontairement leur patrimoine apparent.
Prouver la fraude nécessite souvent des enquêtes sur le train de vie. Les réseaux sociaux sont parfois des mines d’informations pour démontrer un décalage avec les revenus déclarés.
Consultez les ressources sur le Droit pénal – Scribéo pour comprendre les recours contre la fraude organisée. Ce délit spécifique est puni de trois ans d’emprisonnement.
Que faire face à un parent débiteur insolvable ?
L’absence réelle de moyens financiers du débiteur ne doit pas vous laisser sans ressources pour élever vos enfants. Pourtant, la situation peut sembler bloquée quand l’autre parent n’a plus de revenus.
Recours en cas de chômage
Si le parent est au chômage, la CAF prend le relais. L’Allocation de soutien familial (ASF) peut être versée même sans espoir de recouvrement immédiat.
Le montant de la pension peut être révisé par le juge. Il s’adapte alors aux nouvelles capacités financières réelles du parent qui doit payer.
Pour mieux comprendre vos droits, consultez ce guide sur la Démission chômage conditions | Guide 2026 et 17 motifs. Cette aide est précieuse pour maintenir l’équilibre budgétaire du foyer.
La procédure de recouvrement par le Trésor public
En dernier recours, le Trésor public peut intervenir. C’est le recouvrement public des créances alimentaires impayées qui s’active alors pour vous aider.
Le procureur de la République autorise cette procédure exceptionnelle. Elle utilise les mêmes méthodes que pour les impôts pour récupérer les sommes dues.
Cette voie n’est ouverte que si les autres recours ont échoué. Elle est redoutablement efficace contre les débiteurs récalcitrants qui cachent leurs ressources.
Demander l’aide juridictionnelle
Vos revenus modestes peuvent vous ouvrir droit à l’aide juridictionnelle. L’État prend alors en charge vos frais d’avocat pour mener ces actions.
Le dossier se dépose au bureau d’aide du tribunal. Joignez-y tous vos justificatifs de ressources récents pour prouver votre situation financière actuelle.
Voici les documents et éléments à préparer pour votre demande :
- Plafonds de ressources 2026
- Formulaire Cerfa de demande
- Justificatifs de charges
- Attestation de non-prise en charge par l’assurance
Preuves et délais de prescription pour agir efficacement
Faire face à une pension alimentaire non versée : quels recours pour forcer le paiement ? La réussite de votre démarche repose sur la solidité de votre dossier et le respect scrupuleux des calendriers légaux.
Méthodes pour prouver le non-paiement
Les relevés bancaires constituent les preuves les plus irréfutables. Ils montrent l’absence de virement aux dates prévues. Il est conseillé de surligner les échéances non honorées.
Une attestation sur l’honneur peut compléter votre dossier. Elle doit être précise et datée avec soin. Ce document renforce la crédibilité de votre demande auprès des autorités.
Conservez tous les échanges écrits, SMS ou courriels. Ils prouvent que vous avez tenté de réclamer les sommes dues. Ces traces démontrent votre volonté de résolution amiable préalable.
Délai de prescription quinquennale
Vous avez cinq ans pour réclamer les arriérés de pension. Au-delà, la dette est légalement éteinte et irrécupérable. C’est un délai de rigueur qu’il ne faut pas négliger.
Chaque action officielle interrompt ce délai de prescription. Une mise en demeure par huissier fait repartir le compteur. Cela protège vos droits sur le long terme.
N’attendez pas le dernier moment pour agir. Une action tardive complique souvent la preuve de la dette. La réactivité est votre meilleur atout pour obtenir gain de cause.
Synthèse des délais légaux
Le point de départ est la date d’échéance de chaque mensualité. Chaque mois possède son propre délai de prescription. Il faut donc calculer les arriérés mois par mois.
| Type de créance | Délai de prescription | Action recommandée |
|---|---|---|
| Arriérés de pension | 5 ans | Mise en demeure ou intermédiation Aripa |
| Frais de commissaire | 2 ans | Recouvrement des frais de procédure |
| Frais de justice | 5 ans | Signification et exécution du titre |
Notez bien ces dates dans votre agenda juridique. La vigilance est votre meilleure alliée pour recouvrer votre dû. Un suivi rigoureux évite toute perte de droits involontaire.
Comment modifier le montant de la pension alimentaire ?
La vie évolue et le montant fixé autrefois ne correspond peut-être plus à votre réalité actuelle. Qu’il s’agisse d’une baisse de revenus ou d’une augmentation des besoins de l’enfant, une révision est possible.
Saisine du Juge aux affaires familiales
Le Juge aux affaires familiales est l’unique autorité compétente pour modifier une pension. Vous devez impérativement démontrer un fait nouveau depuis le dernier jugement rendu. Sans changement prouvé, la demande sera rejetée.
Il faut remplir une requête officielle pour saisir le tribunal judiciaire de votre domicile. Vous pouvez consulter ce guide sur les Troubles de voisinage : recours légal et guide 2026 pour comprendre les mécanismes de saisine judiciaire. Le formulaire doit être déposé au greffe.
L’assistance d’un avocat n’est pas imposée par la loi pour cette procédure spécifique. Pourtant, son expertise reste précieuse pour structurer vos arguments juridiques. Un dossier bien présenté augmente vos chances d’obtenir gain de cause.
Influence de la garde alternée
Le passage à une garde alternée bouleverse souvent l’équilibre financier initialement prévu. Les frais quotidiens sont désormais répartis entre les deux foyers de manière plus égale. Cela justifie fréquemment une demande de réajustement.
Pourtant, la pension ne disparaît pas systématiquement avec l’alternance du mode de vie. Si un écart de revenus important subsiste, le juge peut maintenir un versement. Le but est de garantir un niveau de vie stable à l’enfant.
Chaque modification du rythme de vie de l’enfant doit faire l’objet d’une validation judiciaire officielle. Un accord verbal est risqué et fragile en cas de conflit. Seul un nouveau jugement protège durablement les deux parents.
Pièces justificatives pour la révision
Préparez vos trois derniers bulletins de paie ainsi que vos avis d’imposition les plus récents. Ces documents constituent le socle de l’analyse financière du juge. Ils permettent d’évaluer vos ressources réelles sans ambiguïté.
Détaillez ensuite vos charges mensuelles en joignant des factures précises et récentes. Le loyer, les crédits bancaires ou les frais de scolarité doivent être prouvés. Chaque dépense déclarée doit correspondre à un justificatif papier.
La transparence totale est votre meilleure alliée lors de l’audience devant le magistrat. Un dossier complet et honnête facilite le travail du juge et accélère le rendu de la décision. Évitez toute omission qui pourrait paraître suspecte.
Agissez sans attendre pour sécuriser l’avenir de vos enfants : munissez-vous de votre titre exécutoire et sollicitez l’ARIPA ou un commissaire de justice. Face à une pension alimentaire non versée, les recours légaux protègent vos droits sur cinq ans. Retrouvez enfin la sérénité financière grâce à un recouvrement efficace et pérenne.
FAQ
Quelles sont les démarches à suivre si la pension alimentaire n’est plus payée ?
La première étape consiste à tenter une résolution amiable en envoyant une mise en demeure par courrier recommandé avec accusé de réception. Ce document doit détailler les sommes dues et fixer un délai de régularisation. Si le dialogue reste rompu, vous pouvez solliciter une médiation familiale pour trouver un accord sans passer par un procès.
En cas d’échec de la phase amiable, vous pouvez engager un recouvrement forcé si vous possédez un titre exécutoire, comme un jugement ou une convention homologuée. Vous avez alors le choix entre solliciter l’ARIPA (CAF/MSA) pour une aide gratuite ou mandater un commissaire de justice pour une procédure de paiement direct.
Quels types de documents officiels permettent de forcer le versement de la pension ?
Pour agir, vous devez impérativement détenir un titre exécutoire. Il peut s’agir d’un jugement de divorce, d’une ordonnance du Juge aux affaires familiales ou d’une convention de divorce par consentement mutuel déposée chez un notaire. Pour les parents non mariés, un titre exécutoire peut aussi être délivré gratuitement par la CAF ou la MSA si les deux parents sont d’accord sur le montant.
Ce document est indispensable car il donne force légale à la créance. Sans lui, aucun commissaire de justice ni aucun organisme de recouvrement ne pourra intervenir pour saisir les comptes ou les salaires du parent débiteur.
Jusqu’à quand est-il possible de réclamer des arriérés de pension alimentaire ?
Le délai de prescription pour le recouvrement des pensions alimentaires est de cinq ans. Cela signifie que vous pouvez réclamer les sommes impayées remontant jusqu’aux 60 derniers mois précédant votre action. Passé ce délai, les sommes sont légalement perdues et ne peuvent plus être exigées devant les tribunaux.
Il est toutefois conseillé d’agir rapidement, dès le premier ou deuxième mois d’impayé. Notez que la procédure de « paiement direct » via un commissaire de justice est particulièrement efficace pour récupérer les arriérés des six derniers mois tout en sécurisant les versements futurs.
Quels sont les risques encourus par un parent qui refuse délibérément de payer ?
Le non-paiement de la pension alimentaire pendant plus de deux mois consécutifs constitue le délit pénal d’abandon de famille. Le parent fautif risque une peine allant jusqu’à deux ans d’emprisonnement et 15 000 euros d’amende. Si le parent organise volontairement son insolvabilité pour éviter de payer, les sanctions peuvent s’élever à trois ans de prison et 45 000 euros d’amende.
Au-delà des sanctions pénales, le débiteur s’expose à des saisies sur ses comptes bancaires, ses salaires ou même ses biens mobiliers. Les frais engagés pour ces procédures de recouvrement forcé sont généralement mis à sa charge.
Comment l’ARIPA peut-elle m’aider en cas d’impayés ?
L’ARIPA, gérée par la CAF ou la MSA, peut intervenir dès le premier mois d’impayé pour recouvrer les sommes dues à votre place. Elle a le pouvoir de récupérer jusqu’à deux ans d’arriérés. Ce service est entièrement gratuit pour le parent qui doit recevoir la pension.
De plus, si vous remplissez les conditions, la CAF peut vous verser l’Allocation de Soutien Familial (ASF). Cette aide financière agit comme une avance ou un complément, garantissant un revenu minimal pour l’entretien de l’enfant pendant que l’organisme se charge de poursuivre le parent débiteur.
Est-il possible de modifier le montant de la pension si le parent devient insolvable ?
Oui, le montant d’une pension alimentaire n’est jamais définitif. Si le parent débiteur rencontre des difficultés financières réelles, comme une perte d’emploi, il doit saisir le Juge aux affaires familiales (JAF) pour demander une révision à la baisse ou une suspension. Tant que le juge n’a pas rendu une nouvelle décision, l’ancien montant reste dû.
À l’inverse, le parent créancier peut aussi demander une augmentation si les besoins de l’enfant augmentent ou si les revenus de l’autre parent s’améliorent. Dans tous les cas, il faut prouver un changement de situation significatif depuis le dernier jugement.