
L’essentiel à retenir : la donation au dernier vivant sécurise l’avenir du conjoint grâce à une exonération totale de droits de succession, sans plafond de montant. Cet acte notarié, indispensable pour augmenter la part du survivant au-delà des droits légaux, offre des options flexibles comme l’usufruit total. C’est un outil de protection majeur, accessible pour environ 140 € hors taxes.
En France, le conjoint survivant bénéficie d’une exonération totale de droits de succession, quel que soit le montant du patrimoine transmis. Pourtant, sans anticipation, la loi limite parfois vos options de jouissance des biens, surtout en présence d’enfants d’un premier lit. La donation entre époux fiscalité et protection incluses permet de lever ces contraintes pour environ 140 euros chez un notaire.
Cet article explique comment sécuriser l’avenir de votre partenaire et optimiser la transmission de vos actifs grâce aux différentes options d’usufruit ou de pleine propriété. On fait le point ensemble sur ce dispositif.
- La donation entre époux : fiscalité et principes de base
- Les options du conjoint survivant en présence d’enfants
- Sécuriser l’acte : notaire et formalités administratives
- Impact du régime matrimonial et familles recomposées
- La donation entre époux est-elle révocable ?
- Comparaison avec le testament et les dons manuels
- Stratégies de protection complémentaire pour le conjoint
- 4 erreurs classiques et bonnes pratiques de transmission
La donation entre époux : fiscalité et principes de base
La donation au dernier vivant garantit au conjoint survivant une exonération totale de droits de succession via la loi TEPA, tout en offrant des options d’usufruit ou de propriété supérieures aux droits légaux, sécurisées par un acte notarié obligatoire.
Cette protection juridique se distingue nettement des transmissions immédiates réalisées par les époux de leur vivant.
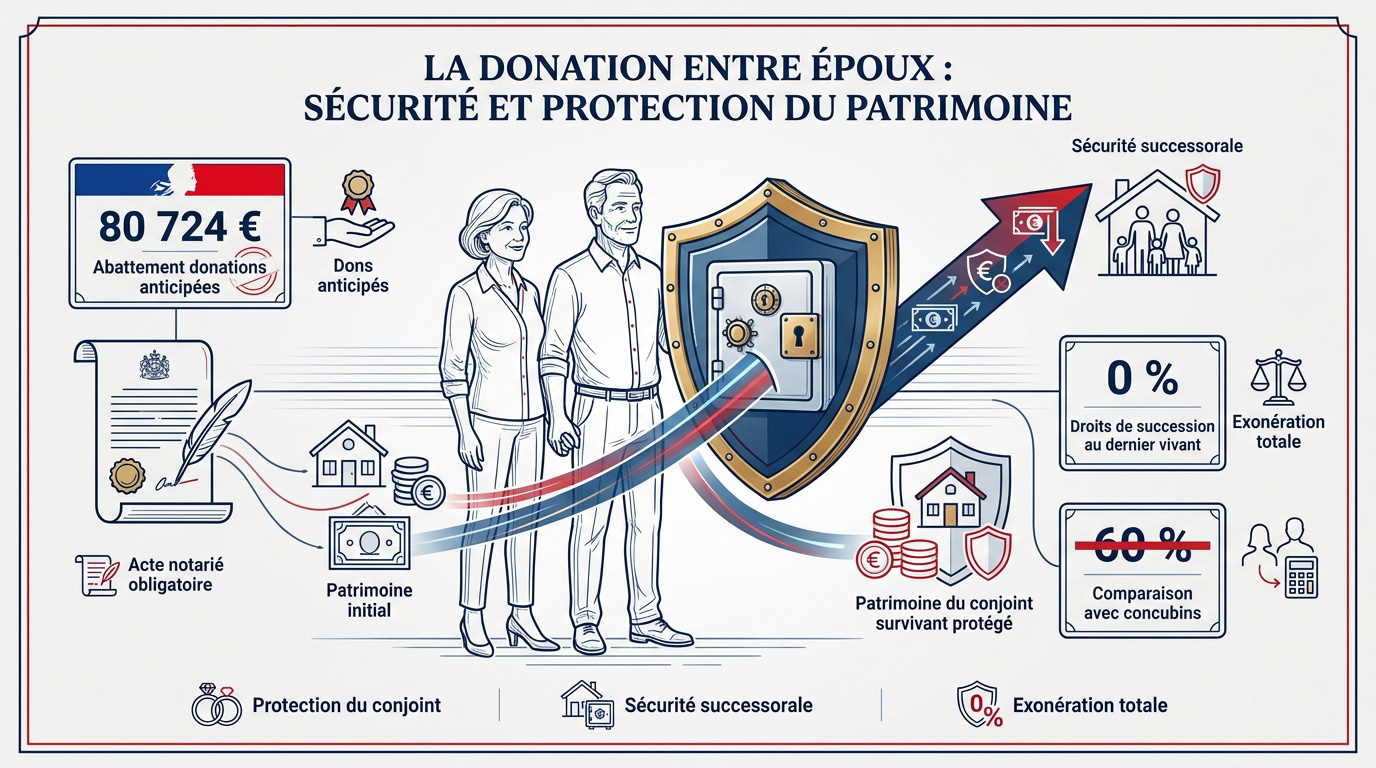
Différence entre libéralités du vivant et au dernier vivant
Il faut bien distinguer le geste immédiat de la prévoyance future. Donner maintenant implique un dessaisissement définitif de vos biens. À l’inverse, protéger pour plus tard via une donation au dernier vivant évite de vider votre patrimoine actuel inutilement.
Dans cet acte notarié spécifique, vous restez pleinement propriétaire de vos biens jusqu’à votre dernier souffle. C’est une sécurité matérielle majeure pour vous. Votre confort de vie n’est jamais impacté par cette décision juridique.
Cette protection différée offre une souplesse remarquable. En fait, elle ne s’active qu’au moment du décès effectif. Avant cela, rien ne change pour votre quotidien.
L’exonération totale de droits de succession pour le conjoint
L’avantage fiscal est ici immense puisque l’époux ne paie aucun impôt sur ce qu’il reçoit. Vous bénéficiez d’une exonération totale de droits de succession. C’est un soulagement financier certain lors du règlement de l’héritage.
Ce cadeau fiscal s’applique sans aucun plafond, peu importe la fortune transmise. C’est un pilier central de la loi TEPA de 2007. L’État ne prélève absolument rien sur cette transmission entre conjoints.
Comparez cela avec la situation des concubins qui subissent une taxe de 60 %. La différence de traitement est brutale. Le mariage offre ici un bouclier fiscal sans appel.
L’abattement de 80 724 euros sur les donations anticipées
Il existe aussi un abattement spécifique pour les dons faits de son vivant entre conjoints. Le montant est fixé à 80 724 euros par bénéficiaire. C’est une enveloppe disponible pour transmettre par anticipation.
Le mécanisme du rappel fiscal intervient tous les 15 ans. Vous pouvez donc renouveler cette enveloppe défiscalisée régulièrement. Cela permet de réduire progressivement la masse successorale future sans frottement fiscal.
Cumuler ces dons tactiques avec l’exonération finale au décès est très efficace. C’est une stratégie d’optimisation patrimoniale redoutable. Vous maîtrisez ainsi parfaitement la transmission de vos actifs.
Le barème progressif au-delà des abattements légaux
Si le don dépasse l’abattement de 80 724 euros, la situation change. Un barème progressif s’applique alors sur la part nette taxable. L’administration fiscale calcule les droits selon des tranches précises.
Les tranches varient selon les sommes en jeu, de 5 % à 45 %. Le calcul suit une logique de paliers successifs. Plus les montants donnés sont élevés, plus le taux d’imposition progresse.
Certaines réductions liées à l’âge du donateur existent pour certains types de dons. Elles peuvent encore alléger la note globale. Pourtant, une analyse précise avec votre notaire reste toujours préférable.
Les options du conjoint survivant en présence d’enfants
La fiscalité avantageuse n’est qu’un aspect, car l’enjeu majeur réside dans le choix de la part de patrimoine à attribuer.
L’usufruit sur la totalité des biens du défunt
L’usufruit permet d’habiter le logement familial ou de percevoir les loyers sans posséder les murs. C’est l’option de la sérénité pour préserver votre cadre de vie actuel. Vous restez chez vous.
Cette situation impose une cohabitation juridique avec vos enfants nus-propriétaires. Ils possèdent le bien sur le papier. Pourtant, ils ne peuvent pas le vendre sans votre accord exprès et préalable.
Vous devez toutefois assumer vos devoirs, comme le paiement des charges courantes. Les gros travaux incombent théoriquement aux enfants. Une convention peut toutefois modifier cette répartition selon vos besoins spécifiques.
La pleine propriété de la quotité disponible ordinaire
La quotité disponible correspond à la part que la loi autorise à donner librement. Son montant dépend directement du nombre d’enfants. Elle protège la réserve héréditaire tout en vous favorisant.
Cette option offre une indépendance totale et immédiate. Vous devenez seul maître à bord sur votre part de propriété. Vous n’avez aucun compte à rendre aux autres héritiers pour ces biens.
Le reste du patrimoine constitue la réserve héréditaire protégée. Les enfants reçoivent obligatoirement leur part minimale en pleine propriété. La succession est alors partagée de manière définitive entre chaque membre.
Le cumul d’un quart en propriété et trois quarts en usufruit
Cette option hybride est très prisée par les familles. Elle mélange une sécurité financière immédiate et la jouissance totale du patrimoine. Vous profitez des revenus tout en possédant un capital.
Le choix de cette formule garantit une grande flexibilité patrimoniale. Vous pouvez décider de vendre votre part en propriété. Grâce à l’usufruit, vous conservez néanmoins le droit de rester dans les lieux.
- Protection maximale du niveau de vie.
- Capital disponible via le quart en propriété.
- Maintien du cadre de vie total.
Le mécanisme du cantonnement pour favoriser ses héritiers
Le cantonnement permet de piocher uniquement les biens dont vous avez réellement besoin. Vous renoncez au surplus au profit de vos enfants. C’est une décision volontaire prise lors du règlement successoral.
Cette démarche est utile pour la transmission intergénérationnelle. Vos enfants reçoivent plus tôt des biens dont vous n’avez plus l’utilité. Cela aide souvent les descendants à démarrer leurs propres projets de vie.
Le cantonnement présente un avantage fiscal majeur pour la famille. Cette renonciation partielle ne génère aucune taxation supplémentaire pour vous. Les biens passent directement aux descendants selon le barème de parenté initial.
Sécuriser l’acte : notaire et formalités administratives
Pour que ces options soient applicables, le passage devant un officier public est une étape incontournable et protectrice.
L’obligation de l’acte authentique pour la validité juridique
La loi française impose un acte notarié obligatoire pour cette démarche. Sans ce document officiel, votre volonté de protéger votre conjoint reste lettre morte. C’est le seul moyen de garantir l’existence légale de votre décision.
Le notaire joue ici un rôle de conseil indispensable. Il adapte précisément les clauses de l’acte à votre situation familiale. Il s’assure également que votre consentement est libre et parfaitement éclairé.
Attention, rédiger un simple papier chez vous n’a aucune valeur juridique. Un acte sous seing privé est frappé de nullité absolue pour ce type de libéralité. Ne prenez pas ce risque inutile.
Le rôle du Fichier Central des Dispositions de Dernières Volontés
Une fois l’acte signé, le notaire procède à son inscription au FCDDV. Ce fichier national centralise l’existence de vos volontés. Cela évite que votre donation ne soit égarée ou ignorée avec le temps.
Au moment du décès, les héritiers doivent obligatoirement interroger ce registre central. C’est la garantie que vos dispositions seront appliquées lors du règlement de la succession. Tout devient alors transparent et fluide.
L’existence de cet acte reste totalement confidentielle. Personne ne peut consulter ces informations tant que vous êtes en vie. Votre vie privée est donc parfaitement préservée par le notaire.
Le coût moyen et les émoluments de l’acte notarié
Le tarif pour une donation entre époux est réglementé par l’État. Comptez environ 140 euros hors taxes pour les frais de base. C’est un investissement modeste pour une protection juridique aussi solide.
Il faut distinguer les émoluments, qui rémunèrent le travail du notaire, des débours. Les débours correspondent aux frais engagés par l’étude pour votre dossier. Des taxes d’enregistrement sont aussi dues à l’État.
Vous pouvez consulter les frais de notaire en succession pour mieux comprendre les coûts globaux. Anticiper ces frais permet d’organiser sereinement la transmission de votre patrimoine familial.
Les délais d’enregistrement et de mise en application
La signature de l’acte se fait généralement très rapidement. Après un premier échange, le notaire prépare le document en quelques jours seulement. C’est une procédure simple qui demande peu de temps administratif.
Sur le plan juridique, les effets de l’acte sont immédiats dès la signature. Pourtant, la transmission réelle des biens ne se produit qu’au décès. C’est une sécurité qui ne vous dépouille pas de votre vivant.
Le notaire transmet ensuite les informations nécessaires à l’administration fiscale. Il gère l’ensemble des formalités administratives obligatoires pour vous simplifier la vie. Vous n’avez donc aucune démarche complexe à effectuer seul.
Impact du régime matrimonial et familles recomposées
L’efficacité de la donation entre époux : avantages fiscaux et fonctionnement expliqués dépend étroitement du contrat de mariage.
Séparation de biens ou communauté : quelles conséquences ?
Le régime matrimonial influence directement l’étendue de la transmission. En séparation de biens, la donation porte uniquement sur le patrimoine personnel du défunt. Cette assiette s’avère souvent plus restreinte.
À l’inverse, la communauté réduite aux acquêts valorise le survivant. Ici, la donation englobe la moitié des biens communs acquis durant l’union. Cela offre une base financière bien plus solide.
Vérifiez toujours la cohérence entre votre régime et votre acte notarié. Un changement de contrat est parfois utile pour optimiser votre protection. Le notaire saura vous guider vers la meilleure option.
Protéger le conjoint face aux enfants d’un premier lit
Les familles recomposées font face à une complexité juridique réelle. Sans donation, le conjoint n’a souvent droit qu’au quart en pleine propriété. Cette situation engendre fréquemment des tensions avec les héritiers.
L’option pour l’usufruit sécurise pourtant le maintien dans le domicile. Cela évite que les enfants d’un premier lit n’exigent la vente immédiate du bien. Le survivant conserve ainsi son cadre de vie.
Pourtant, la loi fixe des limites strictes via la quotité disponible. On ne peut pas totalement évincer les enfants de la succession. La réserve héréditaire doit être respectée, même pour les enfants non communs.
La donation entre époux en l’absence de descendants
La situation sans enfants réserve parfois des surprises de taille. parents du défunt peuvent légalement prétendre à une part de l’héritage. Beaucoup de couples ignorent cette règle successorale avant d’être consultés.
La donation entre époux permet alors d’attribuer 100 % au conjoint. Elle écarte ainsi les frères et sœurs du défunt. Ces derniers ne possèdent en effet aucun droit réservataire dans la succession actuelle.
Il existe heureusement des possibilités d’augmenter la part du survivant de manière significative. Cet acte notarié garantit que le patrimoine reste intégralement entre les mains de l’époux survivant.
Le droit de retour des parents sur les biens familiaux
Le droit de retour est une disposition légale souvent méconnue. Les parents peuvent récupérer les biens donnés à leur enfant si celui-ci décède sans descendance. C’est un mécanisme de conservation des biens familiaux.
La donation entre époux peut toutefois faire barrage à ce retour. Elle permet de transmettre ces biens prioritairement au conjoint survivant. Cela nécessite néanmoins des conditions juridiques précises lors de la rédaction.
Ce droit de retour reste limité à la moitié de la succession totale. Il ne concerne que les biens encore présents en nature dans le patrimoine. Si le bien est vendu, le droit s’éteint souvent.
La donation entre époux est-elle révocable ?
Une question cruciale se pose souvent : peut-on revenir sur sa décision si l’harmonie conjugale vient à s’effriter ? La donation entre époux : avantages fiscaux et fonctionnement expliqués, c’est aussi comprendre sa flexibilité.
Le principe de la révocation libre et unilatérale
La donation au dernier vivant est révocable à tout moment. Vous n’avez besoin d’aucune justification ni de l’accord de votre conjoint.
Vous pouvez annuler cet acte chez votre notaire en secret. Votre époux n’est pas obligatoirement informé de cette démarche personnelle. C’est une exception notable au principe classique des contrats qui lie normalement les deux parties de façon définitive.
Sachez qu’un nouveau testament peut aussi annuler les dispositions précédentes. La dernière volonté exprimée par écrit prévaut toujours juridiquement sur les anciennes versions. C’est la règle de la volonté la plus récente qui s’applique.
Les effets automatiques du divorce sur la donation
Le divorce annule d’office les donations entre époux. La loi protège ainsi les ex-conjoints d’un oubli administratif fâcheux lors de la séparation. C’est automatique dès que le jugement est définitif.
Pourtant, il faut nuancer pour les donations ayant déjà produit un effet immédiat. Celles-ci restent acquises, sauf faute grave ou conditions spécifiques prévues au contrat initial. La restitution n’est pas systématique pour les biens déjà transmis.
Il existe une possibilité de maintenir la donation malgré tout. Il faut alors une volonté expresse et écrite des deux parties. Cette décision est souvent intégrée directement à la convention de divorce devant avocat.
Que se passe-t-il si les enfants s’opposent à l’acte ?
Les enfants ne peuvent pas empêcher la signature de cet acte. Votre liberté de disposer de vos biens est totale de votre vivant. Ils n’ont aucun droit de regard sur vos décisions notariales actuelles.
L’action en réduction intervient uniquement au moment du décès. Si la part du conjoint dépasse la limite légale, les enfants peuvent demander une compensation financière. Ils protègent ainsi leur part de réserve héréditaire obligatoire.
La contestation porte sur le montant, pas sur le principe de l’acte. La validité de l’acte notarié est difficilement attaquable. Les héritiers doivent accepter la volonté du défunt tant qu’elle respecte les chiffres.
L’exception des donations consenties par contrat de mariage
Les donations par contrat de mariage sont spécifiques. Contrairement à l’acte classique, celles-ci sont théoriquement irrévocables, sauf en cas de divorce. Elles font partie intégrante de l’engagement initial pris devant le notaire.
Cette rigidité volontaire a un but précis. Elle vise à stabiliser les engagements pris au moment de l’union devant les deux familles. C’est une garantie de sécurité pour l’avenir du patrimoine.
L’irrévocabilité peut être remise en cause lors d’un changement de régime matrimonial. Cela demande un commun accord pour modifier le contrat initial. Sans cette entente mutuelle, la donation reste figée dans le marbre juridique.
Comparaison avec le testament et les dons manuels
Choisir le bon outil pour protéger son conjoint demande de la précision. Si la donation entre époux reste une référence, d’autres options existent avec des conséquences juridiques et fiscales bien distinctes.
Donation entre époux ou testament : le match juridique
L’acte notarié offre une sécurité supérieure au testament olographe rédigé seul. Le premier est enregistré et incontestable. Le second reste fragile, car il peut être égaré ou contesté par les héritiers.
Le testament peut sembler gratuit au départ. Pourtant, son ouverture et son enregistrement obligatoire après le décès génèrent des frais. La donation entre époux coûte environ 140 euros dès sa signature.
La donation protège mieux l’usufruit que le testament classique. Elle sécurise des options de cumul entre pleine propriété et usufruit. Ces mécanismes juridiques sont plus complexes à verrouiller sans acte notarié spécifique.
La fiscalité spécifique des dons manuels d’argent
Donner des sommes d’argent de la main à la main répond à des règles strictes. Une déclaration au fisc est obligatoire. Vous devez utiliser le formulaire Cerfa n°2735 pour enregistrer officiellement ce transfert financier.
L’abattement de 80 724 euros s’applique ici. Ce plafond est commun à toutes les donations faites au conjoint. Il se renouvelle tous les 15 ans, permettant ainsi de transmettre sans payer de droits.
Attention au risque de rapport à la succession. Si le don manuel n’est pas déclaré, le fisc peut le réintégrer au décès. Cette omission entraîne alors une taxation imprévue sur la part héritée.
Distinguer le présent d’usage de la donation taxable
Le présent d’usage concerne les cadeaux d’anniversaire ou de Noël. Ce geste doit rester exceptionnel. Sa valeur doit impérativement être proportionnée.
L’administration fiscale surveille ces transferts de près. Si le montant est jugé excessif, le fisc requalifie le cadeau en donation. Vous perdez alors les avantages liés à la simple courtoisie familiale.
Ces cadeaux bénéficient d’une absence totale de fiscalité. Aucune déclaration n’est nécessaire pour ces attentions. C’est une zone de liberté totale, tant que vous respectez une mesure raisonnable selon vos revenus.
Les risques de requalification par l’administration fiscale
Un don caché peut coûter cher au conjoint survivant. Le fisc réclame souvent les droits impayés. Des pénalités de retard très lourdes s’ajoutent systématiquement au montant initial dû à l’État.
Le contrôle fiscal successoral est un mécanisme redoutable. Les agents épluchent systématiquement les relevés bancaires des dernières années. Ils traquent les flux financiers suspects qui n’auraient pas été déclarés au préalable.
Il est possible de régulariser les transmissions passées. Un dépôt spontané de déclaration de don manuel apaise souvent les relations avec Bercy. Cela limite les sanctions financières lourdes lors du règlement successoral.
Stratégies de protection complémentaire pour le conjoint
Pour un bouclier patrimonial complet, il est judicieux de coupler la donation avec d’autres dispositifs financiers et juridiques. Voici comment renforcer la sécurité de votre partenaire au-delà des mécanismes classiques.
L’assurance-vie comme outil de transmission hors succession
L’assurance-vie bénéficie d’un régime juridique dit hors succession. Les capitaux versés au bénéficiaire désigné ne sont pas comptabilisés pour le calcul de la réserve héréditaire. Cela offre une liberté de transmission unique.
Ce contrat complète parfaitement la donation entre époux. Tandis que la donation organise la transmission des biens immobiliers, l’assurance-vie fournit des liquidités immédiates. Le conjoint peut ainsi faire face aux frais courants.
Pourtant, gardez à l’esprit que les primes ne doivent pas être manifestement exagérées. Si vous videz vos comptes pour léser vos héritiers, le fisc ou les juges pourront réintégrer ces sommes. La prudence reste de mise.
La donation-partage pour anticiper la répartition des biens
La donation-partage permet de figer la valeur des biens au jour de l’acte. Contrairement à une donation simple, on ne réévalue pas les montants lors de l’ouverture de la succession. C’est un avantage stabilisateur majeur.
Cette méthode évite souvent les guerres familiales au moment du décès. Chaque héritier connaît sa part à l’avance, ce qui apaise les tensions potentielles entre votre conjoint et vos enfants. La clarté prévient les litiges.
Votre époux ou épouse peut être intégré à cette répartition globale. Vous pouvez lui attribuer des biens spécifiques, comme des parts de SCI ou un portefeuille de titres. Sa sécurité à long terme s’en trouve renforcée.
L’utilisation de la clause de préciput dans le contrat
La clause de préciput permet au survivant de prélever un bien commun précis avant tout partage. Ce prélèvement s’exécute en nature, sans aucune contrepartie financière pour les autres héritiers. C’est une priorité d’attribution directe.
L’avantage fiscal est ici considérable pour le couple. Ce prélèvement est analysé comme un avantage matrimonial et non comme une libéralité. Il est donc totalement exonéré de droits de succession par l’administration fiscale.
Sa mise en œuvre nécessite toutefois une modification de votre contrat de mariage chez le notaire. C’est un outil puissant, souvent utilisé pour isoler la résidence principale et garantir un toit au conjoint survivant.
Avantages fiscaux combinés des différents dispositifs
En mixant ces outils, vous obtenez une optimisation globale de votre patrimoine. Vous réduisez la base taxable pour vos héritiers tout en augmentant les droits réels de votre conjoint. C’est une stratégie de protection sur mesure.
| Dispositif | Avantage principal | Coût fiscal | Public cible |
|---|---|---|---|
| Donation entre époux | Augmente la part d’héritage | Exonération totale | Couples mariés |
| Assurance-vie | Transmission hors succession | Fiscalité allégée | Tout souscripteur |
| Clause de préciput | Prélèvement d’un bien précis | Droit de partage réduit | Régimes communautaires |
| Donation-partage | Valeurs figées au contrat | Abattements classiques | Familles avec enfants |
Alors, quelle est la chronologie idéale ? Commencez tôt par des dons manuels pour utiliser les abattements renouvelables tous les 15 ans. Finissez par sécuriser l’ensemble via un acte notarié et l’assurance-vie.
4 erreurs classiques et bonnes pratiques de transmission
Même avec les meilleures intentions, certaines maladresses peuvent fragiliser toute votre stratégie de protection. Voici comment éviter les pièges les plus fréquents pour sécuriser votre conjoint.
Oublier de mettre à jour son acte après un changement
De nombreux époux signent une donation au dernier vivant puis l’oublient dans un tiroir. Pourtant, un patrimoine qui double ou une nouvelle naissance change la donne juridique. Il est risqué de rester sur des dispositions vieilles de vingt ans.
Un audit patrimonial régulier s’impose pour rester en phase avec votre vie. Un rendez-vous tous les dix ans avec votre notaire permet de vérifier que l’acte colle toujours à votre réalité actuelle.
En matière de transmission, l’anticipation reste votre meilleure alliée. Vous pouvez consulter ces conseils pour faire un don après 80 ans, car il n’est jamais trop tard pour ajuster vos volontés.
Sous-estimer l’impact de la réserve héréditaire des enfants
La France interdit strictement de déshériter ses enfants, c’est un principe de base. La donation entre époux doit impérativement respecter cette limite sacrée que l’on appelle la réserve héréditaire. Vous ne pouvez pas l’ignorer.
Le calcul de cette part minimale est automatique et rigoureux. Si vous avez trois enfants, ils se partagent obligatoirement les trois quarts de vos biens. Le conjoint ne peut donc pas tout rafler, malgré la donation.
Si l’acte s’avère trop généreux et empiète sur leurs droits, les héritiers disposent de recours. Ils peuvent intenter une action en justice, appelée action en réduction, pour récupérer leur dû après votre décès.
Négliger les conséquences d’un remariage ultérieur
Il faut oser analyser froidement le risque de « fuite » du patrimoine familial. Si votre conjoint se remarie après votre disparition, vos biens pourraient finir par intégrer une autre famille totalement inconnue. C’est un scénario classique.
Pour contrer cela, il est possible d’insérer des clauses de limitation spécifiques. On peut prévoir que certains biens reviennent obligatoirement à vos propres enfants si le conjoint survit mais change de vie. C’est une précaution utile.
La donation graduelle constitue également une solution robuste. Elle oblige légalement le conjoint à conserver les biens reçus pour les transmettre ensuite à vos propres descendants lors de son propre décès. Le patrimoine reste ainsi fléché.
Consulter un expert pour adapter la protection au patrimoine
Chaque famille possède ses propres spécificités et ses zones d’ombre. Valoriser une approche personnalisée est crucial, car les solutions « toutes faites » trouvées sur internet sont souvent insuffisantes ou totalement inadaptées à votre situation réelle.
Le notaire joue ici un rôle de pivot en distinguant le droit pur du confort de vie. Il évalue vos besoins réels pour arbitrer entre pleine propriété et simple usufruit selon votre âge. C’est un arbitrage subtil et nécessaire.
Une bonne organisation permet d’éviter des blocages futurs, notamment pour l’ Expulsion locataire procédure | Guide et étapes 2026 si vous devez gérer des biens en usufruit. Donation entre époux : avantages fiscaux et fonctionnement expliqués, c’est avant tout une affaire de sur-mesure.
La donation au dernier vivant sécurise l’avenir du conjoint grâce à une exonération totale de droits et des options de cumul entre usufruit et propriété. Pour optimiser votre protection, consultez un notaire afin d’enregistrer cet acte authentique. Anticiper dès aujourd’hui garantit la sérénité de votre foyer et une transmission parfaitement encadrée pour demain.
FAQ
Quels sont les avantages fiscaux d’une donation au dernier vivant ?
La donation entre époux présente un intérêt majeur : elle permet au conjoint survivant de bénéficier d’une exonération totale de droits de succession. Contrairement à d’autres formes de transmission, il n’y a aucune limite de montant pour cette franchise d’impôt, ce qui sécurise totalement le partenaire sur le plan financier.
Pour les transmissions effectuées de votre vivant, vous profitez également d’un abattement de 80 724 €. Cet avantage fiscal est renouvelable tous les 15 ans, vous permettant d’organiser une transmission progressive et optimisée de votre patrimoine sans pression fiscale immédiate.
Quelles sont les différentes options offertes au conjoint lors de la succession ?
Le conjoint survivant dispose d’une grande flexibilité pour adapter l’héritage. Il peut opter pour l’usufruit total, lui permettant de conserver l’usage des biens (comme habiter le logement) et d’en percevoir les revenus, tandis que les enfants reçoivent la nue-propriété.
Une autre possibilité est de choisir la pleine propriété de la quotité disponible, dont la part varie selon le nombre d’enfants. Enfin, une option mixte permet de cumuler un quart en pleine propriété et trois quarts en usufruit, offrant ainsi un équilibre entre indépendance financière et maintien du cadre de vie.
Est-il possible de modifier ou d’annuler une donation entre époux ?
Oui, la donation au dernier vivant est caractérisée par sa révocabilité libre et unilatérale. Cela signifie que vous pouvez l’annuler à tout moment devant notaire, sans avoir à justifier votre choix ni même à en informer votre conjoint. C’est une sécurité importante qui vous permet de rester maître de vos décisions patrimoniales.
Il existe toutefois une exception : si la donation a été directement intégrée dans votre contrat de mariage, elle devient alors irrévocable. Par ailleurs, en cas de divorce, la loi prévoit généralement l’annulation automatique des donations consenties entre époux, sauf volonté contraire exprimée par écrit.
Pourquoi le passage devant un notaire est-il indispensable pour cet acte ?
Pour être juridiquement valable, la donation entre époux doit obligatoirement faire l’objet d’un acte authentique signé devant notaire. Un simple écrit sous seing privé ne serait pas reconnu. Le coût de cet acte est encadré et s’élève en moyenne à 140 €, ce qui en fait un outil de protection très accessible.
Le notaire assure également une mission de conservation en inscrivant l’acte au Fichier Central des Dispositions de Dernières Volontés (FCDDV). Cette démarche garantit que vos volontés seront connues et appliquées au moment du règlement de la succession, tout en restant confidentielles de votre vivant.
Comment se passe la donation entre époux dans une famille recomposée ?
Dans le cadre d’une famille recomposée, cet acte est essentiel pour protéger le conjoint. Sans donation, les droits du survivant peuvent être limités face aux enfants nés d’une union précédente. La donation au dernier vivant permet d’étendre ces droits, par exemple en lui offrant l’usufruit du logement familial pour éviter une vente forcée.
Toutefois, il est important de noter que cette protection doit toujours respecter la réserve héréditaire. On ne peut pas totalement écarter les enfants de la succession, mais on peut utiliser la quotité disponible pour favoriser au maximum le conjoint survivant dans les limites fixées par la loi.
Quelle est la différence entre une donation au dernier vivant et un contrat de mariage irrévocable ?
La distinction principale réside dans la possibilité de revenir sur sa décision. La donation au dernier vivant est une disposition à cause de mort qui ne prend effet qu’au décès et reste révocable à tout moment. Elle offre une souplesse totale au donateur qui peut changer d’avis sans l’accord de l’autre.
À l’inverse, une donation insérée dans un contrat de mariage est souvent irrévocable. Elle apporte une sécurité juridique plus forte au bénéficiaire dès le départ, car elle ne peut pas être annulée unilatéralement, sauf cas exceptionnels comme l’ingratitude ou le divorce sous certaines conditions.